 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Światowe indeksy giełdowe oraz kontrakty terminowe rozpoczęły dzisiejszą sesję na minusie po tym, jak największe firmy z branży sztucznej inteligencji wezwały do spowolnienia rozwoju technologii. Indeks MSCI Asia Pacific spadł o 0,8%, a południowokoreański Kospi, będący barometrem inwestycji w AI, znizkował o 3,4%. Akcje SK Hynix i Samsung Electronics straciły po ponad 4%. Kontrakty terminowe na indeks Nasdaq 100 spadły o 1,3%, a na S&P 500 – o 0,6%.
Bezpośrednim impulsem była sobotnia wypowiedź Dario Amodeia, szefa firmy Anthropic, który zapowiedział wprowadzenie dodatkowych środków bezpieczeństwa (w tym niezależnych audytów zewnętrznych) i wezwał branżę do spowolnienia prac nad najbardziej zaawansowanymi modelami. Pomysł ten poparli Sam Altman, prezes OpenAI, i Elon Musk, założyciel xAI. Altman dodatkowo zaskoczył rynki informacją, że OpenAI nie przeprowadzi w tym roku debiutu giełdowego (IPO), co stanowiło kolejny cios dla perspektyw inwestycyjnych SoftBanku.
Rynek odczytał te sygnały jednoznacznie. Wolniejszy rozwój oznacza ograniczenie nakładów kapitałowych na infrastrukturę obliczeniową, a wydatki te stanowią fundament całego łańcucha dostaw – od producentów pamięci po operatorów centrów danych. Oczywistymi przegranymi są producenci chipów i firmy infrastrukturalne, których wyceny opierają się na założeniu nieustannego wzrostu inwestycji w AI. Paradoksalnie, zyskać mogą chińscy konkurenci, gdyż wezwanie do zwolnienia tempa rodzi pytania o to, jak konsekwentnie zachodni liderzy branży będą przestrzegać własnych postulatów.
Jak poważne jest to zagrożenie dla inwestycji? W reakcji na te wypowiedzi inwestorzy stali się ostrożniejsi, ponieważ niejasna pozostaje skala ewentualnego spowolnienia. Gwałtowne cięcie wydatków na badania i rozwój w obszarze AI jest jednak mało prawdopodobne: sztuczna inteligencja pozostaje dominującym trendem i jednym z najbardziej obiecujących obszarów długoterminowego rozwoju. Bardziej prawdopodobny scenariusz sugerowany przez liderów branży zakłada dążenie do tymczasowego spowolnienia w celu stworzenia bezpieczniejszego środowiska rozwoju, a nie do całkowitego wstrzymania prac.
Tego samego dnia pojawił się drugi, dodatkowy szok: sytuacja na rynku ropy naftowej. Cena ropy Brent wzrosła o 2,2%, osiągając poziom 106,95 USD za baryłkę, po tym jak Arabia Saudyjska zamknęła kluczowy rurociąg w następstwie ataków dronów, a planowane spotkanie przedstawicieli Iranu i państw Zatoki Perskiej zostało przełożone. Warto przypomnieć, że w ubiegłym miesiącu wydobycie w Arabii Saudyjskiej spadło do najniższego poziomu od 1990 roku.
Również na rynku obligacji odnotowano skrajne wahania, jakich nie widziano od prawie dwóch dekad. Rentowność 10-letnich obligacji skarbowych USA oscyluje wokół poziomu 4,96% – rynek nie notował zamknięcia powyżej 5% od 2007 roku. Obecnie wyceny kontraktów typu swap wskazują na niemal 90% prawdopodobieństwo podwyżki stóp procentowych przez Fed w najbliższą środę wobec około 70% w zeszłym tygodniu, co jest następstwem wyższego od oczekiwań odczytu inflacji za sierpień.
Bieżący tydzień ma kluczowe znaczenie: trzy decyzje banków centralnych podjęte w krótkim odstępie czasu mogą zmienić globalne oczekiwania dotyczące polityki pieniężnej na resztę roku. Gwałtowny wzrost cen ropy, a zwłaszcza oleju napędowego i innych produktów rafinacji, podsyca obawy o inflację i perspektywy wzrostu gospodarczego. Zarówno Fed, jak i Bank Japonii prawdopodobnie zaostrzą w tym tygodniu politykę monetarną, co będzie niekorzystne dla globalnych wzrostów na rynkach aktywów ryzykownych i wywrze presję na indeksy giełdowe.
Mój scenariusz bazowy zakłada, że w środę Fed podniesie stopy procentowe, a rentowność obligacji 10-letnich przekroczy w najbliższych dniach poziom 5%. Uważam również, że obecna korekta w sektorze technologicznym będzie krótkotrwała, ponieważ przedmiotem debaty jest spowolnienie tempa rozwoju, a nie rezygnacja z inwestycji. Popyt na infrastrukturę obliczeniową pozostaje wysoki. Jednak prawdziwym wyzwaniem dla tego sektora będzie koszt pieniądza: przy rentownościach przekraczających 5% wygórowane wskaźniki wyceny zostaną poddane weryfikacji, niezależnie od decyzji zarządów dotyczących tempa rozwoju. Głównym ryzykiem dla tego scenariusza są kwestie regulacyjne – jeśli postulaty spowolnienia tempa prac zyskają poparcie organów regulacyjnych i staną się wymogiem prawnym, korekta może się przedłużyć, zamiast szybko się zakończyć.
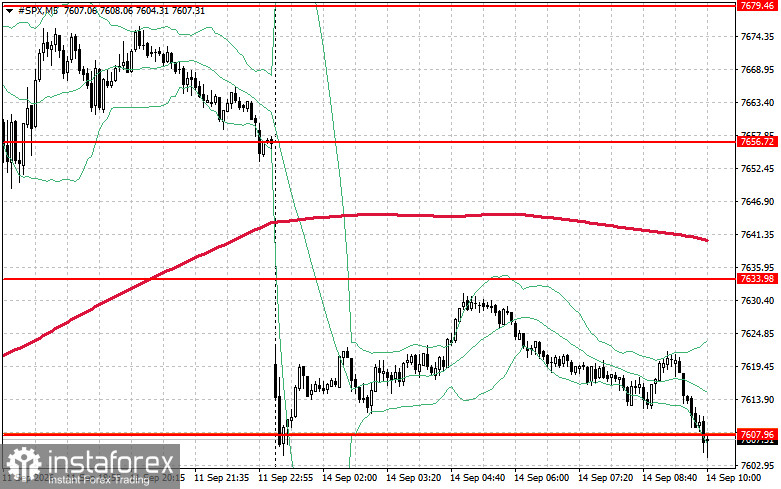
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7633 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7656 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7679 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7607 USD, którego przełamanie zepchnie instrument handlowy do 7583 USD, a następnie do 7563 USD.