 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Rentowność 10-letnich obligacji skarbowych USA utrzymuje się na poziomie około 5,3%, zbliżając się do wartości notowanych w 2002 roku. W tym kontekście Ray Dalio, założyciel funduszu Bridgewater, ostrzegł przed ryzykiem kryzysu zadłużenia w ciągu najbliższych trzech lat. Jego zdaniem rynek amerykańskich obligacji skarbowych staje się coraz bardziej podatny na zagrożenia, ponieważ spada popyt ze strony Chin i Japonii – dwóch największych zagranicznych wierzycieli USA. W takim scenariuszu straciliby posiadacze obligacji długoterminowych oraz sam rząd, gdyż obsługa długu stałaby się bardziej kosztowna. Zyskaliby natomiast inwestorzy, którzy ulokowali kapitał w złocie i innych aktywach niezależnych od zaufania do długu denominowanego w dolarach.
Logika Dalio jest prosta. Chiny nie chcą dalej zwiększać zaangażowania w amerykańskie papiery skarbowe, dostrzegając w tym ryzyko gospodarcze i geopolityczne. Z kolei Japonia – jak zauważa Dalio – już ogranicza swoje inwestycje i stara się sprowadzić kapitał z powrotem do kraju. Dla Japonii jest to zrozumiały krok: Bank Japonii podniósł stopy procentowe do 1,25% (najwyższy poziom od 1995 roku), rentowność 10-letnich japońskich obligacji rządowych (JGB) zbliżyła się do 3%, a inwestowanie na rodzimym rynku stało się atrakcyjniejsze niż wcześniej. Gdy dwóch głównych nabywców wycofuje się, reszta rynku musi przejąć nowo emitowane papiery, co prowadzi do wzrostu rentowności.
Rynek już dostrzega ten problem. Zadłużenie rządu USA osiągnęło poziom 40 bilionów dolarów, a w bieżącym roku wydatki przewyższą dochody o blisko 2 biliony dolarów. Próba wsparcia rynku przez Departament Skarbu poprzez skup obligacji w sierpniu i wrześniu nie przyniosła trwałych efektów: rentowność 30-letnich obligacji powróciła do poziomów sprzed uruchomienia programu. Scott Bessent tłumaczył wówczas, że wzrost kosztów finansowania wynika z globalnych trendów, jednak dla inwestorów brzmiało to raczej jak próba złagodzenia nastrojów niż rzeczywiste rozwiązanie problemu.
Druga część ostrzeżenia Dalio dotyczy sztucznej inteligencji. Wielkim firmom technologicznym coraz trudniej jest finansować ogromne inwestycje w AI. O ile wcześniej pozyskiwały kapitał głównie poprzez emisję akcji, o tyle obecnie coraz częściej sięgają po finansowanie dłużne. Łączy to ze sobą dwa rodzaje ryzyka: osłabienie rynku obligacji oraz rosnące zadłużenie przedsiębiorstw budujących infrastrukturę technologiczną.
Dalio dopuszcza możliwość pęknięcia bańki spekulacyjnej związanej ze sztuczną inteligencją. Jako możliwe czynniki wyzwalające wskazuje on konieczność spłaty zadłużenia lub wprowadzenie podatku od majątku. Nie jest to prognoza krótkoterminowa, lecz scenariusz, w którym firmy przyzwyczajone do taniego pieniądza nagle funkcjonują w realiach, gdzie koszty zaciągania zobowiązań wynoszą 5,3% i nadal rosną.
Tymczasem rynki akcji zachowują się tak, jakby problem nie istniał. Indeksy S&P 500 i Nasdaq 100 osiągają rekordowe poziomy. Z kolei złoto nie drożeje – jego cena oscyluje wokół 4120 USD, poniżej dwóch kluczowych średnich kroczących, ponieważ wysokie rentowności obligacji i silny dolar przeważają nad popytem wynikającym z poszukiwania bezpiecznych przystani inwestycyjnych.
Co to oznacza dla walut? Jeśli popyt na amerykańskie obligacje skarbowe osłabnie, dolar znajdzie się w trudnej sytuacji: obecnie wspierają go rosnące rentowności, jednak utrata zaufania do amerykańskiego długu ostatecznie wywarłaby presję na walutę. Na razie do tego nie doszło, więc dolar pozostaje aktywem defensywnym, utrzymującym się blisko rocznych maksimów i korzystającym na problemach Europy. Komentarz Dalio wskazuje jednak, co może doprowadzić do odwrócenia trendu: nie słabe dane gospodarcze, lecz wycofywanie się wierzycieli z finansowania amerykańskiego deficytu.
Moim zdaniem nadchodzące tygodnie pokażą, jak poważnie rynek traktuje to ryzyko. Słaby popyt na aukcjach obligacji oraz publikacja w środę jastrzębiego protokołu z posiedzenia Fed mogą doprowadzić do wzrostu rentowności i uderzyć w rynek akcji, podczas gdy stabilny popyt pozwoliłby rynkom odłożyć obawy na później. Jeśli rentowność 10‑letnich obligacji ustabilizuje się powyżej 5,3%, presja na wyceny akcji najpewniej wzrośnie, a ostrzeżenia Dalio przestaną być jedynie hipotetyczne.
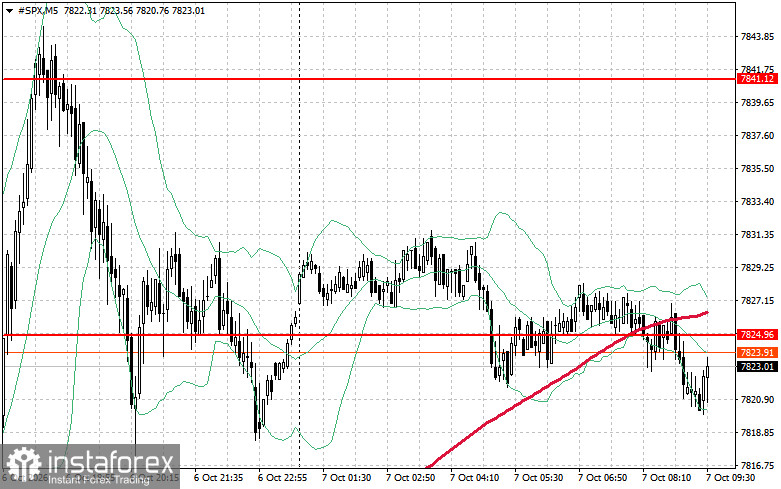
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7824 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7841 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7860 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7810 USD, którego przełamanie zepchnie instrument handlowy do 7793 USD, a następnie do 7774 USD.