 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Mimo wczorajszego spadku na rynkach bank Standard Chartered zrewidował swoje prognozy dotyczące stablecoinów. Obecnie przewiduje, że do 2030 roku kapitalizacja tego rynku osiągnie 2 biliony USD, czyli o dwa lata później, niż zakładano wcześniej, co wynika z faktu, że w tym roku rynek ustabilizował się na poziomie około 309 mld USD. Aktywność jednak nie spadła: wolumeny transakcji z udziałem stablecoinów stale rosną. Oznacza to, że wzrost napędzany jest nie przez emisję nowych jednostek, lecz przez zwiększony obrót już istniejących.
W raporcie wyróżniono cztery odrębne brynki o zróżnicowanej dynamice konkurencji. USDT Tether dominuje w zastosowaniach związanych z oszczędzaniem na rynkach wschodzących, podczas gdy USDC Circle przoduje w płatnościach na rynkach rozwiniętych. Na giełdach kryptowalut silną pozycję zajmują USDC oraz USDe Ethen. USDC dominuje również w niszowym segmencie transakcji między agentami AI. Standard Chartered przewiduje, że najostrzejsza rywalizacja rozegra się w obszarze płatności na rynkach rozwiniętych, gdzie stablecoiny emitowane przez banki oraz nowe sieci, takie jak USDG czy M^0, próbują wyprzeć dotychczasowe systemy płatnicze.
Kluczowym wnioskiem jest zestawienie stagnacji podaży ze wzrostem obrotów. Zazwyczaj podaż stablecoinów stanowi sygnał napływu nowego kapitału na rynek kryptowalut. Jej obecny zastój koresponduje z sytuacją obserwowaną w październiku – fundusze typu spot ETF odnotowują straty, a w minionym tygodniu trzy kategorie funduszy doświadczyły odpływu środków o łącznej wartości około 1,25 mld USD. Innymi słowy, zwiększone wykorzystanie stablecoinów nie zrekompensowało braku napływu kapitału, a teza, że stablecoiny miały samodzielnie pociągnąć rynek w górę, na razie nie znajduje potwierdzenia. Zyskują podmioty, które zajęły nisze z wyraźnym popytem – przede wszystkim Tether na rynkach wschodzących oraz Circle w sektorze płatności – podczas gdy pretendenci, oferujący jedynie zyski z rezerw, tracą na znaczeniu.
Według mojego scenariusza bazowego podaż stablecoinów utrzyma się w okolicach 309 mld USD do końca roku, chyba że powrócą napływy do funduszy ETF, a rentowność obligacji się ustabilizuje. Prawdziwym impulsem dla kolejnej fazy wzrostu będzie wprowadzenie jasnych regulacji oraz zasad rachunkowości, dzięki którym stablecoiny staną się praktycznym narzędziem dla korporacji. Działania sektora bankowego zdają się potwierdzać to założenie – Standard Chartered właśnie uruchomił handel BTC i ETH w Zjednoczonych Emiratach Arabskich. Uważnie obserwowałbym dwie kwestie: wzrost podaży jako sygnał powrotu kapitału do sektora kryptowalut oraz to, kto przejmuje dochody z rezerw. Odpowiedź na to pytanie przesądzi o układzie sił pomiędzy firmami Tether, Circle a nowymi podmiotami wchodzącymi na rynek.
Rekomendacje handlowe:
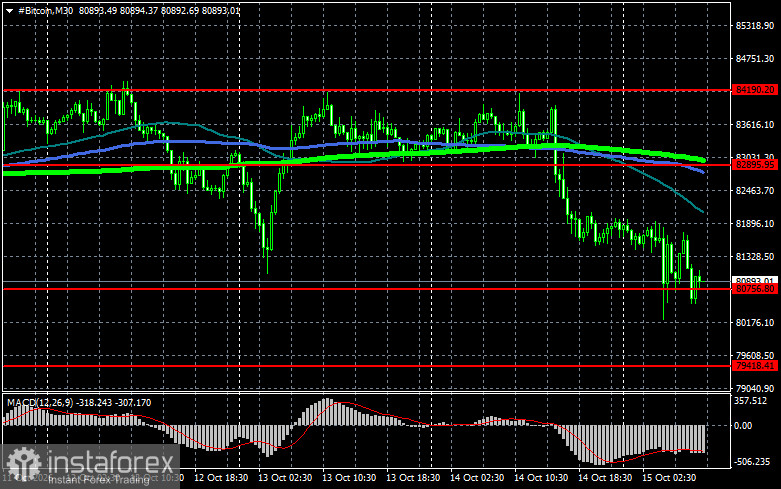
Jeśli chodzi o perspektywy techniczne dla Bitcoina, obecnie kupujący koncentrują się na powrocie do poziomu 82 900 USD, którego przełamanie utorowałoby drogę do 84 200 USD, a następnie do 86 000 USD. Jego przekroczenie potwierdzi siłę trendu wzrostowego. Jeśli Bitcoin spadnie, kupujący prawdopodobnie się uaktywnią w obszarze 80 700 USD. Spadek poniżej tego poziomu może szybko zepchnąć BTC w okolice 79 400 USD. Najdalszym celem pozostaje obszar 78 100 USD.
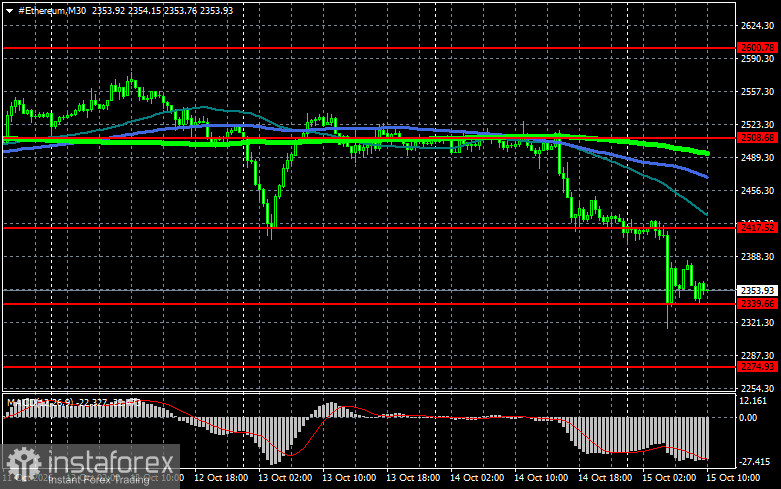
Jeśli chodzi o perspektywy techniczne dla Ethereum, konsolidacja powyżej poziomu 2417 USD otwiera drogę do 2508 USD. Najdalszym celem pozostaje maksimum w obszarze 2600 USD, którego przebicie będzie świadczyć o kształtowaniu się trendu wzrostowego. W przypadku spadku ceny Ethereum kupujący prawdopodobnie uaktywnią się w okolicach 2339 USD. Spadek poniżej tego poziomu może szybko zepchnąć ETH do 2274 USD. Najdalszym celem będzie obszar 2231 USD.
Na wykresie:
- Czerwone linie — poziomy wsparcia i oporu, które mogą działać jako strefy spowolnienia lub przyspieszenia ruchu ceny.
- Zielona linia — 50-dniowa średnia kroczącą.
- Niebieska linia —100-dniowa średnia kroczącą.
- Jasnozielona linia — 200-dniowa średnia kroczącą.
Przecięcie lub testowanie średnich kroczących zazwyczaj zatrzymuje ruch cenowy lub wyznacza nowy impuls.