 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



W dzisiejszym handlu w Azji kontrakty terminowe odnotowały wzrosty po ubiegłotygodniowej wyprzedaży, która dotknęła głównie sektor technologiczny. Kontrakty na indeksy S&P 500 oraz Nasdaq 100 zyskały co najmniej 0,4%; wzrosły również kontrakty na indeksy europejskie, co zapowiada mocniejsze otwarcie na rynkach kasowych. Większość spółek wchodzących w skład indeksu MSCI Asia-Pacific zanotowała wzrosty – rynki w Korei i Hongkongu znalazły się na plusie, podczas gdy Japonia pozostała w tyle. Warto przypomnieć, że w piątek indeks Nasdaq 100 spadł o 3,5%, co było jego najgorszym wynikiem od czerwca.
Bezpośrednią przyczyną wyprzedaży były wyniki finansowe spółek technologicznych. Piątkowe spadki potwierdziły, że inwestorzy tracą cierpliwość wobec firm, których podstawowa działalność wyhamowuje, podczas gdy wydatki na AI gwałtownie rosną. Rozczarowujące wyniki Alphabetu i Amazona na nowo rozbudziły obawy, że inwestycje w AI uszczuplają przepływy pieniężne samych przedsiębiorstw, które je finansują. Zyskały na tym akcje spółek defensywnych oraz obligacje, natomiast liderzy sektora AI ucierpieli. Indeks zmienności Cboe osiągnął najwyższy poziom od kwietnia, wzrósł popyt na opcje zabezpieczające, a korelacje między akcjami uległy zacieśnieniu – choć wciąż pozostają znacznie poniżej szczytowych wartości z marca, kiedy to doszło do ataków USA i Izraela na Iran.
W Azji nastroje były mieszane. Akcje chińskich spółek zyskały na wartości po doniesieniach, że organy nadzoru finansowego planują spotkania z bankami i domami maklerskimi w celu omówienia wsparcia dla rynku; ponadto Ludowy Bank Chin oraz organy nadzorujące sektor bankowy i rynek papierów wartościowych analizują programy kredytowe mające wspierać wykup akcji własnych. Indeks CSI 300 wzrósł o 1,3% po spadku o 2,9% w poprzednim tygodniu, a technologiczny indeks Star 50 zyskał 2,8%. Z kolei w Japonii akcje spółki Kioxia spadły w Tokio o 17% po opublikowaniu ostrożnych prognoz dla rynku pamięci, co podsyciło obawy, że napędzany przez AI boom zaczyna wyhamowywać.
Analitycy Morgan Stanley przewidują wystąpienie kilku "wydarzeń oczyszczających", które mogą przejściowo obniżyć ceny akcji, tworząc jednocześnie okazje do zakupów. Według ekspertów Barclays ostatnie tygodnie nie oznaczają "końca" trendu inwestycyjnego związanego z AI – mamy raczej do czynienia z typową korektą, podobną do dwóch wcześniejszych spadków w 2026 roku, po których ostatecznie przeważyła siła wyników.
Sytuacja geopolityczna nieco się uspokoiła. Cena ropy Brent spadła o 2,9%, do 110,16 USD za baryłkę, po doniesieniach, że Donald Trump chce dać więcej czasu dyplomacji z Iranem przed podjęciem decyzji o wznowieniu uderzeń po wyborach w USA, co poprawiło apetyt na ryzyko. Bitcoin odbił po zeszłotygodniowym spadku związanym z atakiem hakerskim na Binance.
Spodziewam się, że rynki w USA rozpoczną dzisiejszą sesję od odbicia, jednak jest jeszcze zbyt wcześnie, by mówić o trwałym odwróceniu trendu. Piątkowe załamanie w sektorze półprzewodników było dotkliwe i utrzyma podwyższoną zmienność aż do wyborów oraz publikacji wyników przez Nvidię. Jeśli cena ropy utrzyma się poniżej 110 USD, obecne odbicie może utrzymać się przez kilka sesji. Jeśli rozmowy dyplomatyczne zakończą się niepowodzeniem, presja na sektor technologiczny prawdopodobnie powróci.
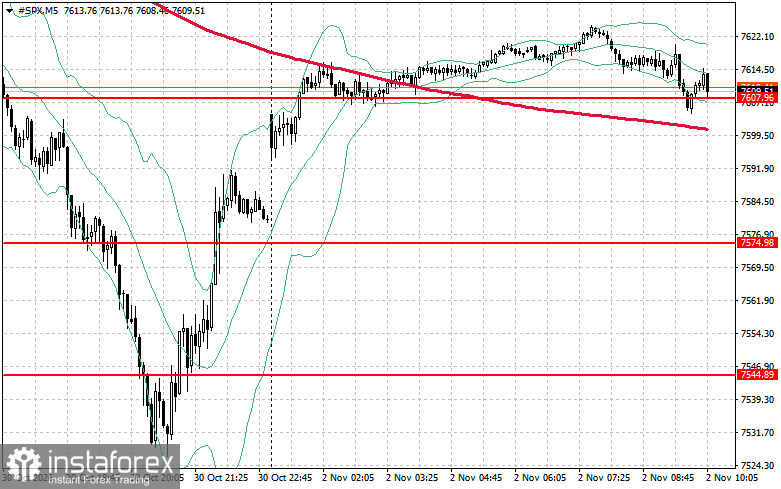
Jeśli chodzi o analizę techniczną indeksu S&P 500, najbliższym zadaniem dla kupujących jest pokonanie poziomu oporu na 7633 USD. Sygnalizowałoby to potencjał wzrostowy i otwierało drogę w kierunku 7656 USD. Utrzymanie poziomu 7679 USD dodatkowo wzmocniłoby pozycję byków. W przypadku spadku cen, wynikającego ze słabszego apetytu na ryzyko, kupujący powinni bronić okolic poziomu 7607 USD. Przełamanie tego wsparcia prawdopodobnie sprowadziłoby indeks do poziomu 7574 USD i otworzyło drogę w kierunku 7544 USD.