 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Dzisiaj indeks MSCI Asia Pacific spadł o 4,1% – był to najsilniejszy spadek od kwietnia 2025 roku. Indeks Nikkei 225 stracił 6%, a w trakcie sesji notowania indeksu Kospi spadły nawet o 8,8%. Tajwański indeks zakończył dzień spadkiem o 4,5%, wchodząc tym samym w fazę bessy. Kontrakty terminowe na europejskie indeksy również tracą na wartości, choć regionalny indeks MSCI zdołał częściowo odrobić poranne straty dzięki odbiciu kontraktów terminowych na amerykańskie indeksy.
Jest to wyraźna kontynuacja czwartkowej wyprzedaży, podczas której indeks S&P 500 spadł o 4,4% – co stanowi najgorszy wynik od czasu szoku wywołanego cłami w kwietniu 2025 roku. Indeks Nasdaq-100 stracił 6,4%, co przełożyło się na spadek kapitalizacji rynkowej o 2,3 bln USD. Dla sektora półprzewodników był to najgorszy tydzień od kwietnia ubiegłego roku. Zaskakująco szybko zmieniła się logika rynku: jeszcze w środę inwestorzy zakładali, że "demokratyczna fala" przyspieszy zakończenie wojny w Iranie, a giganci technologiczni zyskali blisko 1 bln USD wartości, licząc na to, że zaostrzenie przepisów dotyczących wydatków na AI złagodzi presję na przepływy pieniężne. Obecnie rynek postrzega regulacje jako zagrożenie dla całego łańcucha – od producentów chipów po firmy budujące centra danych.
Mechanizm przyczynowo-skutkowy wygląda następująco: nowa demokratyczna gubernator Teksasu, Gina Hinojosa, wezwała do natychmiastowego moratorium na projekty centrów danych; podobne postulaty pojawiły się również ze strony zwycięskich kandydatów w innych stanach. W rezultacie około 40% planowanych w USA mocy obliczeniowych centrów danych znajduje się w stanach, których nowi gubernatorzy zapowiedzieli wstrzymanie lub zawieszenie budowy. Najwięcej tracą Nvidia, Qualcomm oraz Arm – których portfel zamówień zależy od tempa rozbudowy infrastruktury – a także koreańscy producenci pamięci.
Na obecnej sytuacji zyskują obligacje oraz dolar. Rentowność 10-letnich obligacji skarbowych Chin spadła w trakcie sesji do rekordowo niskiego poziomu, co wynika z popytu na bezpieczne aktywa oraz nadpłynności na rynku. Amerykańskie obligacje skarbowe utrzymały czwartkowe zyski, a dolar umocnił się względem wszystkich walut grupy G10.
Sytuacja na rynku ropy naftowej wprowadza dodatkowe sprzeczności. Cena ropy Brent wzrosła o 1,7%, do 99,93 USD za baryłkę, po wcześniejszym skoku o 3,9% podczas poprzedniej sesji. Dla porównania: w środę notowania zamknęły się na poziomie 94,62 USD, w czwartek rano wynosiły około 93,6 USD, w miniony poniedziałek było to 104,77 USD, a pod koniec października cena zbliżała się do 118 USD. Nadzieje na szybkie zakończenie wojny w Iranie – wiązane z porażką Republikanów – zostały przyćmione przez panikę wokół AI, co sprawia, że surowce częściowo odrabiają wcześniejsze spadki.
Głównym punktem odniesienia dla Fed pozostają dane o zatrudnieniu w sektorze pozarolniczym (Nonfarm Payrolls). Według konsensusu gospodarka USA mogła stworzyć 65 000 miejsc pracy (wobec 29 000 we wrześniu), przy stopie bezrobocia na poziomie bliskim 4,18% (oczekiwano 4,2%). Uważam, że rynek reaguje obecnie szybciej na doniesienia polityczne niż na chłodne szacunki realnych strat. Ryzyko dla całego łańcucha powiązań jest jednak rzeczywiste: 40% nowych projektów zależy od decyzji nowo obejmujących urząd gubernatorów. Wszystko to zapowiada utrzymującą się zmienność na rynkach oraz w sektorze technologicznym w nadchodzących dniach – z szansami jedynie na częściowe odbicie – podczas gdy dolar i obligacje skarbowe prawdopodobnie pozostaną beneficjentami obecnej sytuacji.
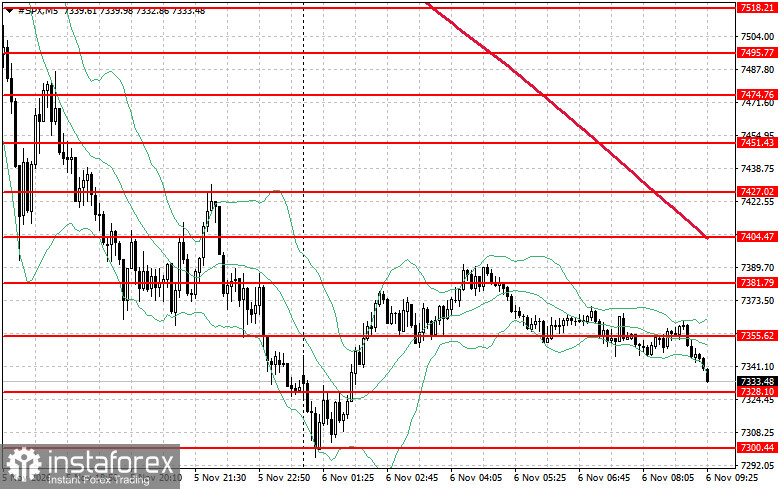
Perspektywy techniczne dla indeksu S&P 500
Głównym zadaniem kupujących jest dziś pokonanie bezpośredniego oporu na poziomie 7355. Potwierdziłoby to tendencję wzrostową i otworzyło drogę do ruchu w kierunku 7381. Równie istotne dla strony popytowej jest utrzymanie kontroli powyżej poziomu 7404, co pozwoliłoby na wzmocnienie jej pozycji. W przypadku spadków, wynikających z ograniczonego apetytu na ryzyko, kupujący powinni zareagować w okolicach poziomu 7328. Przełamanie tego wsparcia szybko sprowadziłoby instrument z powrotem do poziomu 7300 i otworzyło drogę w kierunku 7279.