 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Dziś na rynkach akcji obserwujemy wzrosty, podczas gdy ceny obligacji spadają. Zainteresowanie inwestorów sztuczną inteligencją przeważyło nad obawami, że wysoki odczyt inflacji może zmusić Rezerwę Federalną do dalszego podnoszenia stóp procentowych. Kontrakty terminowe na indeks Nasdaq 100 zyskały 1,5%, odrabiając wtorkowe spadki, kontrakty na S&P 500 oraz indeksy europejskie wzrosły o około 0,7%, a rynki azjatyckie zanotowały wzrost o 1,6%.
Nastroje rynkowe wspierały również pozytywne sygnały płynące z sektora AI. Akcje spółki CoreWeave w USA wzrosły o ponad 7% po tym, jak firma przedstawiła wyniki finansowe lepsze od oczekiwań i podniosła prognozy roczne. Kwartalne przychody OpenAI po raz pierwszy osiągnęły poziom 10 miliardów dolarów – to istotna kwota w obliczu wcześniejszych wątpliwości co do generowanych przez spółkę zysków. Kluczowym wydarzeniem pozostaje jednak oferta publiczna firmy Anthropic. Popyt okazał się na tyle duży, że w całości pokrył pulę akcji przeznaczonych do sprzedaży. Niektórzy inwestorzy oferują już swoje udziały innym nabywcom, a bankierzy dyskutują o podniesieniu wyceny spółki do poziomu 1,5 biliona dolarów lub wyżej. Jeszcze wczoraj spółka wycofała przedstawione wcześniej warunki cenowe, zapowiadając jednocześnie aktualizację dokumentacji. Według obecnych założeń cena emisyjna ma zostać ustalona 18 listopada, natomiast debiut giełdowy zaplanowano na 19 listopada.
Równowaga między optymizmem związanym z rozwojem AI a poziomem stóp procentowych pozostaje jednak krucha. W ubiegłym tygodniu sektor znalazł się pod silną presją po zwycięstwie Demokratów w Kongresie, które wywołały obawy o zaostrzenie regulacji dotyczących sztucznej inteligencji oraz możliwe spowolnienie inwestycji w budowę centrów danych. W rezultacie 5 listopada indeks Nasdaq 100 stracił 6,4%. W pierwszym tygodniu listopada fundusze hedgingowe ograniczały ekspozycję na ryzyko w najszybszym tempie od ponad dekady.
Coraz większą rolę ponownie odgrywają rentowności obligacji. Choć wysokie wyceny spółek związanych z AI pozostają jednym z głównych tematów rynkowych, to właśnie sytuacja na rynku długu pozostaje jednym z głównych czynników kształtujących wyceny akcji. Wczoraj publikacja danych o inflacji wywołała gwałtowną reakcję rynku obligacji. Rentowność dwuletnich amerykańskich obligacji skarbowych wzrosła o 17 punktów bazowych, co stanowi największy jednodniowy skok od 19 miesięcy.
Uważam, że spółki technologiczne utrzymają wsparcie do momentu debiutu Anthropic 18 listopada, pod warunkiem, że popyt na akcje w ramach tej potencjalnie największej w historii oferty publicznej pozostanie na wysokim poziomie. Obligacje prawdopodobnie pozostaną pod presją, dopóki Rezerwa Federalna utrzymuje możliwość podwyżki stóp o 50 punktów bazowych w grudniu, a każdy kolejny wzrost rentowności będzie skutkował ponowną wyprzedażą akcji spółek technologicznych. Trwałe wzrosty na giełdzie są możliwe dopiero po piątkowej, korzystnej, czyli niższej od oczekiwań, publikacji danych o cenach producentów, w przeciwnym razie wczorajsze spadki mogą się powtórzyć.
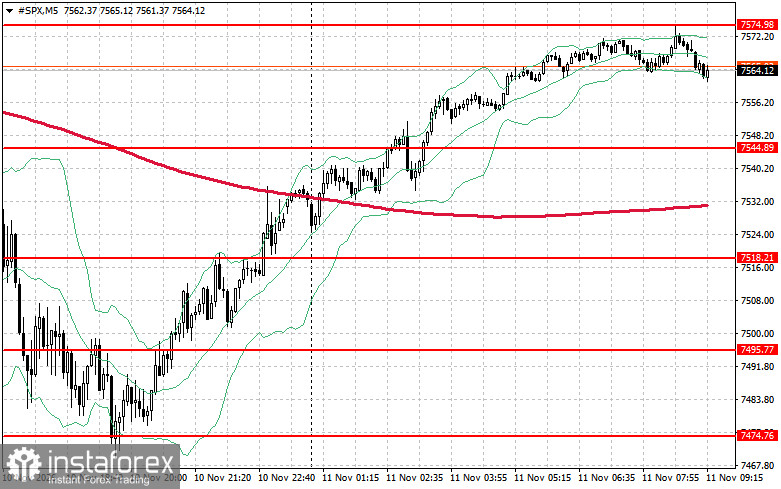
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7574 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7607 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7633 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7544 USD, którego przełamanie zepchnie instrument handlowy do 7518 USD, a następnie do 7495 USD.