 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Globalne spadki na rynkach akcji pogłębiły się dzisiaj, a rynki azjatyckie znalazły się pod ponowną presją. Indeks MSCI Asia Pacific spadł o blisko 1,5%, przy czym największe spadki odnotowano na Tajwanie i w Korei Południowej. Kontrakty terminowe na indeks S&P 500 pozostają niemal bez zmian, a na Nasdaq 100 rosną o około 0,3%, jednak same indeksy straciły wczoraj odpowiednio 1,9% i 2,7%, co oznacza trzeci dzień spadków z rzędu.
Bezpośrednią przyczyną była decyzja Waszyngtonu o ograniczeniu Chinom dostępu do zaawansowanych chipów i serwerów wykorzystywanych w sztucznej inteligencji. Zgodnie z tymczasowym rozporządzeniem Departamentu Handlu operatorzy centrów danych w Singapurze, Malezji, Tajlandii, Indonezji i Brazylii będą musieli uzyskać amerykańskie licencje eksportowe, aby móc sprowadzać tego rodzaju układy od Nvidii i innych amerykańskich dostawców. Rynek postrzega to jako "znaczącą eskalację", która uderzyła w inwestorów już wcześniej zaniepokojonych wysokimi wycenami spółek z sektora AI oraz niepewnymi zwrotami z ogromnych nakładów inwestycyjnych. Akcje chińskich twórców rozwiązań AI oraz operatorów centrów danych gwałtownie spadły, a indeks CSI 300 osiągnął najniższy poziom od lipca 2025 roku. W przypadku Tajwanu i Korei ryzyko ma inny charakter, ale jest równie realne: jeśli chińskie podmioty stracą dostęp do zagranicznych mocy obliczeniowych, popyt na nowe centra danych spadnie, a wraz z nim zamówienia na procesory, pamięci i specjalistyczny sprzęt.
Kluczowe wydarzenie dopiero przed nami: dzisiaj swoje wyniki opublikuje Nvidia. Raport pozwoli ocenić skalę popytu na chipy, a także ujawni pierwsze konsekwencje odejścia Jensena Huanga. Akcje Nvidii straciły wczoraj 4,1%, notując jednocześnie najgorszy tydzień od kwietnia 2025 roku. Tymczasem sekretarz skarbu USA, Scott Bessent, wezwał do przeprowadzenia "radykalnych" zmian w kierownictwie spółki. Warto zauważyć, że cały sektor znajduje się pod presją już od kilku sesji: 3 listopada indeks amerykańskich producentów półprzewodników stracił w ciągu trzech dni 12%, 6 listopada akcje Samsunga i SK Hynix spadły o ponad 6–7%, a 13 listopada Jensen Huang zrezygnował ze stanowiska – teraz do tej słabości dochodzą jeszcze amerykańskie ograniczenia eksportowe.
Kolejnym testem dla całego segmentu sztucznej inteligencji będzie debiut giełdowy (IPO) firmy Anthropic. Popyt na ofertę już teraz mniej więcej siedmiokrotnie przewyższa dostępną podaż. Bankierzy planują ustalić cenę w środę, a debiut giełdowy, który może okazać się największą ofertą publiczną w historii, ma nastąpić w czwartek. Warto przypomnieć, że 10 listopada wycofano parametry cenowe oferty w oczekiwaniu na korektę dokumentacji. Obecnie popyt pozostaje na wysokim poziomie.
Presję spadkową wywierają również stopy procentowe. Przedstawiciele Rezerwy Federalnej zasygnalizowali możliwość kolejnej podwyżki w grudniu. Beth Hammack opowiada się za stopniowymi, mniejszymi ruchami, podczas gdy Christopher Waller dopuszcza podwyżkę o 50 punktów bazowych, jeśli inflacja przyspieszy. Rentowność 10-letnich obligacji skarbowych USA utrzymuje się w okolicach 5,13% (wczoraj wynosiła 5,14%, a 10 listopada – 4,98%), podczas gdy indeks dolara pozostaje niemal bez zmian. Notowania ropy ponownie znalazły się pod presją. Cena baryłki Brent spadła poniżej 92 USD, wobec około 96,50 USD w poprzednim dniu i około 116 USD odnotowanych 30 października.
Wszystko wskazuje na to, że nerwowe nastroje na rynkach utrzymają się do czasu publikacji wyników Nvidii oraz giełdowego debiutu spółki Anthropic. Presja na rynki Tajwanu i Korei Południowej, a także na sektor półprzewodników, prawdopodobnie pozostanie wysoka. Słabe wyniki Nvidii lub ostrożne prognozy dotyczące dalszej działalności spółki mogłyby dodatkowo pogłębić spadki. Rentowności obligacji utrzymujące się w pobliżu 5,1% będą z kolei ograniczać możliwości szybkiego odbicia w sektorze technologicznym. Wyraźniejsza zmiana trendu może nastąpić dopiero po czwartku, pod warunkiem potwierdzenia silnego popytu na akcje Anthropic oraz rozwiania przez Nvidię obaw dotyczących popytu na rozwiązania oparte na sztucznej inteligencji.
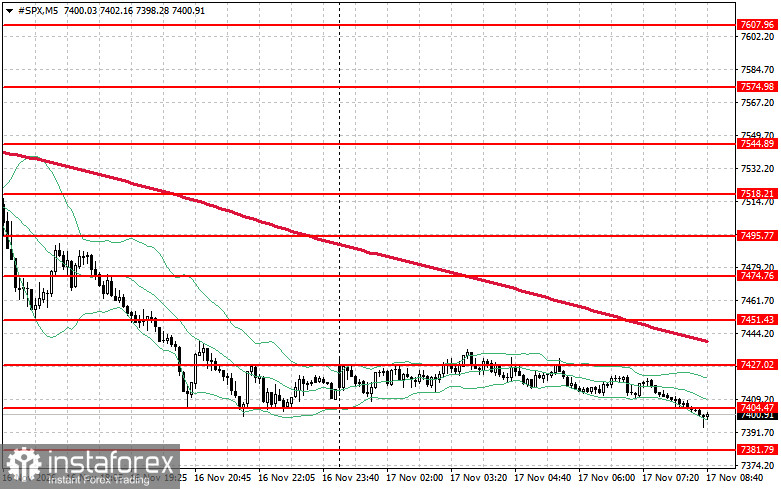
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7404 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7427 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7451 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7381 USD, którego przełamanie zepchnie instrument handlowy do 7355 USD, a następnie do 7328 USD.