 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



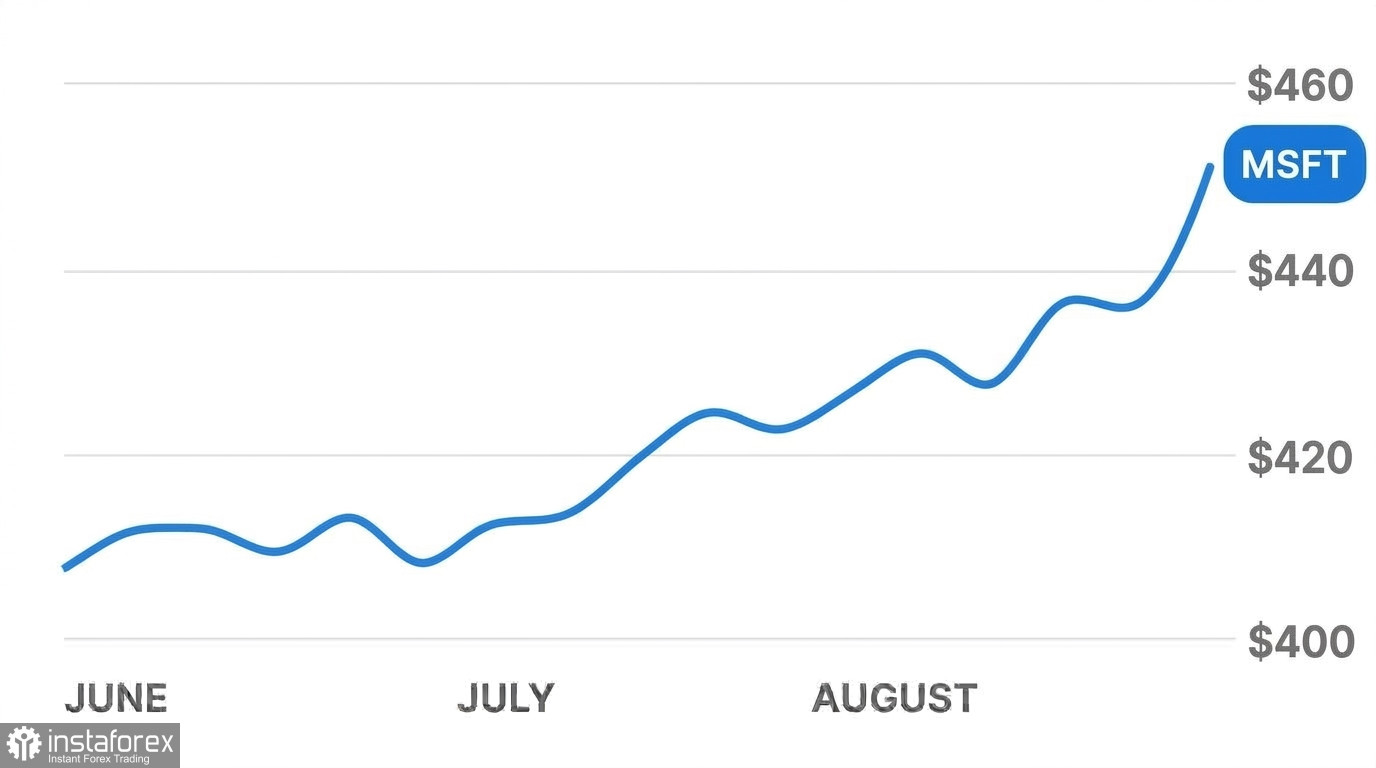
Análise do desempenho das ações da Microsoft (MSFT) em meio ao lançamento do Azure Maia 300 e aos principais desafios do mercado
O principal catalisador do movimento de compra foi a apresentação do novo processador para servidores Azure Maia 300. Esse acelerador de silício personalizado foi desenvolvido pelos engenheiros da Microsoft para otimizar cargas de trabalho de redes neurais nos serviços corporativos de nuvem. A empresa anunciou planos para implantar uma capacidade de servidores de vários gigawatts a partir de 2027. A transição para sua própria linha de chips visa reduzir os gastos contínuos com GPUs de alto desempenho de fornecedores terceirizados, liderados pela Nvidia. O modelo de entrada da série, o Maia 200, já processa consultas de usuários em tempo real no assistente digital Copilot. O Maia 300 oferece 40% mais tokens — as unidades fundamentais de texto e código — por megawatt de energia consumida em comparação com as GPUs para servidores padrão atualmente disponíveis no mercado.
Para ampliar sua presença na infraestrutura de servidores, a Microsoft firmou uma parceria com a Marvell Technology e a Oracle no âmbito do Open Compute Project internacional. As empresas formaram um grupo de trabalho para desenvolver um padrão aberto para um módulo integrado de segurança de hardware. Incorporado diretamente à placa-mãe do servidor, esse módulo isola o gerenciamento de chaves de criptografia e protege bancos de dados em nuvem contra a interceptação de dados no nível do hardware, além de reduzir a latência das consultas.
Esse cenário positivo desencadeou uma onda de revisões para cima dos preços-alvo por parte dos principais bancos de investimento. Os analistas do Barclays elevaram o preço-alvo das ações da Microsoft de US$ 512 para US$ 600, mantendo a recomendação Overweight (exposição acima da média), e citaram a aceleração da demanda por software no trimestre em curso. O Deutsche Bank elevou seu preço-alvo de US$ 550 para US$ 600. Os analistas do JPMorgan classificaram a ação como uma de suas principais escolhas (top pick), a Melius estabeleceu o preço-alvo mais alto do mercado, de US$ 665, e o Wells Fargo projetou uma alta para US$ 725 por ação.
A atenção do mercado agora se volta para a divulgação do relatório de resultados trimestrais, prevista para 28 de outubro de 2026. O consenso dos analistas aponta para um lucro por ação de US$ 4,72 e uma receita total de US$ 90,4 bilhões. Os principais pontos de atenção serão a manutenção do crescimento do negócio de nuvem Azure na faixa de 44% a 45% e os primeiros resultados operacionais sob a estrutura corporativa reestruturada em dois segmentos.
Principais desafios
Cinco fatores limitantes importantes continuam a exercer pressão sobre o preço das ações e o desempenho financeiro da Microsoft:
•Suspensão da participação da Microsoft no programa PERM pelo Departamento do Trabalho dos EUA: a agência suspendeu a autorização da Microsoft para patrocinar profissionais estrangeiros em processos de obtenção de residência permanente. A medida afeta as operações de RH da empresa, responsáveis por gerenciar cerca de 6.000 prorrogações de vistos e certificações trabalhistas de funcionários estrangeiros. A sanção representa um risco imediato de perda de talentos, especialmente entre engenheiros e pesquisadores essenciais na área de aprendizado de máquina (machine learning).
•Investigação antitruste na Itália sobre a divisão de jogos: as autoridades italianas, com o apoio da Comissão Europeia, iniciaram uma investigação formal sobre os estúdios de jogos da empresa. A apuração tem como foco as transações com moedas virtuais dentro dos jogos e os modelos de cobrança de comissões dos usuários. Essa investigação se soma aos crescentes desafios regulatórios enfrentados pela empresa na Europa e pode resultar em multas substanciais.
•Despesas de capital superiores a US$ 50 bilhões e avaliações elevadas: as despesas de capital (capex) trimestrais destinadas à construção de data centers, à aquisição de servidores e à implantação de redes de fibra óptica já ultrapassam US$ 50 bilhões. A corretora Phillip Securities rebaixou a recomendação para as ações da Microsoft de acordo com sua escala de classificação, passando-a para Neutral, com preço-alvo de US$ 515. A corretora observou que as avaliações atuais já refletem integralmente os fatores positivos de curto prazo, deixando pouca margem para desvios em relação às projeções financeiras da empresa.
•Realização de lucros por investidores de varejo antes da divulgação dos dados de inflação: o sentimento dos investidores na plataforma de negociação social Stocktwits inclinou-se para um saldo líquido de vendas, em meio a um volume elevado de mensagens. Os traders vêm realizando lucros perto da máxima de 52 semanas, de US$ 553,72. A divulgação de novos dados de inflação ao consumidor dos EUA aumenta a cautela, pois pode reforçar a postura restritiva do Federal Reserve, que consiste em manter os juros elevados por mais tempo.
Perspectivas
Nossa visão sobre a trajetória de curto prazo das ações da Microsoft permanece cautelosa e não sustenta as metas de preço de US$ 600 a US$ 725 projetadas pelo mercado para os próximos meses.
Antes da divulgação dos resultados, prevista para 28 de outubro de 2026, as ações provavelmente entrarão em uma fase de consolidação, negociando lateralmente na faixa de US$ 530 a US$ 550. Os investidores de varejo provavelmente continuarão reduzindo suas posições perto da máxima de US$ 553,72, enquanto a incerteza macroeconômica em torno dos indicadores de inflação poderá levar os fundos institucionais a evitar ampliar significativamente suas posições.
A próxima teleconferência de resultados será um teste decisivo. Para sustentar uma avaliação acima de US$ 540 por ação, a empresa precisará confirmar um crescimento de pelo menos 45% da receita do Azure e demonstrar retornos viáveis sobre despesas de capital (capex) trimestrais superiores a US$ 50 bilhões. As entregas em volume do chip Maia 300 só ganharão escala em 2027, o que significa que essa arquitetura não contribuirá diretamente para os resultados financeiros no atual período fiscal.
O cenário-base até o final de 2026 aponta para uma faixa de negociação entre US$ 520 e US$ 565 por ação. As restrições aos vistos de trabalhadores estrangeiros, as disputas judiciais em andamento na Europa e a desaceleração do crescimento da receita da OpenAI atuarão como fatores estruturais que limitarão a alocação de caixa livre. Os investidores podem preferir evitar novas compras nos níveis atuais e aguardar indicadores confirmados de execução operacional na divisão de nuvem após a divulgação dos resultados de outubro.