 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Os investidores podem ter bons motivos para torcer por um aumento dos juros. E isso não é um paradoxo criado apenas para causar efeito. Nos últimos quinze anos, a principal questão para o mercado não tem sido o que está acontecendo com a economia, mas o que o Federal Reserve (Fed) fará a respeito. Até mesmo boas notícias, como um forte crescimento do emprego, poderiam se transformar em uma espécie de cara ou coroa entre queda ou alta das ações caso aumentassem a probabilidade de um aperto da política monetária. O S&P 500 caiu pela quinta vez nos últimos sete dias, enquanto os rendimentos dos Treasuries subiram para o nível mais alto desde 2007, antes da decisão do Fed, que os traders consideram praticamente certa.
A competição pelo dinheiro dos investidores se intensificou significativamente. Após décadas de rendimentos próximos de zero, os títulos agora oferecem um retorno livre de risco de cerca de 5%, obrigando as ações a provar, por meio de seu desempenho, que investir nelas justifica o risco. As ações tiveram um bom desempenho apesar dos rendimentos mais altos porque a pressão exercida pela alta dos rendimentos foi compensada pelo crescimento consistente dos lucros. No entanto, esse equilíbrio pode se tornar mais difícil de manter caso os custos de financiamento continuem subindo.
Principais riscos para o mercado de ações
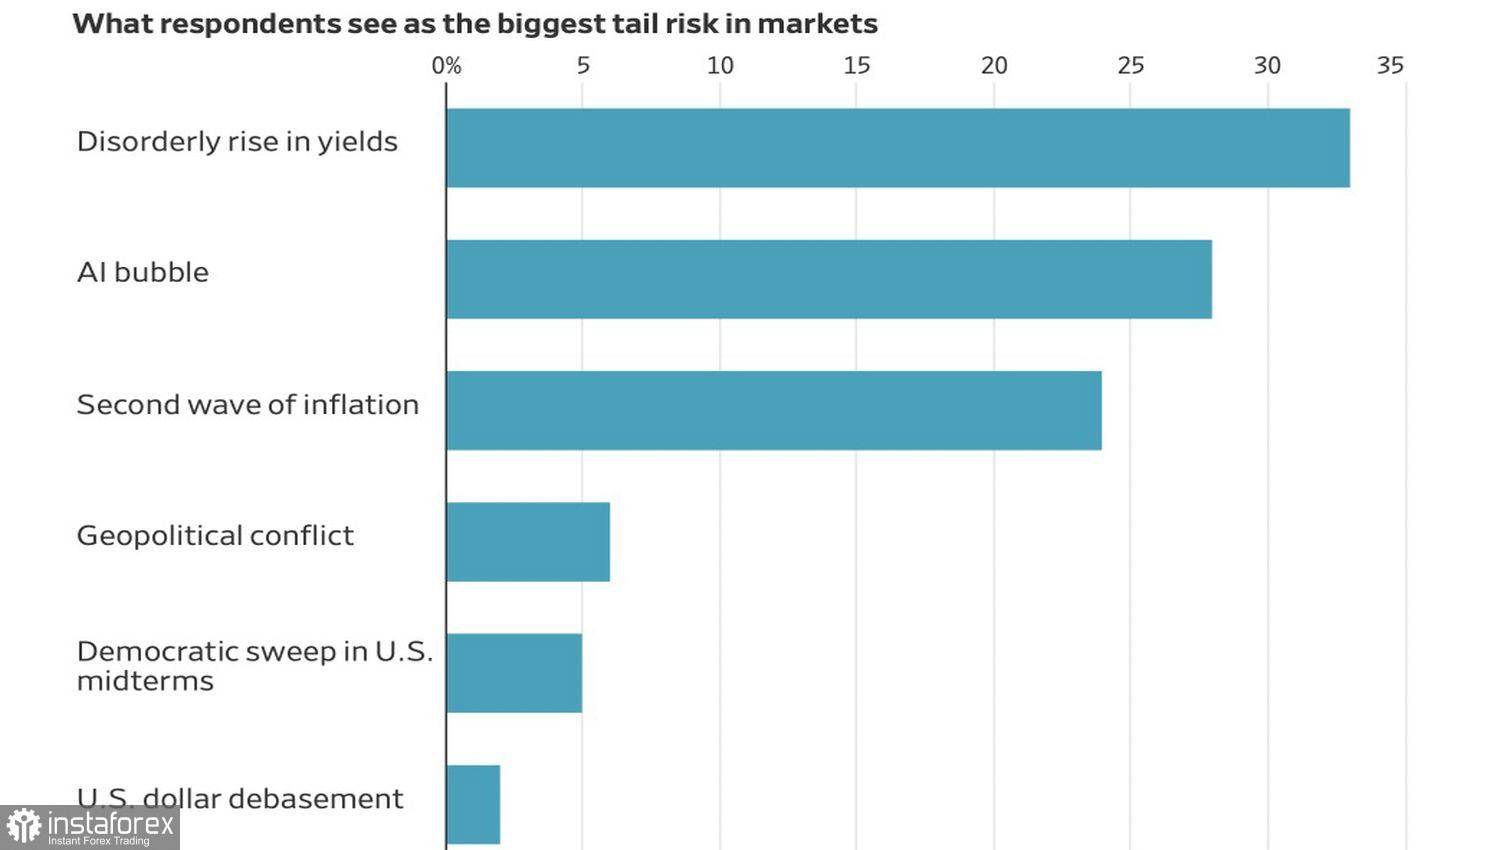
A pesquisa de setembro do Bank of America com gestores de fundos confirma a crescente cautela. As posições líquidas de sobreponderação em ações globais caíram de 56% para 49% em relação ao mês anterior, a participação de caixa nos portfólios aumentou ligeiramente e, pela primeira vez, o principal risco de cauda identificado não foi uma bolha de inteligência artificial, mas uma alta desordenada dos rendimentos dos Treasuries. E isso ocorreu antes de o rendimento do Treasury de 10 anos ultrapassar o nível psicologicamente importante de 5%.
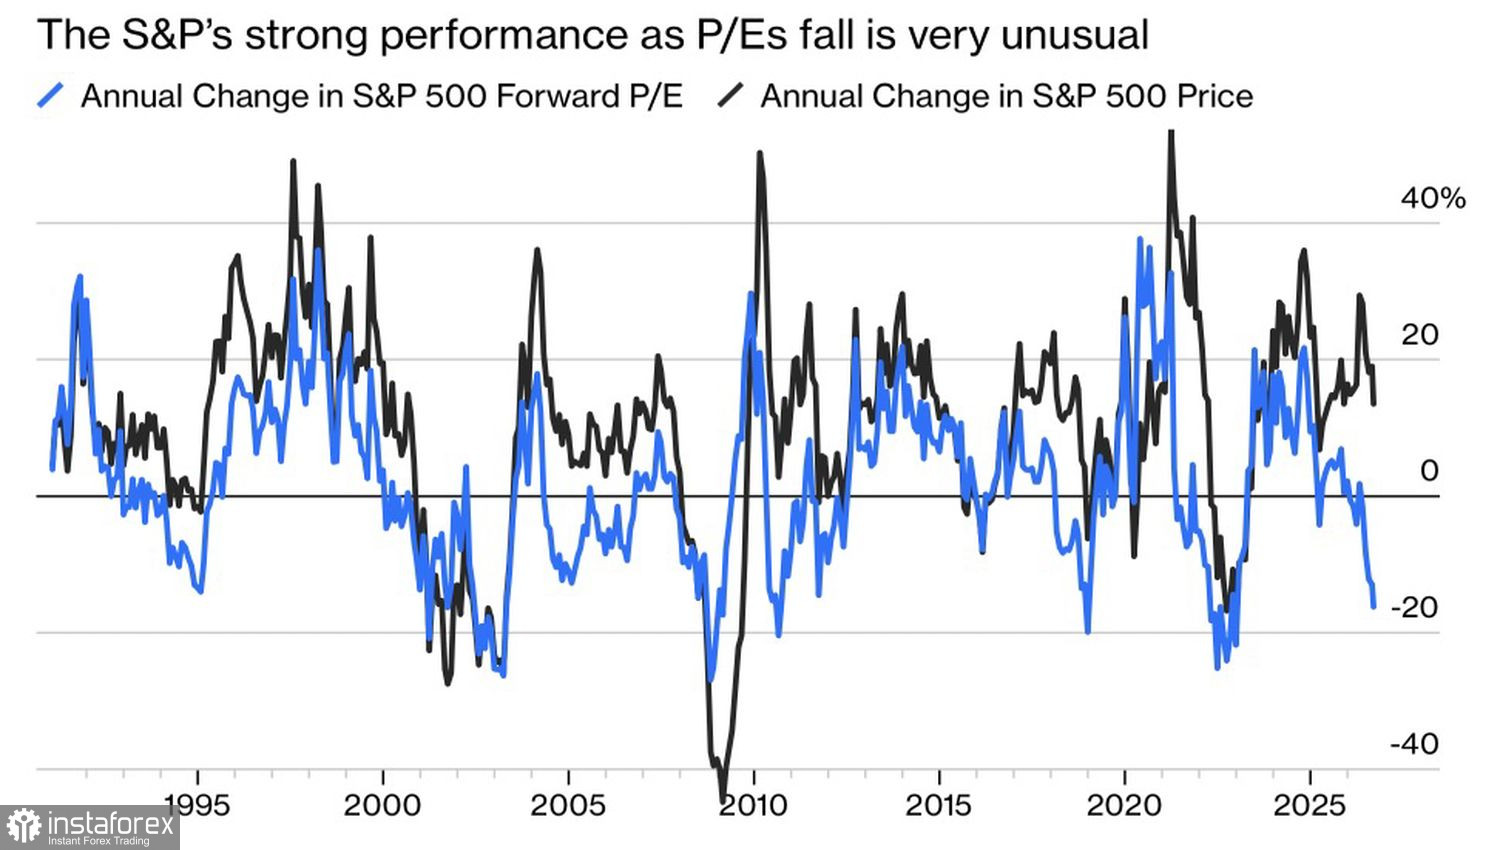
Ainda assim, a resiliência do S&P 500, que acumula alta de 10,7% desde o início do ano, apesar de um aumento de 80 pontos-base nos rendimentos e de uma alta de 65% nos preços do petróleo, é significativa. Os múltiplos de valuation de fato caíram muito mais do que o habitual, mas os preços das ações estão se sustentando muito melhor do que em qualquer episódio anterior de contração semelhante das avaliações. Isso foi sustentado por um aumento sem precedentes nas projeções de lucros, impulsionado em grande parte pelos investimentos em IA.
A preocupação é outra: se os rendimentos continuarem subindo não simplesmente por causa da redução dos múltiplos de valuation, mas porque o Fed acabar desacelerando o próprio boom da IA, as projeções de lucros podem não se concretizar.
O S&P 500 e a dinâmica do P/E
A divergência de opiniões em Wall Street também é reveladora. O Wells Fargo reduziu sua projeção para o S&P 500 de 7.950 para 7.700 pontos, citando uma desaceleração inevitável no ciclo de crescimento dos lucros, que já dura uma década, e o aumento dos riscos para o setor de tecnologia. Enquanto isso, o Bank of America e a Tallbacken Capital Advisors elevaram suas projeções, seguindo o movimento do JPMorgan e da Yardeni Research, que também aumentaram suas previsões em agosto.
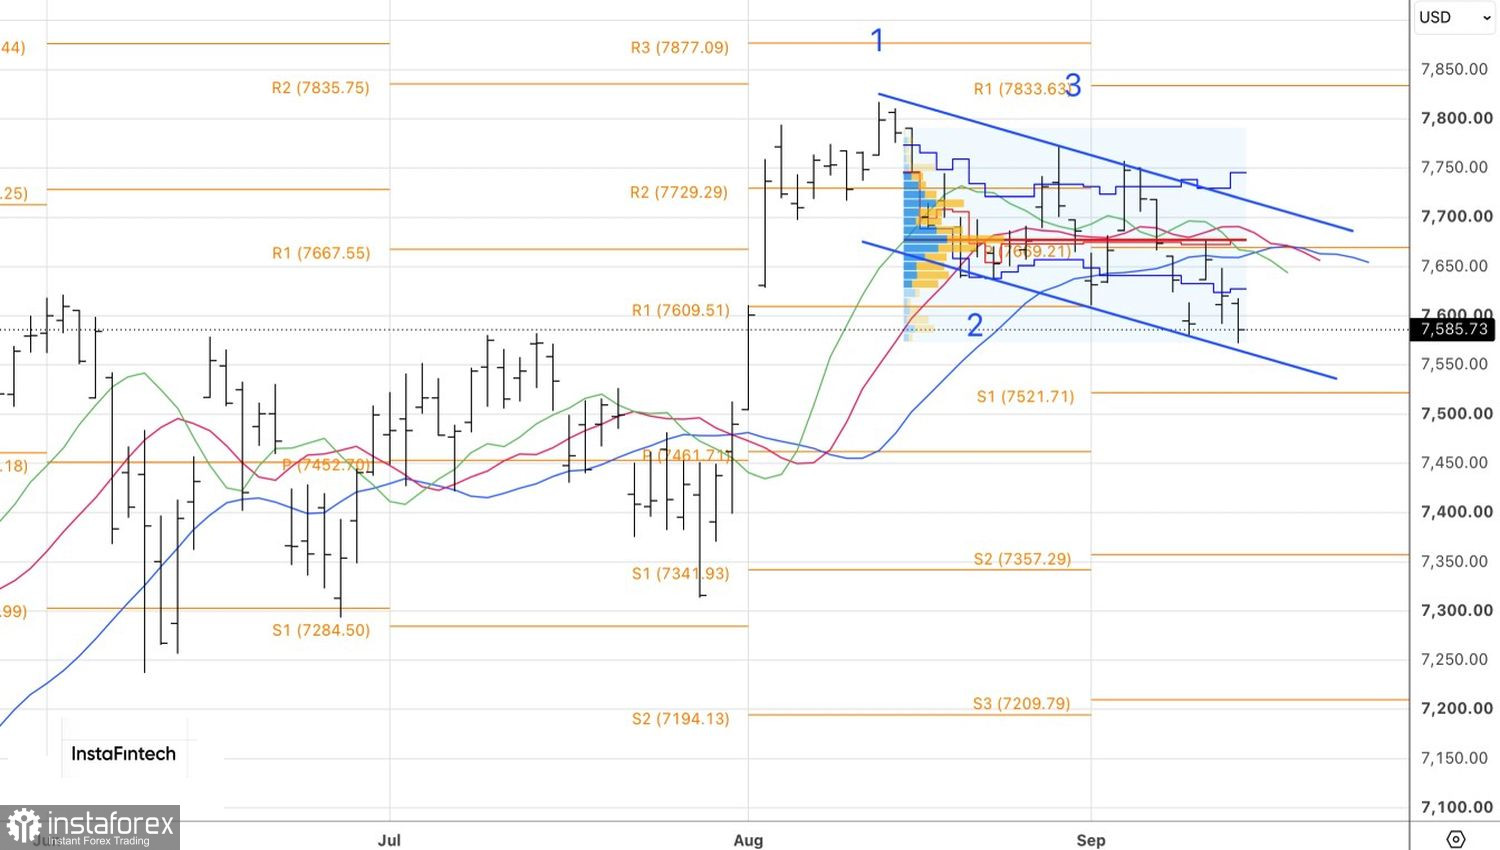
Do ponto de vista técnico, o S&P 500 está sendo negociado dentro de um canal de baixa no gráfico diário. Um rompimento abaixo do limite inferior, próximo de 7.560, abriria uma oportunidade para aumentar as posições vendidas já estabelecidas. Por outro lado, um repique a partir desse limite ou a incapacidade dos ursos de iniciar um ataque seriam motivos para retomar as posições compradas no amplo índice acionário.