 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



O euro continuou a cair frente ao dólar, repetindo a dinâmica dos últimos dias, embora haja visivelmente menos motivos novos para isso. Os comentários de autoridades europeias nesta semana levantam questões: por um lado, a inflação cria dificuldades óbvias; por outro, grande parte dela até agora decorre da alta dos preços da energia e das decisões sobre juros já tomadas, sem sinais claros de efeitos de segunda ordem. Segundo Lagarde, as altas de juros já discutidas podem ser suficientes para impedir que as pressões inflacionárias se espalhem pela economia. O foco permanece nos preços da energia, que sobem com o petróleo, e tanto políticos quanto economistas europeus apontam a situação no Oriente Médio como o principal gatilho para novos aumentos de preços. Em conjunto, esses fatores pesam contra o euro e favorecem o dólar.
Ontem não foram divulgados dados da zona do euro, portanto o euro não tinha um motivo formal para subir na primeira metade do dia. A maior atenção ficou voltada para os dados dos EUA, e o destaque não foi o dólar, mas o aumento da incerteza: as vagas de emprego do JOLTS, segundo o Bureau of Labor Statistics, permaneceram praticamente inalteradas em relação a julho, enquanto o índice de confiança do consumidor despencou de 88,6 em agosto para 81,9 em setembro. Trata-se de uma queda significativa, e sua importância não é apenas numérica: uma parcela relevante dos entrevistados agora espera uma recessão nos próximos 12 meses, enquanto as expectativas de inflação saltaram para 6,1%. O paradoxo é que os consumidores estão reduzindo os gastos em meio aos temores de recessão, enquanto a inflação acelera não por causa da demanda, mas dos preços da energia — algo que o aumento da poupança dos consumidores não consegue solucionar.
Isso coloca o Federal Reserve em uma posição difícil: por um lado, precisa elevar os juros para combater a inflação; por outro, os primeiros sinais de desaceleração econômica já são visíveis. Ainda não vejo uma ameaça iminente, mas essa tendência não deve ser ignorada: se a fraqueza atingir o mercado de trabalho, novas altas dos juros pelo Fed serão colocadas em dúvida. O mercado reagiu à fraca confiança do consumidor e aos riscos econômicos pressionando o dólar para baixo em relação ao euro e à libra, de modo que os dados de ontem enfraqueceram o dólar mais do que o movimento dos preços de hoje pode sugerir à primeira vista.
Para a libra, os dados de hipotecas divulgados ontem mostraram 54,9 mil aprovações, bem abaixo das previsões dos economistas e ligeiramente abaixo do resultado de agosto. No entanto, os novos empréstimos líquidos a pessoas físicas saltaram para 6,9%, ante 6,2% em agosto, e um indicador praticamente compensou o outro. Por isso, a libra não sofreu um impacto significativo com essa divulgação; depois de atingir uma mínima semanal e diante dos dados fracos dos EUA, a moeda se recuperou com bastante força e apresentou maior resiliência que o euro pelo segundo dia consecutivo.
Hoje, o mercado estará concentrado em um conjunto muito maior de indicadores. No Reino Unido, será divulgada a estimativa final do PIB do segundo trimestre: o consenso prevê crescimento de 0,6% na comparação trimestral (o mesmo registrado no primeiro trimestre) e de 1,2% na comparação anual. Como esta é a leitura final, a libra provavelmente ignorará o dado caso não haja revisões, mas o risco de uma revisão para baixo, em meio à situação no Oriente Médio, poderá provocar vendas. Também serão divulgados os dados de variação dos investimentos (previsão de +1,7%) e do saldo em conta corrente, de modo que o conjunto de indicadores poderá provocar um movimento significativo da libra em qualquer direção.
Na zona do euro, o principal foco serão as vendas no varejo da Alemanha: após uma queda acentuada de 3,4% em julho, é esperado um aumento de 1,4% em agosto, e essa recuperação poderá dar suporte ao euro. A taxa de desemprego da Alemanha deve permanecer inalterada em 6,4%, enquanto o índice de preços ao consumidor (CPI) alemão parece muito mais importante: a expectativa é de que a inflação geral acelere para 0,5% em setembro, ante 0,2% em agosto. Um resultado acima das expectativas sinalizaria aos mercados que a recente alta dos juros pelo Banco Central Europeu foi justificada, aumentando as chances de um novo aperto monetário — um fator diretamente positivo para o euro.
Os dados dos EUA de hoje também são numerosos. A estimativa final do PIB do segundo trimestre é de 1,5% (sem revisão), refletindo uma desaceleração significativa em relação aos 2,1% do primeiro trimestre; uma revisão para baixo aumentaria a pressão sobre o dólar antes dos principais indicadores do mercado de trabalho. O relatório de emprego da ADP deve mostrar 70 mil novas vagas, após apenas 38 mil em agosto: a série vem recuando desde maio, portanto, o aumento esperado provavelmente seria interpretado como positivo para o dólar. O PCE subjacente deve registrar alta de 0,3% em agosto, ante 0,2% em julho, ou cerca de 3,4% na comparação anual, e um resultado acima das expectativas daria ao Fed um argumento adicional de que as pressões inflacionárias não estão diminuindo, mas aumentando. Isso afetaria diretamente a probabilidade de uma alta dos juros na próxima reunião — atualmente precificada em cerca de 40% —, de modo que os dados de inflação e emprego de hoje assumem importância elevada, apesar da agenda já bastante carregada de discursos de dirigentes do Fed.
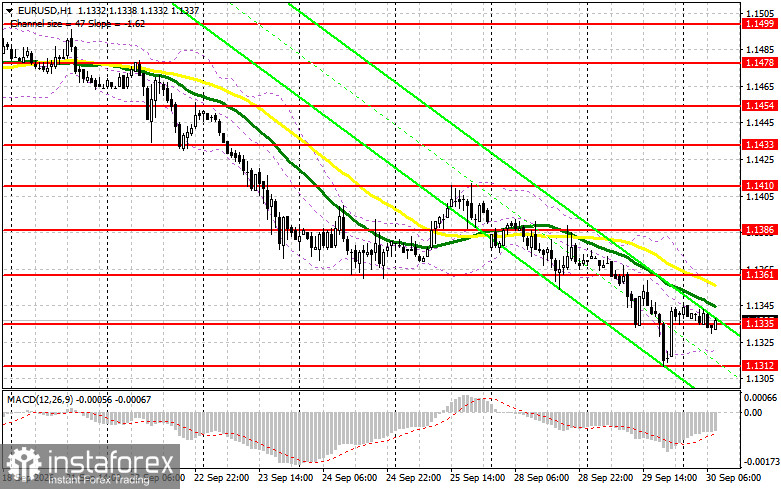
EUR/USD — no gráfico de uma hora, observo o nível de 1,1335 para posições compradas: um falso rompimento nesse nível pode levar a uma alta até 1,1361, e um fechamento acima dessa faixa abre espaço para um movimento até 1,1386, onde eu buscaria vender após um repique, visando uma correção de 20–25 pips. As posições vendidas a partir de 1,1361 só são consideradas após um falso rompimento para cima; as médias móveis e a recente tendência de baixa reforçam esse cenário.
Um falso rompimento de 1,1335, seguido de um retorno abaixo desse nível, seria um motivo para aumentar as posições vendidas em direção a 1,1312. Um rompimento dessa faixa abriria caminho para 1,1288 e 1,1249, onde eu consideraria comprar após um repique, visando uma correção de 15–20 pips. As posições compradas a partir de 1,1312 e 1,1288 são válidas apenas em caso de falso rompimento para baixo.
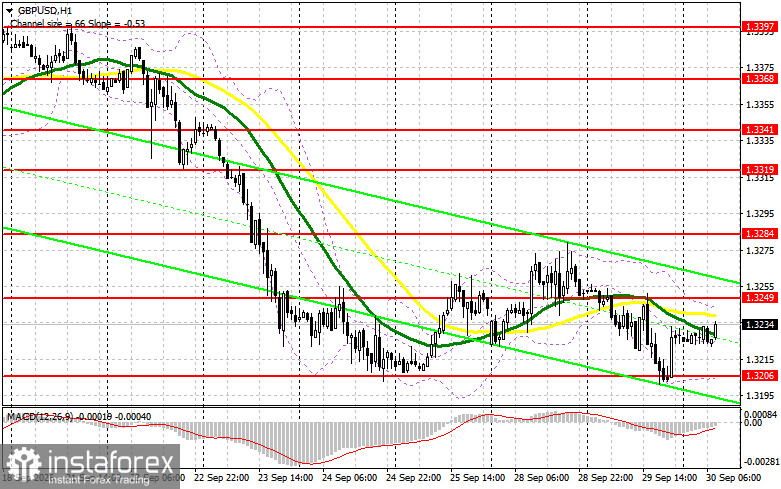
GBP/USD — o cenário é semelhante: o suporte em 1,3206 se manteve ontem e proporcionou um bom ponto de entrada para posições compradas. Hoje, a libra reagirá aos dados do PIB do Reino Unido, portanto, o nível de 1,3249 estará em foco. Se o mercado não receber grandes surpresas, um falso rompimento desse nível seria um sinal de venda em direção a 1,3206, enquanto um fechamento abaixo da faixa abriria caminho para 1,3173 e 1,3137, onde eu buscaria comprar após um repique, visando 20–25 pips; as posições compradas a partir de 1,3173 e 1,3206 são consideradas apenas em caso de falso rompimento. Se os touros superarem 1,3249, eu evitaria posições vendidas até 1,3284, em caso de fechamento malsucedido, ou consideraria vender após um repique a partir de 1,3319, com o mesmo alvo de 20–25 pips.
Em resumo, a fraca confiança do consumidor nos EUA e os primeiros sinais de desaceleração econômica criam mais dificuldades para o Fed do que o euro consegue aproveitar imediatamente. Até que a zona do euro confirme a disposição do BCE para um novo aperto monetário por meio de seus próprios dados de inflação e vendas no varejo, a fraqueza do dólar provavelmente será episódica, e não estrutural. Espero que o conjunto de dados de hoje — especialmente o CPI alemão e o PCE dos EUA — determine se o dólar voltará a se fortalecer em relação ao euro e à libra até o fim da semana.