 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



O mercado já havia dado como perdido o ouro sob o peso de uma segunda alta consecutiva dos juros pelo Fed. O metal precioso afundou para seu nível mais baixo desde o início de agosto, pois os investidores estavam convencidos de que a política monetária se apertaria ainda mais. Então o membro do FOMC John Williams falou, e o ouro voltou à vida.
O presidente do Fed de Nova York disse que a inflação continua alta demais e que uma alta da taxa dos Fed Funds ainda este ano poderia ser apropriada. Mas não há necessidade de pressa: após a decisão de setembro, o Federal Reserve tem tempo para analisar novos dados. Antes de seus comentários, o mercado futuro havia precificado em mais de 70% a probabilidade de uma alta dos juros em outubro. Após o discurso, essa probabilidade caiu para 46%, o dólar americano e os rendimentos dos títulos cederam, e o XAU/USD aproveitou a pausa.
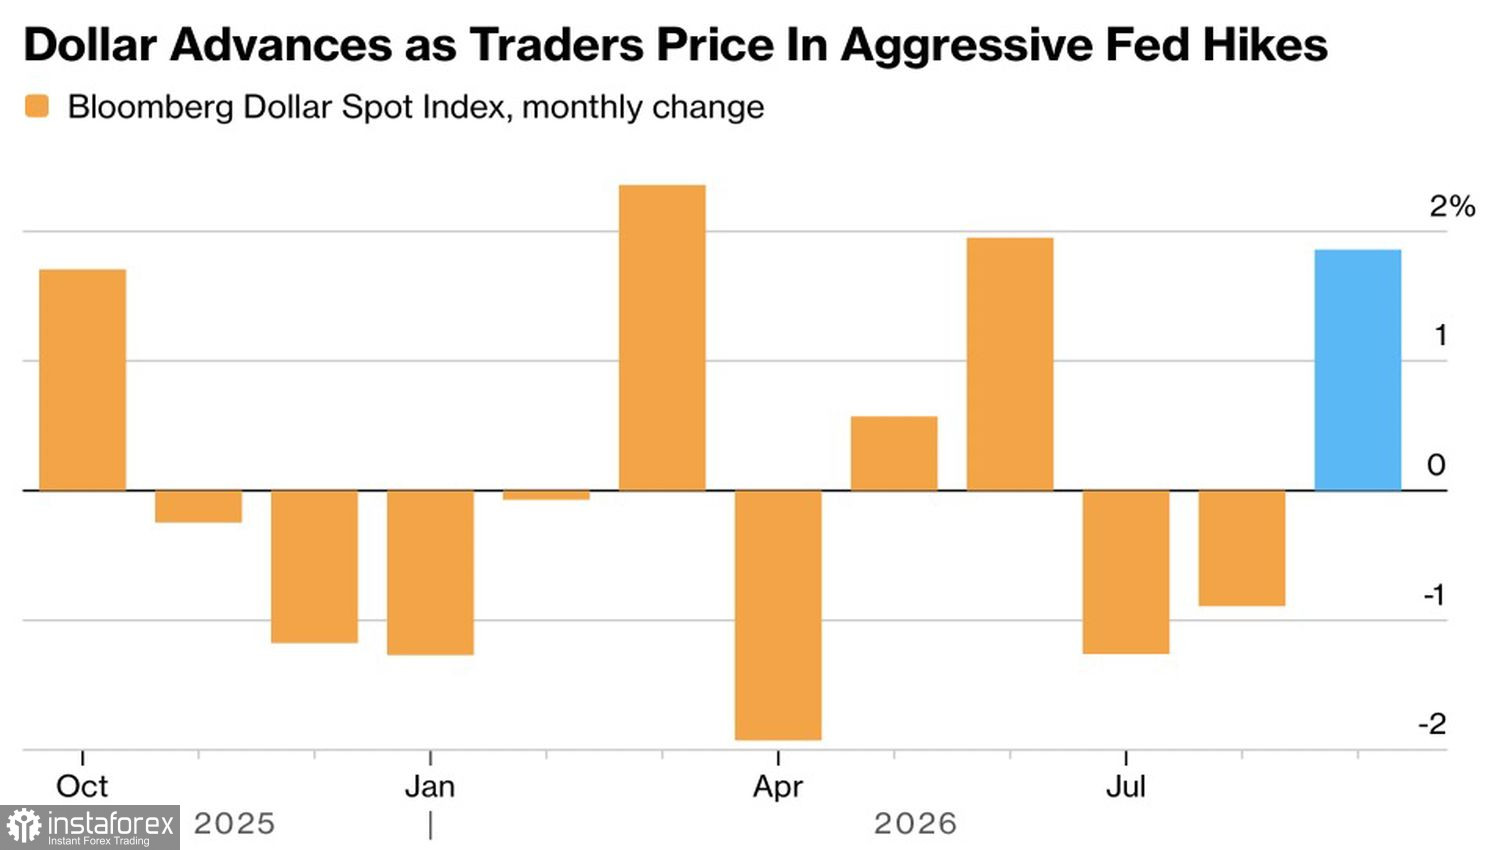
O ouro reage às expectativas sobre as taxas do Fed e às declarações dos formuladores de políticas
O ouro é altamente sensível a mudanças nas expectativas sobre a taxa do Fed e às declarações dos membros do Fed. Dados econômicos fortes e comentários hawkish haviam pressionado fortemente o XAU/USD, enquanto o tom mais brando de John Williams deu algum suporte ao metal.
Há apenas uma semana, as perspectivas para o ouro pareciam sombrias. O petróleo se aproximava de US$ 110 por barril, os rendimentos reais estavam subindo e o mercado precificava cerca de 100 pontos-base de aperto monetário do Fed ao longo do próximo ano. Desde então, parte dessa pressão diminuiu: o petróleo recuou para abaixo de US$ 100 por barril, e o componente de energia das preocupações com a inflação diminuiu significativamente.
Em setembro, o ouro perdeu cerca de 7% após a primeira alta de juros do Fed desde 2023 e o sinal de que novos aumentos eram possíveis. A fraqueza do metal refletiu a alta dos rendimentos dos Treasuries, um dólar forte e vendas técnicas após o rompimento de um suporte importante, amplificadas pela realização de lucros por investidores chineses antes da Golden Week.
Fluxos de ETF vs. preço
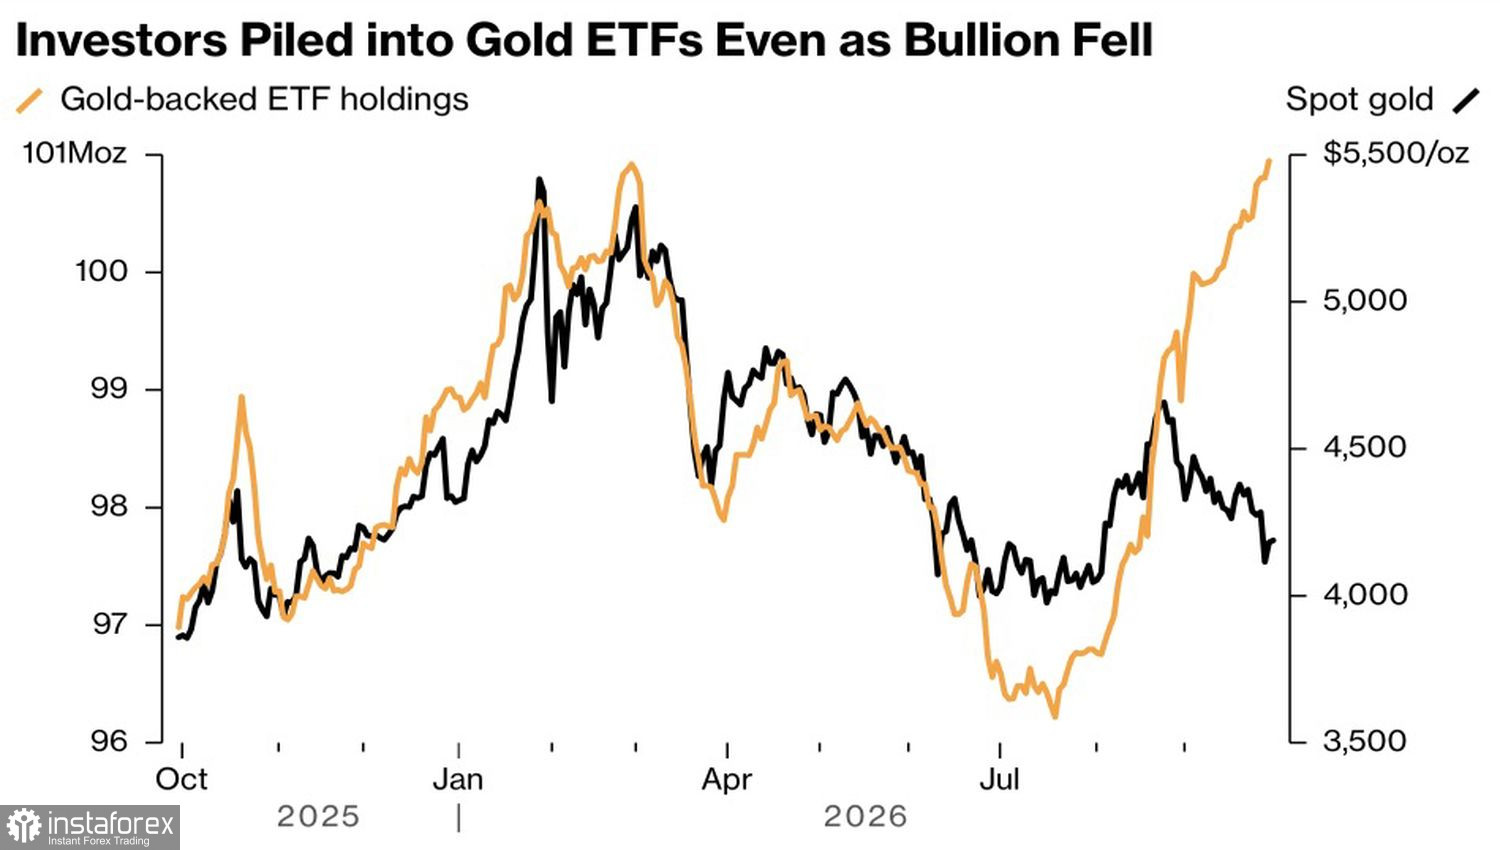
Nem todos, no entanto, acreditavam no cenário de baixa. As participações em ETFs de ouro aumentaram cerca de 63 toneladas ao longo do mês, apesar da elevação contínua dos rendimentos reais. O Macquarie Group atribui isso à demanda de investidores de longo prazo e de bancos centrais, que compensaram parte das forças negativas e deixaram o ouro sem um catalisador direcional claro.
A divergência entre os fluxos para ETFs especializados e as cotações do XAU/USD mostra interesse persistente pelo metal em meio ao arrefecimento da economia dos EUA. A confiança do consumidor caiu para o nível mais baixo desde 2014, as vagas de emprego estão diminuindo e a curva de rendimentos dos Treasuries se aproxima de uma inversão — historicamente, um alerta de recessão.
Conclusão
Em resumo, o ouro é sustentado pela diminuição das chances de um aumento das taxas pelo Fed em outubro e pelos primeiros sinais de desaceleração da economia dos EUA. A pressão contrária vem do aumento dos rendimentos dos títulos e da valorização do dólar americano.
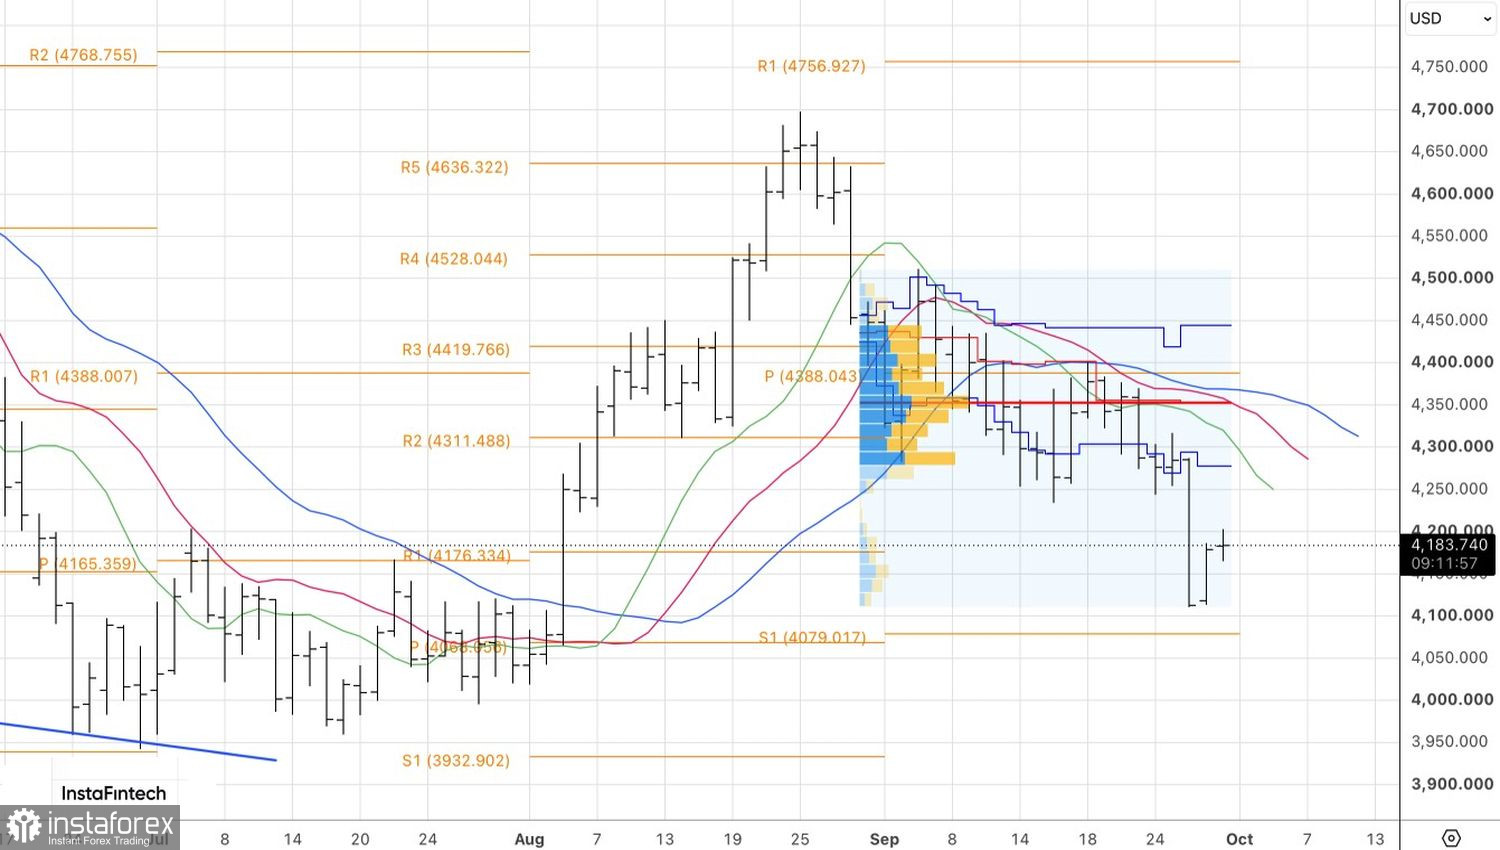
Tecnicamente, o gráfico diário mostrou uma quebra do suporte em US$ 4.250/onça, o que abriu espaço para posições vendidas. Se os otimistas conseguirem recuperar a barra interna, um teste bem-sucedido dos US$ 4.200 provocaria realizações de lucros por parte das posições vendidas e poderia fazer com que o mercado voltasse a apresentar tendência de compra.