 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Na quinta-feira, por volta do meio-dia, a moeda europeia vinha se valorizando de forma sólida em relação ao dólar, e a libra esterlina também tentou uma alta semelhante. O gatilho foram os dados da Alemanha e da Itália, mas, com o início do pregão nos EUA, a dinâmica mudou para o dólar e, à noite, o euro e a libra esterlina haviam perdido a maior parte dos ganhos registrados pela manhã.
A Alemanha reportou desemprego estável em 6,4%, embora o número de desempregados tenha superado as expectativas dos economistas, sugerindo algum arrefecimento no mercado de trabalho. Mais notável foi a série de preços ao consumidor: em setembro, os preços ao consumidor subiram 0,6%, após alta de 0,2% em agosto, e a taxa anual subiu para 3,3%, ante 2,9% um ano antes. A meta do BCE é de 2%, e essa diferença fortalece a posição dos membros do Conselho que favorecem uma política mais restritiva, em vez daqueles que defendem uma pausa.
Os dados da Itália reforçaram essa narrativa. Os preços subiram 0,7% em setembro, após 0,5% em agosto, e a inflação anual ultrapassou 4%, chegando a 4,2%. Duas divulgações consecutivas mostrando aceleração exercem mais pressão sobre o BCE do que uma única leitura, e por isso o euro se manteve firme até o meio do dia.
Em seguida, a atenção voltou-se para os Estados Unidos. O relatório da ADP sobre o emprego no setor privado veio significativamente mais forte do que o esperado: o consenso era de 70.000 novas vagas, mas o número efetivo foi de 90.000 em setembro. Para o dólar, isso foi um sinal direto de compra, pois um mercado de trabalho resiliente reduz as restrições ao Fed para continuar combatendo a inflação. As moedas europeias foram as perdedoras, devolvendo o impulso da manhã.
Os dados de gastos do PCE acrescentaram ambiguidade. Os gastos reais em agosto subiram 0,6%, o maior ganho mensal desde março de 2025, indicando uma demanda do consumidor resiliente. Mas o índice PCE subjacente — a métrica de inflação preferida do Fed, que exclui alimentos e energia — subiu apenas 0,2%, ante expectativas de 0,3%, e a taxa anual subjacente ficou em 3,0%, ante previsão de 3,3%. A história, portanto, tem duas faces: os gastos aceleram enquanto a inflação subjacente recua ligeiramente, embora permaneça bem acima da meta do banco central.
Nesse contexto, o mercado atribui apenas 35%–36% de probabilidade a uma alta dos juros pelo Fed em outubro. Às vésperas das eleições de meio de mandato, esse resultado é mais conveniente para o governo Trump do que uma nova etapa de aperto monetário. Minha avaliação é de que o Fed deverá, de fato, fazer uma pausa em outubro e adiar a decisão para dezembro caso os sinais de inflação continuem se intensificando. Nesse cenário, a pressão de baixa sobre o euro e a libra provavelmente persistirá no médio prazo.
O calendário de hoje poderá alterar esse cenário. Serão divulgados os PMIs industriais finais da França, da Alemanha e da zona do euro. O consenso para o PMI da zona do euro é de 52,7, em linha com agosto. O PMI industrial do Reino Unido também deve ficar próximo de 52,0, mas leituras acima de 50 ainda não foram suficientes para impulsionar a libra. A taxa de desemprego da zona do euro deve repetir os 6,4% de agosto e provavelmente não terá impacto significativo sobre o mercado.
Mais importante para o dólar será o índice ISM industrial revisado dos EUA: o consenso é de 55, ante 54,6 em agosto. Um resultado acima das expectativas daria ao dólar um novo motivo para se fortalecer em relação às duas moedas.
Os discursos de dirigentes dos bancos centrais — Michelle Bowman, Philip Jefferson e Lisa Cook, do Fed, e Christine Lagarde, presidente do BCE — serão acompanhados em busca de sinais de unidade ou divergência entre os bancos centrais. Se o euro e a libra não receberem suporte dessas declarações, a demanda pelo dólar provavelmente continuará.
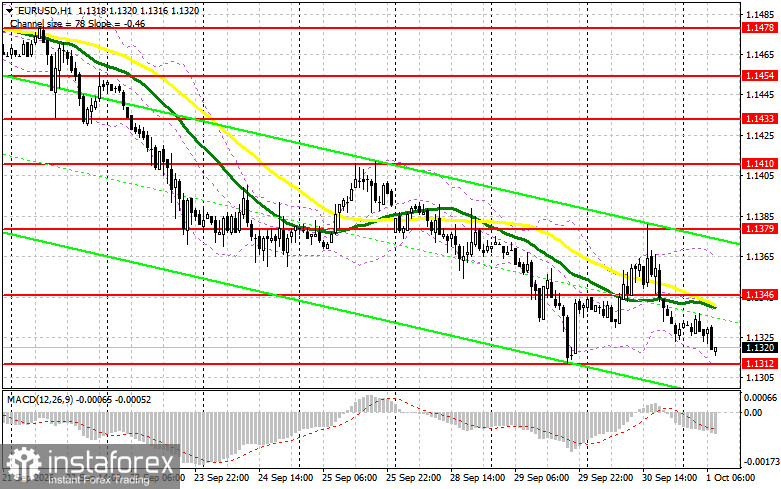
O cenário técnico do EUR/USD sugere que, no gráfico de uma hora, um falso rompimento de 1,1312 seguido de uma recuperação rápida seria um sinal de compra, com alvo no meio do canal, em 1,1346. No entanto, espera-se uma resistência mais forte dos vendedores nessa região, onde as médias móveis também estão alinhadas com a pressão vendedora. Um rompimento confirmado de 1,1312, seguido de um novo teste pelo lado inferior, abriria caminho para 1,1284 e, depois, para 1,1249, onde eu consideraria operações de compra após o recuo, buscando um movimento de 20–25 pontos. Se os vendedores não atuarem no meio do canal, em 1,1346, seria mais prudente adiar as vendas até um teste do topo do canal, em 1,1379, com um falso rompimento nessa região, ou até uma rejeição em 1,1410, para uma posição vendida visando um movimento de 25 pontos.
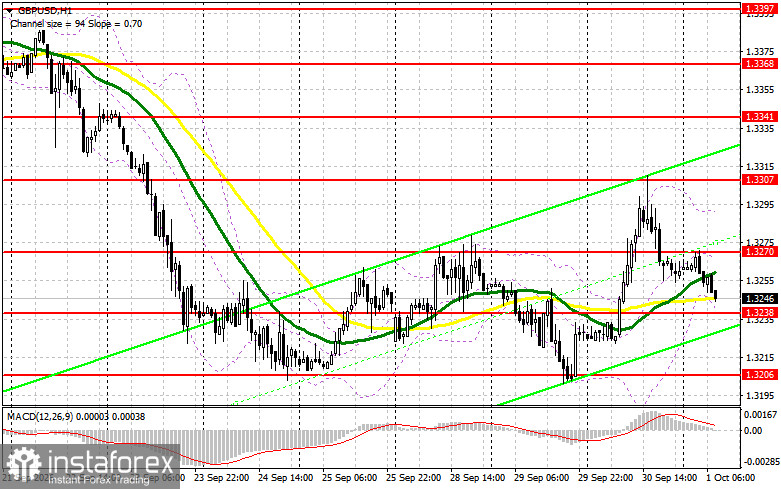
O cenário técnico do GBP/USD mostra que a iniciativa atualmente está com os compradores, mas, sem defender o nível de 1,3238, essa vantagem permanece frágil. Um falso rompimento nessa região favoreceria um movimento até 1,3271; um fechamento confirmado acima desse nível abriria caminho para 1,3307 e, depois, para a máxima semanal próxima de 1,3341, onde considerarei vender a recuperação, buscando um movimento de aproximadamente 25 pips.
Um rompimento e sustentação abaixo de 1,3238 será um sinal para aumentar as posições vendidas, com alvo em 1,3206. Como esse nível está sendo testado pela terceira vez, um rompimento poderá estender o movimento até 1,3173, onde compras após a recuperação podem ser consideradas, buscando um movimento de 20–25 pips.
O dólar pode transformar o recuo da manhã em uma reversão sustentada? Na minha avaliação, o ISM e o tom dos dirigentes do Fed deverão fornecer a resposta hoje. É possível que o euro e a libra recuperem parte das perdas de ontem antes da divulgação dos dados dos EUA, especialmente diante dos dados fortes de inflação na Europa. No entanto, se o ISM vier em linha ou acima das previsões, o dólar provavelmente retomará o controle e manterá o euro e a libra sob pressão até a reunião do Fed em dezembro.