 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Hoje, o Brent caiu para US$ 101 por barril, enquanto o WTI é negociado em torno de US$ 90. A decisão da Saudi Aramco de precificar o Arab Light US$ 5 abaixo do benchmark regional para compradores asiáticos em outubro desencadeou a queda. O mercado esperava o contrário — traders e refinarias se preparavam para um prêmio de US$ 5. As refinarias e os consumidores de combustíveis asiáticos se beneficiam. A Arábia Saudita perde receita por barril, mas protege sua participação de mercado. No entanto, a intensificação dos combates no Iêmen compensou parcialmente a queda.
A escala da reversão fica clara na comparação. Em relação às expectativas do mercado, o preço mudou US$ 10. Se considerarmos abril, quando, nas primeiras semanas da guerra, a Aramco fixou um prêmio recorde de US$ 19,50 para a Ásia, a diferença entre aquele nível e o desconto atual chega a US$ 24,50. A decisão atual reconhece o óbvio: há mais petróleo no sistema do que se temia, e o reino prefere manter os clientes asiáticos a buscar a receita máxima em um cenário de escassez.
Comparada com meados de setembro, a queda é notável. O Brent fechou em torno de US$ 107,63 em 11 de setembro; portanto, a queda é de aproximadamente 6% em relação àquele nível e de cerca de 20% em relação ao pico registrado durante a guerra, em abril, de US$ 126. O WTI apresenta uma queda ainda mais acentuada: fechou em US$ 102,48 em 11 de setembro e agora está próximo de US$ 90, uma queda de cerca de 12%. O spread entre os dois graus aumentou de pouco mais de US$ 5 para cerca de US$ 11. É revelador que o benchmark dos EUA esteja caindo mais rapidamente: ele está mais ligado aos estoques domésticos, enquanto o mercado global continua precificando um prêmio de risco de transporte.
A oferta física está de fato melhorando. Os fluxos de petróleo se recuperaram em direção aos níveis pré-guerra nas últimas semanas, embora as entregas de produtos refinados permaneçam restritas. Vale lembrar que, em 11 de setembro, o prêmio físico do Dated Brent sobre os futuros ultrapassou US$ 12, e as margens do diesel nos EUA atingiram um recorde. Para pressionar os preços para baixo, o G7 e seus parceiros anunciaram na semana passada uma liberação adicional de estoques de emergência.
Mas, como mencionado acima, o outro lado da equação é o Iêmen. O governo apoiado por Riad lançou uma operação em grande escala para retomar todas as áreas controladas pelos houthis, apoiados pelo Irã. O grupo está combatendo rivais internos e atacando infraestruturas energéticas sauditas. Especialistas militares observam que o fator decisivo será o controle da costa oeste do país em direção ao estreito de Bab el-Mandeb.
Os riscos marítimos também permanecem. A UK Maritime Trade Operations (UKMTO) relatou um incidente no Estreito de Hormuz em 4 de outubro e registrou outro incidente nas proximidades de Mocha, no Mar Vermelho. Nesse contexto, a decisão dos principais participantes da OPEP+ de manter inalteradas as cotas de produção de novembro praticamente não altera o cenário.
Para a macroeconomia, esse é o principal canal de transmissão: petróleo, depois inflação, depois juros. A energia cara elevou a inflação da zona do euro para 3,8% em setembro, com a energia contribuindo com 18,8% na comparação anual, enquanto o CPI dos EUA ficou em 3,4% em agosto, com a gasolina respondendo por um terço do ganho mensal. Portanto, um mercado de petróleo mais fraco altera a aritmética dos bancos centrais. O mercado agora precifica uma probabilidade inferior a 20% de uma alta dos juros pelo Federal Reserve em outubro, e o petróleo mais barato reforça essa expectativa.
A questão é se o mercado está pronto para romper o nível de US$ 100 e se manter abaixo dele. Ainda não. O petróleo está oscilando em torno desse nível porque dois fatores se equilibram: o aumento da oferta pressiona os preços para baixo, enquanto os riscos relacionados ao transporte marítimo e a campanha no Iêmen dão suporte aos preços. Na minha opinião, as próximas sessões devem apresentar uma tendência de baixa, e o Brent provavelmente testará a faixa de US$ 98–99 se os fluxos de derivados continuarem se recuperando e os estoques emergenciais do G7 começarem a chegar ao mercado. No entanto, qualquer incidente grave no Estreito de Hormuz, nas proximidades de Mocha ou envolvendo a infraestrutura saudita faria o preço voltar a superar US$ 105 em questão de horas.
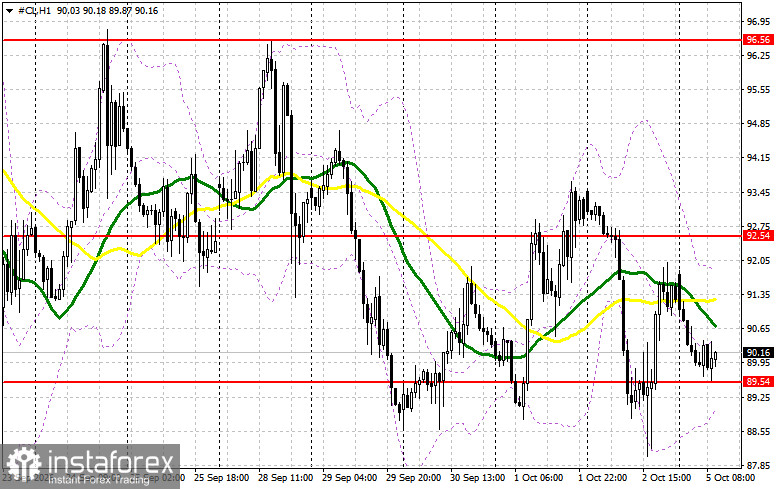
Em relação ao cenário técnico atual do petróleo, os compradores precisam superar a resistência mais próxima, em US$ 92. Isso abriria caminho para um alvo em US$ 96, acima do qual um rompimento será difícil. O alvo mais distante está na região de US$ 100. Se o petróleo cair, os vendedores tentarão romper o nível de US$ 89. Se conseguirem, um rompimento da faixa de negociação prejudicaria seriamente os compradores e levaria o petróleo para US$ 87, com possibilidade de atingir US$ 83.