 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


As ações de tecnologia voltaram a sofrer pressão hoje, à medida que o sentimento em relação à IA permaneceu instável antes da divulgação de resultados corporativos importantes nesta semana. O Kospi, da Coreia do Sul, um termômetro dos investimentos relacionados à IA, despencou 4,2%, enquanto a gigante de semicondutores SK Hynix caminhava para registrar seu pior fechamento desde abril. O índice MSCI Ásia-Pacífico recuou 1,2%, na contramão dos ganhos das ações de tecnologia em Wall Street na segunda-feira. Os futuros do Nasdaq recuavam cerca de 0,2%, enquanto as bolsas europeias caminhavam para uma abertura em baixa de aproximadamente 0,6%.
O cenário nos mercados é misto. O índice Philadelphia Semiconductor subiu 1,6% na segunda-feira, encerrando uma sequência de oito pregões consecutivos de perdas — a mais longa desde 2008 — e ajudando o Nasdaq 100 a recuperar parte das perdas após registrar sua pior semana desde os choques tarifários de abril de 2025. O repique, porém, foi restrito: cerca de 65% das ações do S&P 500 ainda fecharam em queda, indicando que os ganhos se concentraram em um pequeno grupo de empresas de tecnologia, em vez de refletirem uma ampla rotação em direção a ativos de risco.
O mercado de títulos também permaneceu sob pressão. O rendimento do Treasury de 10 anos dos EUA subiu para cerca de 5,13%, uma alta de 7 pontos-base durante a sessão americana, à medida que a demanda por ativos de refúgio diminuiu. Os títulos franceses perderam valor após os distúrbios do fim de semana, motivados pelo aumento do custo de vida, terem evoluído para episódios de violência e saques. Paris anunciou medidas de segurança mais rigorosas e apoio às empresas, mas o elevado endividamento público e um dos maiores déficits orçamentários da zona do euro limitam a capacidade de resposta fiscal.
Um teste importante está próximo. A Netflix divulga seus resultados hoje, seguida por Tesla, Meta e IBM amanhã. Esses balanços mostrarão se o rali pode continuar diante dos elevados gastos com IA e das taxas de juros altas. Rendimentos elevados encarecem o financiamento, enquanto o petróleo mantém vivos os temores de inflação. Portanto, não seria surpreendente se os investidores continuassem avessos ao risco.
Quanto às commodities, o ouro permaneceu praticamente estável, perto de US$ 4.145 por onça, enquanto o Brent se manteve próximo da máxima de cinco meses, em torno de US$ 111 por barril. Os operadores ponderaram o risco de novos ataques houthis e iranianos no Estreito de Ormuz frente aos indícios de que os fluxos de petróleo do Golfo continuam, em geral, sem grandes interrupções.
Em resumo, os mercados aguardam os resultados das grandes empresas de tecnologia e ainda não estão dispostos a assumir grandes posições direcionais. Na minha avaliação, a volatilidade e o nervosismo devem persistir no setor de tecnologia até a divulgação dos resultados da Tesla, da Meta e da IBM. Qualquer sinal decepcionante sobre os investimentos em bens de capital relacionados à IA poderá provocar novas quedas nos índices. Nesse cenário, é improvável que o ouro atraia uma demanda expressiva, enquanto o petróleo continuará condicionado aos desdobramentos no Estreito de Ormuz.
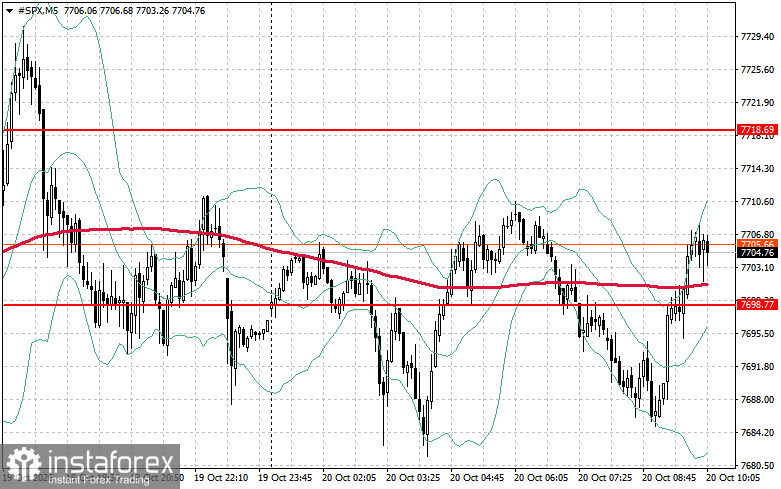
Quanto ao cenário técnico do S&P 500, a tarefa imediata dos compradores hoje é superar a resistência em 7.718 pontos. Isso sinalizaria um impulso de alta e abriria caminho para um movimento em direção a 7.737 pontos. A sustentação do nível de 7.756 pontos fortaleceria ainda mais a posição dos compradores.
Se o preço cair em meio à redução do apetite por risco, os compradores deverão defender a região de 7.698 pontos. Um rompimento abaixo desse nível provavelmente levaria o índice a recuar até 7.679 pontos, abrindo caminho para 7.656 pontos.