 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



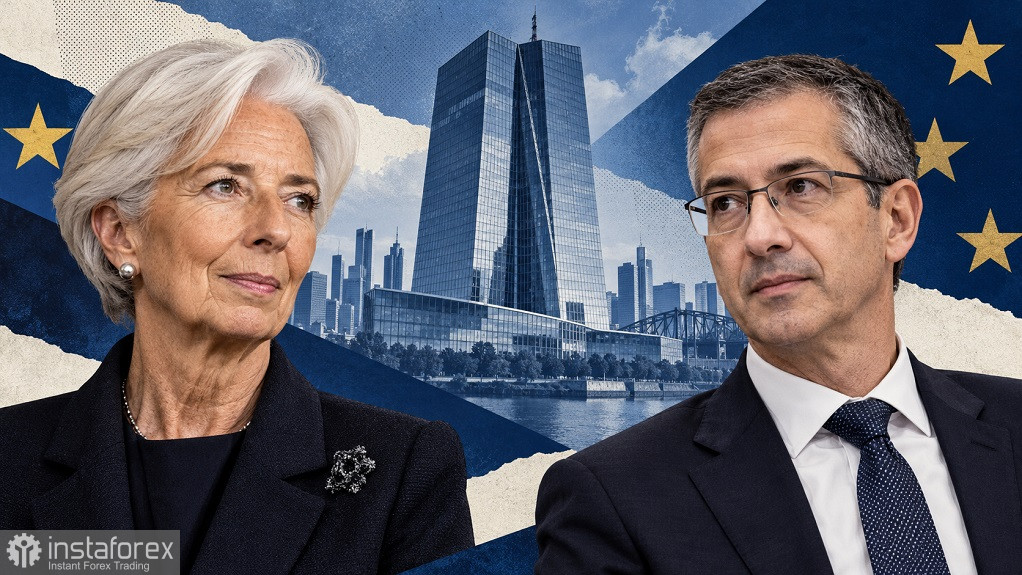
Ontem, soubemos que a presidente do Banco Central Europeu (BCE), Christine Lagarde, deixará o cargo antecipadamente, em 7 de fevereiro de 2027. A notícia não foi exatamente uma surpresa. Os rumores sobre uma possível saída antecipada começaram em fevereiro, quando o Financial Times relacionou sua saída às próximas eleições presidenciais na França.
Na ocasião, o BCE reagiu com cautela aos rumores publicados pelo jornal, afirmando que Lagarde estava concentrada em seu trabalho e ainda não havia decidido deixar o cargo. Em essência, a instituição não confirmou nem negou as informações divulgadas. Mais tarde, a própria Lagarde reconheceu a possibilidade de uma saída antecipada, mas não forneceu detalhes. Com o tempo, o assunto perdeu força, passou a ocupar um lugar secundário no noticiário e acabou caindo no esquecimento.
Portanto, a declaração de ontem soou ao mesmo tempo inesperada e, de certa forma, previsível.
O contexto político é relativamente evidente. A França terá eleições presidenciais na próxima primavera, que poderão complicar significativamente as relações entre Paris e Bruxelas. Um dos cenários possíveis é um segundo turno entre a candidata da extrema direita, Marine Le Pen, e o representante da esquerda radical, Jean-Luc Mélenchon. Segundo a Reuters, Le Pen lidera atualmente as pesquisas de intenção de voto. Embora seja prematuro apontar qualquer candidato como favorito definitivo, há uma probabilidade considerável de que o vencedor venha de um dos dois polos políticos: a direita ou a esquerda.
A saída antecipada de Lagarde permite que seu sucessor seja escolhido enquanto Emmanuel Macron ainda ocupa a presidência, preservando a influência do atual governo francês sobre essa decisão. Isso é importante porque o mandato tem duração de oito anos. Pode-se dizer que Lagarde está colaborando com Bruxelas para antecipar uma questão potencialmente controversa. Embora justifique sua renúncia pelo desejo de "falar com mais liberdade sobre questões que vão além da política monetária", as motivações políticas são evidentes.
Nesse contexto, a principal questão é quem sucederá Lagarde na presidência do BCE. Os nomes mais mencionados são o ex-presidente do Banco Central dos Países Baixos, Klaas Knot, e o ex-presidente do Banco da Espanha, Pablo Hernández de Cos, que atualmente dirige o Banco de Compensações Internacionais (BIS). De Cos parece ser o candidato mais provável, inclusive segundo uma pesquisa da Bloomberg publicada na semana passada: 12 economistas apontaram seu nome, enquanto nove escolheram Knot. Na Espanha, De Cos conta com o apoio tanto do primeiro-ministro, Pedro Sánchez, quanto do líder da oposição, Alberto Núñez Feijóo.
Também é relevante o fato de que a Espanha nunca teve um presidente do BCE. A nomeação de um candidato de perfil mais rigoroso, como Boris Vujčić, para o cargo de vice-presidente poderia fortalecer a candidatura de um nome mais moderado, como De Cos.
O que esperar sob sua liderança?
Muitos analistas classificam Knot como um falcão pragmático, enquanto De Cos é considerado mais moderado. Ainda assim, a expectativa é que ambos preservem a continuidade da política monetária do BCE.
Na minha avaliação, De Cos dará mais atenção aos riscos de um aperto monetário excessivo e tentará equilibrar o combate à inflação com o apoio ao crescimento econômico. No entanto, não se deve esperar que o BCE comece a reduzir os juros imediatamente após sua chegada. As decisões continuam sendo responsabilidade do Conselho do BCE, e o papel do presidente é organizar os debates, ajudar a construir consensos e transmitir ao mercado a posição coletiva da instituição. A influência do presidente certamente vai além de um único voto, mas ele não pode definir a política monetária unilateralmente. Ainda assim, em caso de empate, sua posição poderá ser decisiva.
Ontem, a notícia sobre a sucessão na presidência do BCE acabou ofuscando a reunião de outubro da instituição, que, na prática, teve poucos acontecimentos relevantes. O banco central manteve as taxas de juros inalteradas e adotou um discurso já conhecido. Por um lado, deixou aberta a possibilidade de um aumento dos juros em dezembro; por outro, destacou a relativa estabilidade das pressões inflacionárias subjacentes e a ausência de uma aceleração significativa do crescimento dos salários. O aperto das condições financeiras também foi apontado como um fator de contenção. De modo geral, o BCE precisou ponderar o risco de uma inflação elevada e persistente contra o risco de desacelerar excessivamente a demanda interna.
Em reação aos acontecimentos de ontem, o EUR/USD se recuperou das mínimas, mas não conseguiu se firmar novamente na região de 1,12. Vejo essa alta principalmente como um movimento corretivo, em meio ao enfraquecimento mais amplo do dólar e ao impulso temporário dado ao euro pela expectativa de um aumento dos juros pelo BCE em dezembro, ainda incorporada aos preços de mercado. No entanto, o BCE não endureceu ainda mais sua postura, portanto, não há fundamentos para uma valorização sustentada do euro.
Em contrapartida, os indicadores macroeconômicos dos Estados Unidos divulgados ontem favoreceram o dólar: o PIB americano cresceu 3,4% em termos anuais no terceiro trimestre, acima da previsão de 3,2%, enquanto o consumo pessoal avançou 3,8%. A demanda robusta vem acompanhada de uma aceleração da inflação, permitindo que o Fed não apenas mantenha sua postura *hawkish*, mas também a torne ainda mais restritiva.
Assim, continuo considerando que o dólar está em vantagem. Tanto o Fed quanto o BCE poderão apertar ainda mais a política monetária em suas reuniões de dezembro. No entanto, o Fed conta com uma demanda interna mais sólida, enquanto o BCE precisa levar em consideração os riscos crescentes de desaceleração econômica. A mudança na presidência do BCE não eliminará essa diferença.
Portanto, os recuos do euro devem ser vistos como oportunidades para abrir posições vendidas, tendo como principal alvo o nível de 1,1130, correspondente à banda inferior de Bollinger no gráfico diário (D1).