 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Hoje, o índice MSCI Ásia-Pacífico despencou 4,1%, registrando a maior queda desde abril de 2025. O Nikkei 225 recuou 6%, e o Kospi chegou a cair 8,8% durante o pregão. O índice de Taiwan fechou em baixa de 4,5% e entrou em território de mercado baixista. Os contratos futuros europeus também estão em queda, embora o índice regional MSCI tenha reduzido parte das perdas da manhã após a recuperação dos futuros dos EUA.
Isso é claramente uma continuação da onda de vendas de quinta-feira, quando o S&P 500 despencou 4,4%, registrando seu pior desempenho desde o choque das tarifas em abril de 2025. O Nasdaq-100 caiu 6,4% e perdeu US$ 2,3 trilhões em valor de mercado. Esta é a pior semana para as ações de semicondutores desde abril do ano passado. A mudança de percepção foi surpreendentemente rápida. Ainda na quarta-feira, os investidores apostavam que uma onda de vitórias democratas aceleraria o fim da guerra com o Irã, e as gigantes da tecnologia ganharam quase US$ 1 trilhão, na expectativa de que regras mais rígidas para os gastos com IA reduziriam a pressão sobre os fluxos de caixa. Agora, o mercado vê a regulamentação como uma ameaça a toda a cadeia, dos fabricantes de chips às empresas de construção de data centers.
A cadeia de eventos parece ser a seguinte: a nova governadora democrata do Texas, Gina Hinojosa, pediu uma moratória imediata para projetos de data centers, e candidatos eleitos em outros estados defenderam a mesma medida. Como resultado, cerca de 40% da capacidade planejada de data centers nos EUA está localizada em estados cujos novos governadores prometeram interromper ou suspender as construções. Os maiores prejudicados são Nvidia, Qualcomm e Arm, cujas encomendas dependem do ritmo de expansão da infraestrutura, além dos fabricantes sul-coreanos de chips de memória.
Até o momento, os títulos e o dólar estão entre os ativos beneficiados. O rendimento dos títulos chineses de 10 anos caiu para uma mínima histórica intradiária, impulsionado pela busca por ativos de proteção e pelo excesso de liquidez. Os títulos do Tesouro dos EUA mantiveram os ganhos de quinta-feira, e o dólar se fortaleceu em relação a todas as moedas do G10.
O petróleo acrescenta mais contradições ao cenário. O Brent subiu 1,7%, para US$ 99,93 por barril, após avançar 3,9% na sessão anterior. Para contextualizar: na quarta-feira, fechou a US$ 94,62; na manhã de quinta-feira, estava em torno de US$ 93,6; na segunda-feira anterior, fechou a US$ 104,77; e, no fim de outubro, havia avançado em direção a US$ 118. As expectativas de um fim rápido da guerra com o Irã após os reveses republicanos foram ofuscadas pelo pânico em torno da IA, e as commodities estão recuperando parte das perdas anteriores.
O principal foco do Fed continua sendo o relatório de emprego dos EUA, com destaque para as folhas de pagamento do setor não agrícola (NFP). A expectativa do mercado é de que a economia americana tenha criado 65.000 empregos (contra 29.000 em setembro), com uma taxa de desemprego próxima de 4,18%, ante a previsão de 4,2%. Acredito que o mercado esteja reagindo agora às notícias políticas mais rapidamente do que às estimativas mensuradas das perdas reais. Mas o risco para toda a cadeia é real: 40% dos novos projetos dependem das decisões dos governadores que estão prestes a assumir o cargo. Tudo isso aponta para a continuidade da volatilidade nos mercados e no setor de tecnologia nas próximas sessões, com recuperações apenas parciais, enquanto o dólar e os títulos do governo provavelmente continuarão sendo beneficiados.
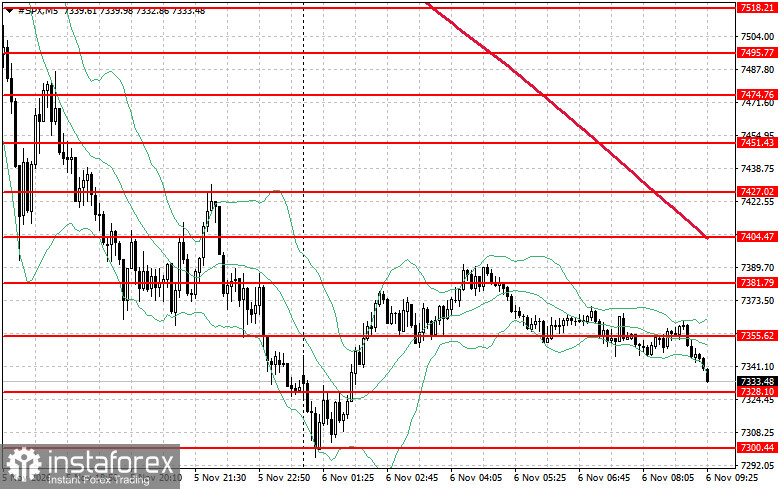
Perspectiva técnica para o S&P 500
A principal tarefa dos compradores hoje é superar a resistência imediata em 7.355. Isso confirmaria o movimento de alta e abriria caminho para um avanço em direção a 7.381. Também é importante para os compradores manter o controle acima de 7.404 para fortalecer suas posições.
Em caso de movimento de queda, em meio à redução do apetite por risco, os compradores precisarão entrar em ação em torno de 7.328. Um rompimento desse nível levaria rapidamente o instrumento de volta a 7.300 e abriria caminho para 7.279.