 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



O Brent voltou a ficar próximo de US$ 100 por barril após uma semana volátil, à medida que os traders reavaliam as chances de uma escalada militar em comparação com as possibilidades de uma solução diplomática. Desde segunda-feira, a commodity vem sendo negociada em uma faixa de aproximadamente US$ 19. Apesar da recuperação de hoje, o contrato com vencimento mais próximo ainda acumula queda de cerca de 15% na semana, registrando a maior perda semanal desde abril de 2020. Para efeito de comparação, o Brent fechou a US$ 104,77 na segunda-feira e a US$ 94,62 na quarta-feira. Na manhã de quinta-feira, estava cotado a aproximadamente US$ 93,6 e, no fim de outubro, havia subido para US$ 118.
Retirei dos preços o prêmio de risco de guerra após a vitória dos democratas nas eleições de meio de mandato. O presidente está sinalizando contenção, e o controle democrata de ambas as câmaras do Congresso pode dar aos opositores da ação militar maior poder de pressão sobre a Casa Branca. Lembre‑se de que, em 4 de novembro, ele disse estar "pronto para lutar", mas restrições políticas podem eliminar a justificativa para um ataque.
As expectativas de um fim próximo do conflito estão aumentando, mas persistem divergências profundas. O Irã exige o fim do bloqueio marítimo dos EUA, alívio das sanções e o descongelamento de ativos antes de reabrir totalmente o Estreito de Ormuz. Veículos de imprensa dos EUA relatam que Teerã está avaliando as propostas dos mediadores sobre seu programa nuclear, e a diplomacia de vaivém do Qatar está se intensificando. A questão dos ativos congelados não é nova — em 21 de outubro surgiram relatos sobre um arranjo com juros para US$ 6 bilhões em bancos do Qatar —, mas hoje a fragilidade política de Washington é um elemento novo.
Enquanto isso, o mercado físico de petróleo está perdendo força. As exportações de petróleo do Golfo continuam apesar dos frequentes ataques a navios em Hormuz, e a Arábia Saudita reduziu os preços para compradores asiáticos mesmo com as margens na Ásia em mínimas de seis anos. Os produtores agora competem por participação de mercado; os refinadores e importadores asiáticos se beneficiam, enquanto os exportadores perdem em termos de preço, não de volume.
Acredito que o mercado está pagando não por uma escassez efetiva de oferta — que não é o problema no momento —, mas pela decisão da Casa Branca. Com Trump ponderando um ataque versus um acordo e Teerã fazendo exigências inaceitáveis, qualquer notícia publicada pelo Axios ou por veículos semelhantes pode deslocar os preços em 3–4%. Espero que o Brent negocie em torno de US$ 100 no curto prazo, com risco de movimentos súbitos em ambas as direções. Apenas um acordo real que garanta a segurança do Estreito de Ormuz produziria uma tendência de queda sustentada.
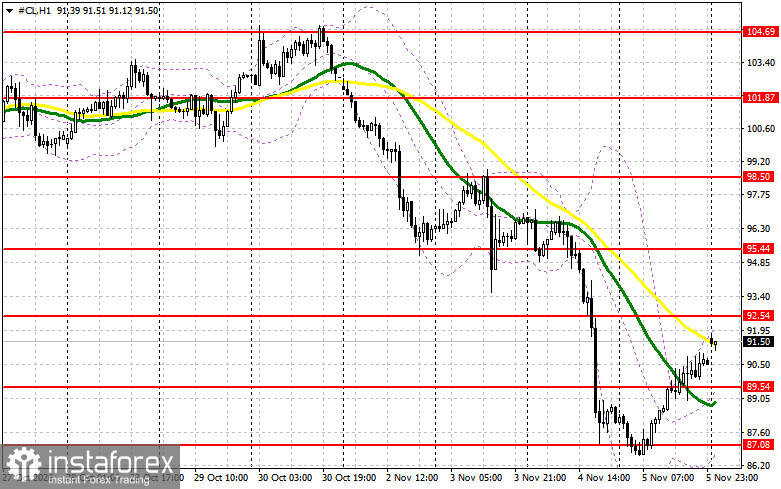
Do ponto de vista técnico, a tarefa imediata dos compradores é recuperar a resistência em US$ 92. Isso abriria caminho para um alvo próximo de US$ 95, acima do qual o avanço se tornaria mais difícil. O próximo alvo fica em torno de US$ 98. No lado negativo, os vendedores buscam assumir o controle em US$ 89. Um rompimento abaixo desse nível seria um duro golpe para os compradores e poderia levar o petróleo a US$ 87, com um alvo adicional próximo de US$ 84.