 Português

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



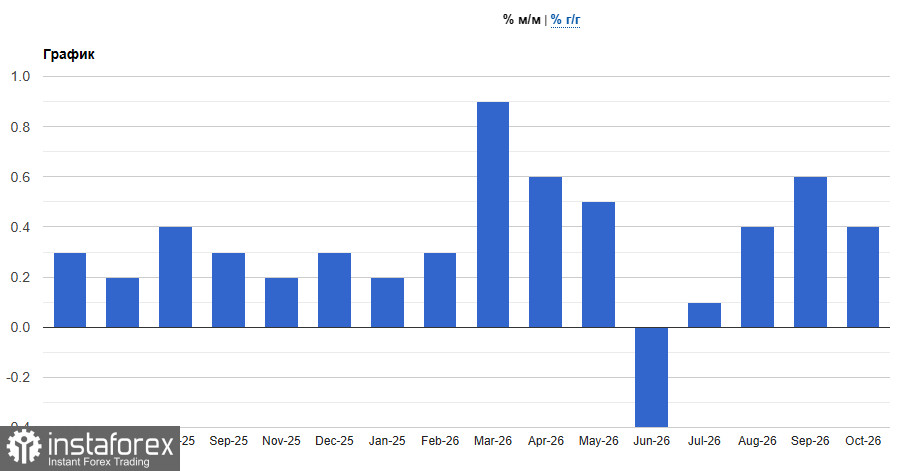
Ontem, o dólar subiu em relação a todas as principais moedas, e os rendimentos dos títulos do Tesouro dos EUA dispararam. O motivo foram os dados de inflação: o núcleo do Índice de Preços ao Consumidor (CPI) avançou 0,3% em relação ao mês anterior, ante previsão de 0,2%, superando as expectativas pelo terceiro mês consecutivo. Já o índice cheio subiu 0,4%, contra previsão de 0,3%, após uma alta de 0,6% em setembro.
A pressão de alta foi generalizada. Os aluguéis, que representam o maior componente do índice, subiram 0,3%; a eletricidade avançou 0,9%; os seguros de automóveis registraram a maior alta em mais de um ano; e os preços dos alimentos cresceram no ritmo mais rápido desde abril. A gasolina subiu 1%, as passagens aéreas avançaram 0,4% e os preços dos serviços, excluindo energia e aluguéis, subiram 0,4%. Vale destacar que o Brent subiu cerca de 12% em outubro, de modo que o choque de energia ainda está sendo repassado aos consumidores — a recente queda do petróleo, de cerca de US$ 116 em 30 de outubro para menos de US$ 92, não poderia estar refletida neste relatório.
O relatório também indicou que as tarifas contribuíram para o aumento. Os preços de móveis, eletrodomésticos e brinquedos subiram significativamente; os preços dos smartphones registraram a maior alta já observada, em meio ao lançamento de um novo modelo, o iPhone Duo; e os serviços de entretenimento registraram a maior alta do ano após os serviços de streaming elevarem preços. Houve poucos fatores que ajudaram a conter a alta: os preços dos seguros de saúde registraram a maior queda em mais de três anos após uma atualização semestral dos dados, os preços dos carros usados caíram, e os custos de componentes de construção relacionados à IA se estabilizaram — os preços dos softwares caíram 1,5%, enquanto os preços dos computadores registraram a menor alta em quatro meses.
A taxa anualizada de inflação do núcleo do CPI, calculada com base nos últimos três meses, subiu para 3,75% — a mais alta em mais de dois anos —, e a taxa anualizada calculada com base nos últimos seis meses ficou em 2,69%. Não há dados para comparação anual porque a coleta de informações em outubro do ano passado foi interrompida pela paralisação do governo, mas os economistas estimam que a inflação do núcleo tenha ficado em cerca de 2,8%, ante 2,6% em setembro, o que seria a mais alta desde maio. Os salários reais por hora permaneceram praticamente inalterados, e os mais prejudicados são os domicílios cuja renda não acompanha a alta dos preços — precisamente o segmento demográfico que ajudou os democratas a vencer as eleições de meio de mandato.
Para o Federal Reserve, este é o último relatório antes da reunião de 9 de dezembro. A taxa básica de juros do Fed permanece na faixa de 3,75% a 4,00% após a alta de setembro e a decisão de manter os juros inalterados em outubro, aprovada por 10 votos a 2, com Lisa Cook e Beth Hammack a favor de um aumento. Em 3 de setembro Christopher Waller dizia estar disposto a manter a taxa básica de juros inalterada diante de progresso contínuo, mas na terça‑feira afirmou que apoiaria um aumento em dezembro. Se a inflação do núcleo do PCE registrar uma variação de 0,3% ou mais, um aumento de 50 pontos‑base pode ser necessário. Após as declarações de Waller, a probabilidade de alta em dezembro subiu de 78,8% para 96,3% segundo o CME FedWatch; o mercado também precifica novas altas ao longo de 2027 e atribui uma pequena probabilidade a um aumento de 50 pontos‑base já em dezembro.
No mercado cambial, isso restabelece o principal fator de sustentação do dólar: o diferencial entre as taxas de juros. Espera‑se que a taxa básica de juros do Federal Reserve alcance a faixa de 4,00% a 4,25% após a reunião de dezembro, enquanto a taxa de depósito do BCE situa‑se em 2,50% e uma elevação para 2,75% em 17 de dezembro é considerada a última alta. Com a taxa básica de juros em 4,00%, o Banco da Inglaterra considera que uma segunda alta em dezembro é uma possibilidade com chances de 50%, diante da queda dos preços do petróleo.
Tudo isso sugere que o relatório praticamente consolidou uma alta dos juros em dezembro e trouxe também a possibilidade de um aumento de 50 pontos‑base. Acredito que o dólar continuará encontrando sustentação nas próximas sessões e que EUR/USD e GBP/USD retornarão às mínimas de sexta‑feira. A queda do petróleo e um avanço nas negociações com o Irã podem aliviar a pressão, mas seus efeitos sobre a inflação só aparecerão no relatório referente a novembro; portanto, não espero uma reversão sustentada do dólar antes da reunião de 9 de dezembro.
Análise técnica do par EUR/USD
Agora, os compradores precisam pensar em romper o nível de 1,1170. Somente isso permitiria buscar um teste de 1,1200. A partir daí, seria possível avançar até 1,1220, mas fazer isso sem o apoio dos grandes participantes do mercado seria bastante difícil. Em caso de recuo, eu esperaria que os grandes compradores entrassem em ação somente na região de 1,1140. Se não houver ninguém nesse nível, seria prudente aguardar uma renovação da mínima de 1,1110 ou abrir posições compradas a partir de 1,1080.
Análise técnica do GBP/USD
Os compradores da libra precisam superar a resistência de curto prazo em 1,3355. Somente isso permitiria buscar 1,3377, nível acima do qual será bastante difícil avançar. O alvo mais distante está na região de 1,3305. Em caso de queda, os vendedores tentarão assumir o controle de 1,3325. Se conseguirem, o rompimento dessa faixa representará um duro golpe para as posições compradas e levará o GBP/USD em direção à mínima de 1,3300, com possibilidade de atingir 1,3270.