 Română

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська



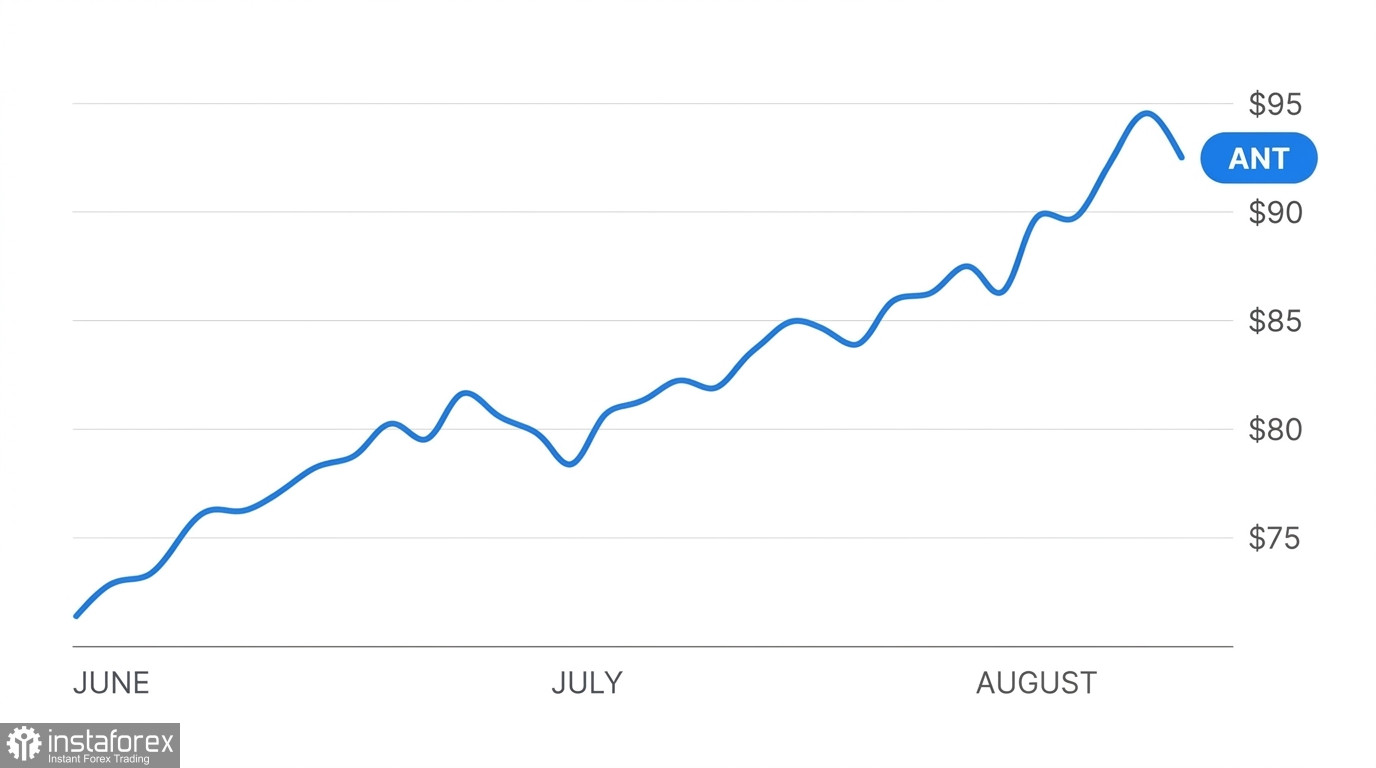 Analiza acțiunilor Anthropic (ANT) pe fondul unui IPO record și al vânturilor macroeconomice potrivnice
Anthropic, dezvoltatorul chatbotului Claude, a încheiat cea mai mare ofertă publică inițială din istoria pieței de capital. Miercuri, 18 noiembrie 2026, emitentul și-a prețuit acțiunile la 83 de dolari bucata, peste intervalul inițial de 70–78 de dolari. Pe fondul unei cereri puternice, compania a majorat dimensiunea ofertei cu 19%, la 980 de milioane de acțiuni, atrăgând 81,3 miliarde de dolari. Incluzând o plasare privată de 26 de miliarde de dolari către investitori importanți, valoarea totală a tranzacției a ajuns la 107,3 miliarde de dolari, depășind recordul din iunie stabilit de compania spațială SpaceX.
Evaluarea complet diluată a companiei, care ia în calcul opțiunile pe acțiuni ale angajaților și titlurile rezervate, a ajuns la 1,5 trilioane de dolari. Fără emisiuni suplimentare, capitalizarea bursieră a companiei se ridică la 1,1 trilioane de dolari. Tranzacționarea pe Nasdaq începe joi, sub simbolul ANT. Oferta a fost intermediată de un sindicat de 22 de bănci, condus de Goldman Sachs și Morgan Stanley. Acest debut de succes deschide calea pentru listarea la bursă a principalului rival, OpenAI, despre care se așteaptă să devină public anul viitor.
Indicatorii financiari confirmă capturarea rapidă a segmentului enterprise, impulsionată de modelele de limbaj Claude și de asistentul de programare Claude Code. Până la 31 octombrie, rata anualizată de rulaj a veniturilor a ajuns la 81 de miliarde de dolari, în creștere cu 10 miliarde de dolari față de 30 septembrie. Numărul clienților corporativi care generează cel puțin 100.000 de dolari anual a crescut de la 1.500 la sfârșitul anului trecut la 11.900 de organizații. Veniturile din trimestrul al treilea au sărit cu 47% față de trimestrul al doilea, ajungând la 16,96 miliarde de dolari.
Debutul public al Anthropic a avut loc într-o perioadă dificilă pentru sectorul tehnologic. În ultimele săptămâni, producătorii de cipuri și furnizorii de servicii cloud au înregistrat vânzări masive, pe fondul îndoielilor investitorilor cu privire la rentabilitatea investițiilor în inteligență artificială și al demisiei bruște a CEO-ului Nvidia, Jensen Huang. Armina Rosenberg, manager de portofoliu și cofondator al Minotaur Capital, a remarcat că raportarea financiară publică regulată a Anthropic va reprezenta testul suprem al sustenabilității economice reale pentru întreaga industrie AI.
Principalii factori de presiune
• Trecerea la pierderi operaționale și creșterea costurilor cu serverele În trimestrul al treilea, compania a înregistrat o pierdere operațională de 567 de milioane de dolari, comparativ cu un profit operațional de 974 de milioane de dolari în trimestrul anterior. Cheltuielile cu puterea de calcul pentru prima jumătate a anului 2026 au totalizat 9 miliarde de dolari, de patru ori mai mult decât în anul precedent, la care s-au adăugat încă 5 miliarde de dolari în trimestrul al treilea. Venitul generat per dolar investit în hardware este în scădere, iar pierderea netă trimestrială a ajuns la 23,3 miliarde de dolari după reevaluarea obligațiunilor convertibile schimbabile în acțiuni ale companiei.
• Angajamente pe termen lung față de furnizori în valoare de 900 de miliarde de dolari Anthropic a semnat contracte pentru achiziția de capacitate de calcul în valoare de 900 de miliarde de dolari de la Amazon, Google și alți parteneri cloud. În documentația pentru IPO, compania a avertizat că furnizorii săi se bazează pe capital împrumutat și linii de credit pentru achiziția de procesoare. Dacă finanțarea pentru acești parteneri devine mai scumpă sau indisponibilă, Anthropic se va confrunta cu întârzieri în implementarea serverelor sau cu revizuiri ale prețurilor.
• Intensificarea concurenței din partea OpenAI și pierderea unor contracte Bătălia pentru bugetele companiilor se încinge. Conform datelor din septembrie ale platformei de analiză a cheltuielilor corporative Ramp, modelul de top GPT-6 Astra al rivalului OpenAI a capturat 13% din cheltuielile enterprise pentru AI, comparativ cu 8% pentru modelul Claude Fable al Anthropic. Clientul major Meta Platforms își reduce deja utilizarea soluțiilor Anthropic, în condițiile în care se reorientează către dezvoltări interne.
• Reorientarea companiilor către modele open‑weight gratuite Costul ridicat al licențelor comerciale obligă companiile să caute alternative mai ieftine. Un studiu realizat de firma de consultanță Capgemini a constatat că 59% dintre directorii marilor corporații intenționează să își extindă, în decurs de un an, utilizarea modelelor open‑weight cu cod sursă accesibil, pentru a menține cheltuielile tehnologice în limitele bugetelor aprobate.
• Încetinirea dezvoltării din cauza cerințelor de siguranță CEO-ul Dario Amodei a făcut apel la industrie să încetinească lansarea algoritmilor de nouă generație, din cauza îngrijorărililor legate de riscurile sociale. În prospectul pentru investitori, conducerea a precizat explicit că respectarea standardelor interne de siguranță ar putea forța compania să refuze în mod voluntar contracte comerciale foarte profitabile și să cedeze cotă de piață unor concurenți mai puțin scrupuloși.
Perspective
Perspectiva noastră asupra evoluției acțiunilor Anthropic este mai rezervată decât optimismul participanților la IPO, care au evaluat compania la 1,5 trilioane de dolari. În primele sesiuni de tranzacționare pe Nasdaq, acțiunile listate sub simbolul ANT vor fi susținute de fonduri instituționale care nu și-au putut asigura alocările dorite în plasarea privată. Profitând de entuziasmul investitorilor pentru primul dezvoltator de frontier AI tranzacționat public, titlul ar putea testa un interval de 88–95 de dolari pe acțiune.
După ce entuziasmul inițial se va estompa, este de așteptat ca prețul să se corecteze și să se stabilizeze într-un interval de 72–82 de dolari în trimestrul al patrulea din 2026. O evaluare de 1,5 trilioane de dolari anticipează un scenariu de creștere perfect, fără marjă de eroare. Pierderea operațională de 567 de milioane de dolari, angajamentele contractuale de 900 de miliarde de dolari și presiunile mai ample asupra acțiunilor de tehnologie vor determina marii administratori de active să marcheze profituri la primul semn de încetinire a creșterii trimestriale a veniturilor.
O creștere susținută a cotației peste 100 de dolari pe acțiune este puțin probabilă înainte de jumătatea anului 2027. Pentru a atinge acest nivel, conducerea va trebui să demonstreze că poate readuce afacerea pe profit operațional în pofida creșterii costurilor cu puterea de calcul, împiedicând în același timp migrarea clienților importanți către modele open‑source. Investitorii de retail ar trebui să evite cumpărăturile în prima zi de tranzacționare, când cererea este maximă, și să aștepte până când compania își publică primul raport trimestrial de rezultate în calitate de emitent listat.