 Română

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська



Imediat după majorarea ratelor din septembrie, membrii FOMC au trecut în ofensivă. Vineri, 25 septembrie, trei oficiali au transmis simultan semnale hawkish.
Beth Hammack (Federal Reserve Bank of Cleveland) a declarat că principalul risc în prezent este formarea unor „mentalități inflaționiste” în rândul publicului. „Inflația este peste țintă de mai bine de cinci ani. Trebuie să ne asigurăm că politica rămâne restrictivă pentru a ajuta inflația să revină la țintă.” Jeffrey Schmid (Federal Reserve Bank of Kansas City) a fost și mai direct: „Încă nu am rezolvat problema inflației. Inflația este peste țintă de mai bine de cinci ani.” John Williams (Federal Reserve Bank of New York) a subliniat pericolul șocurilor de ofertă recurente, care fac mai dificilă readucerea prețurilor la 2%.
La începutul săptămânii, Michael Barr (membru al Board of Governors) a spus că susține noi majorări de dobândă, deoarece „riscurile pentru atingerea obiectivului de inflație au crescut, în timp ce riscurile de pe piața muncii s-au redus”, iar Anna Paulson (Federal Reserve Bank of Philadelphia) a indicat, de asemenea, că ar putea fi necesară o înăsprire suplimentară.
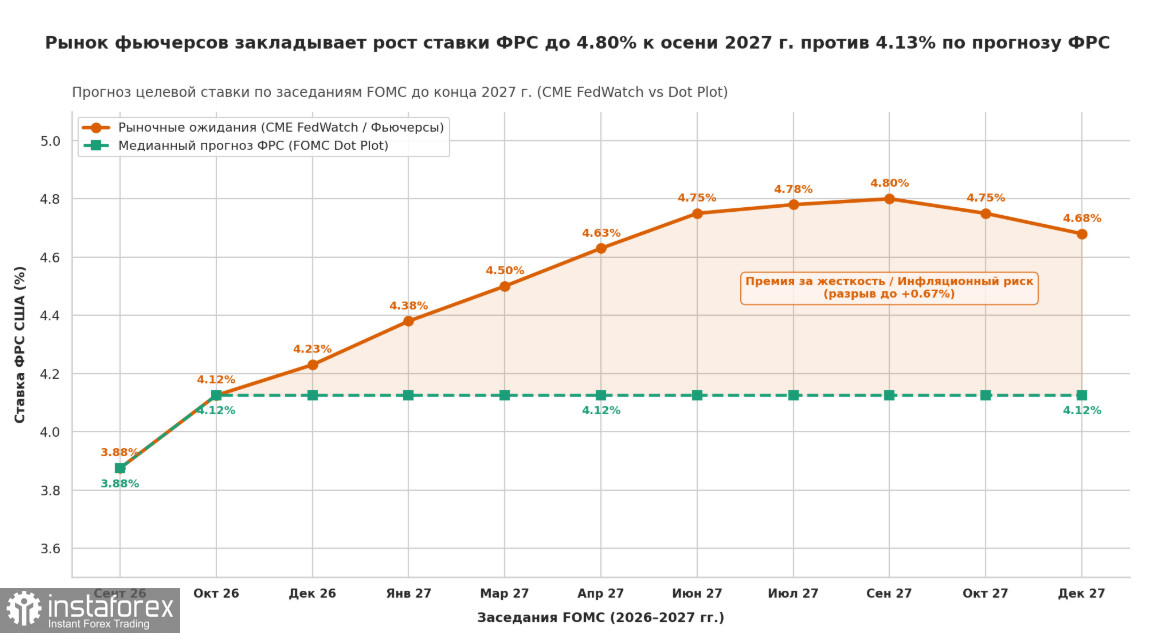
Retorica a avut efect: potrivit datelor CME, la 28 septembrie piața atribuia o probabilitate de 64,8% unei majorări de dobândă la ședința din octombrie (și o probabilitate de 35,2% pentru o pauză), iar șansa unei noi majorări în decembrie a urcat peste 50%. Bank of America avertizează că investitorii ar trebui să se pregătească pentru posibilitatea ca rata Fed funds să depășească 5%.
Comenzile de bunuri de folosință îndelungată pentru luna august au surprins pozitiv. Comenzile de echipamente de bază (excluzând apărarea și aviația) au crescut cu 1,6% față de luna anterioară, comparativ cu 0,6% în iulie și o prognoză de 0,5%. Acesta este un indicator cheie al investițiilor de afaceri și semnalează o cerere solidă în sectorul corporativ.
Indicele de sentiment al consumatorilor al University of Michigan pentru luna septembrie a fost revizuit în sus, la 48,1, de la estimarea preliminară de 47,8, dar rămâne aproape de niveluri istoric slabe (mult sub valoarea de 51,7 din august). Evaluările situației financiare personale curente și așteptate s-au deteriorat cu aproximativ 10% de la o lună la alta. Așteptările de inflație pe un an au crescut la 4,6% — cel mai ridicat nivel din iunie — în timp ce așteptările pe cinci ani au ajuns la 3,4%.
Raportul CFTC a arătat o creștere abruptă, de 12,5 miliarde de dolari, a poziției agregate pe dolar — punând capăt la șapte săptămâni de vânzări. Factorul determinant a fost creșterea randamentelor Trezoreriei și reînnoirea așteptărilor privind înăsprirea politicii Fed.
Observăm un impuls tot mai pronunțat de apreciere pentru dolar, susținut de retorica agresivă a Fed. Deși problemele structurale ale economiei americane persistă (datoria publică a SUA depășește deja 122% din PIB, deficitul bugetar este de aproximativ 5,9% din PIB, iar randamentele mai ridicate vor majora puternic povara bugetară a plăților de dobânzi), dolarul pare să fi intrat într-o fază de revenire „hawkish”.