 Română

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська



Până la mijlocul zilei de joi, moneda europeană câștiga ferm în fața dolarului, iar lira a încercat, de asemenea, un avans similar. Factorul declanșator a fost setul de date din Germania și Italia, însă odată cu deschiderea sesiunii americane inițiativa a trecut de partea dolarului, iar până seara euro și lira au cedat cea mai mare parte a câștigurilor înregistrate dimineață.
Germania a raportat o rată a șomajului neschimbată, la 6,4%, deși numărul persoanelor fără loc de muncă a depășit estimările economiștilor, sugerând o oarecare răcire a pieței muncii. Mai remarcabilă a fost însă seria de date privind prețurile de consum: în septembrie, prețurile de consum au crescut cu 0,6% după un avans de 0,2% în august, iar ritmul anual a urcat la 3,3%, de la 2,9% cu un an în urmă. Ținta ECB este de 2%, iar această diferență întărește poziția celor din Consiliul guvernatorilor care susțin o politică mai restrictivă în detrimentul celor care pledează pentru o pauză.
Datele din Italia au întărit această narațiune. Prețurile au crescut cu 0,7% în septembrie, după 0,5% în august, iar inflația anuală a depășit pragul de 4%, ajungând la 4,2%. Două publicări consecutive care indică accelerare pun mai multă presiune pe ECB decât orice dată izolată, iar acesta este motivul pentru care euro și-a menținut poziția până la mijlocul zilei.
Atenția s-a mutat apoi asupra Statelor Unite. Raportul ADP privind ocuparea forței de muncă în sectorul privat a depășit semnificativ așteptările: consensul era de 70.000 de noi locuri de muncă, însă numărul efectiv al angajaților a crescut cu 90.000 în septembrie. Pentru dolar, acesta a fost un semnal clar de cumpărare, deoarece o piață a muncii rezilientă relaxează constrângerile asupra Fed în continuarea luptei împotriva inflației. Monedele europene au fost perdantele, cedând avansul acumulat în cursul dimineții.
Datele privind cheltuielile PCE au adăugat o notă de ambiguitate. Cheltuielile reale din august au crescut cu 0,6%, cel mai puternic avans lunar din martie 2025, indicând o cerere de consum robustă. Însă indicele PCE core – indicatorul preferat al Fed pentru inflație, care exclude alimentele și energia – a urcat doar cu 0,2%, față de așteptările de 0,3%, iar ritmul anual core a fost de 3,0%, comparativ cu prognoza de 3,3%. Povestea este, așadar, cu două tăișuri: cheltuielile accelerează, în timp ce inflația de bază scade ușor, deși rămâne mult peste ținta băncii centrale.
În acest context, piața atribuie doar o probabilitate de 35–36% unei majorări de dobândă de către Fed în octombrie. Înaintea alegerilor de la jumătatea mandatului, un astfel de deznodământ convine mai mult administrației Trump decât un nou pas de înăsprire. Eu tind să cred că Fed va face într-adevăr o pauză în octombrie și va amâna decizia pentru decembrie, dacă semnalele de inflație continuă să se acumuleze. În acest caz, presiunea de depreciere asupra euro și lirei ar fi probabil de durată pe termen mediu.
Calendarul de astăzi ar putea schimba imaginea. Urmează publicarea indicilor PMI finali pentru sectorul manufacturier din Franța, Germania și zona euro; consensul pentru PMI-ul zonei euro este de 52,7, la același nivel cu august. PMI-ul manufacturier al Marii Britanii este, de asemenea, așteptat în jurul valorii de 52,0, dar valorile peste 50 nu au fost deocamdată suficiente pentru a întoarce lira pe creștere. Șomajul în zona euro este prognozat să repete nivelul de 6,4% din august și este puțin probabil să miște piețele. Mai important pentru dolar este indicele ISM manufacturier revizuit al SUA: consensul este de 55, față de 54,6 în august. Un rezultat peste așteptări ar oferi dolarului un nou motiv de întărire față de ambele monede. Discursurile oficialilor băncilor centrale – reprezentanții Fed Michelle Bowman, Philip Jefferson și Lisa Cook, precum și președintele ECB Christine Lagarde – vor fi atent urmărite pentru semne de unitate sau divergență în interiorul băncilor centrale; dacă euro și lira nu primesc sprijin din aceste intervenții, cererea pentru dolar va rămâne probabil ridicată.
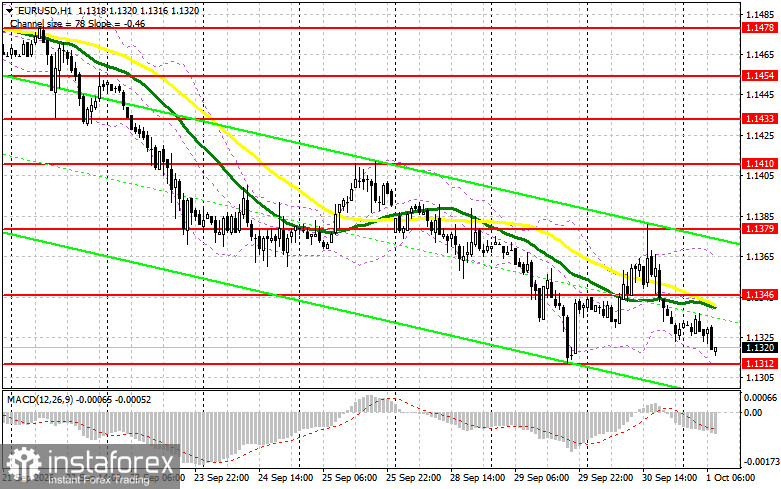
Analiza tehnică pentru EUR/USD sugerează că, pe graficul orar, o străpungere falsă a nivelului 1,1312 urmată de o revenire rapidă va fi un semnal de cumpărare, cu țintă la mijlocul canalului, la 1,1346, deși la acest nivel este de așteptat o rezistență mai puternică din partea vânzătorilor și acolo mediile mobile sunt aliniate cu aceștia. O străpungere confirmată a nivelului 1,1312, urmată de un retest din partea de jos, deschide calea către 1,1284 și apoi către 1,1249, unde aș lua în calcul tranzacții de tip „buy the dip” pentru randamente de 20–25 de pips. Dacă urșii nu intervin la mijlocul canalului, la 1,1346, este mai înțelept să amâni vânzările până la un test al limitei superioare a canalului, la 1,1379, cu o străpungere falsă acolo, sau la un rebound de la 1,1410 pentru o poziție short de 25 de pips.
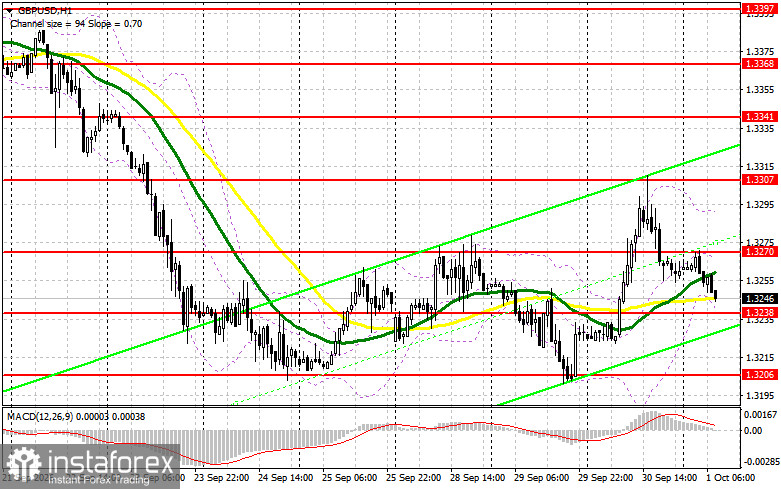
Analiza tehnică pentru GBP/USD arată că inițiativa se află momentan de partea cumpărătorilor, însă fără apărarea nivelului 1,3238 acest avantaj rămâne fragil. Un fals breakout la acest nivel susține o mișcare spre 1,3271; o închidere confirmată peste acest prag deschide calea către 1,3307 și apoi spre maximul săptămânal din zona 1,3341, unde voi căuta să vând corecția pentru aproximativ 25 de pips. O străpungere urmată de consolidare sub 1,3238 reprezintă un semnal de adăugare de poziții short, cu țintă înapoi spre 1,3206; deoarece acest nivel este testat pentru a treia oară, o străpungere ar extinde mișcarea până la 1,3173, unde cumpărările pe corecție pentru 20–25 de pips sunt potrivite.
Poate dolarul transforma retragerea din această dimineață într-o inversare susținută? Consider că ISM și tonul mesajelor transmise de membrii Fed vor oferi răspunsul astăzi. Este posibil ca euro și lira sterlină să revină asupra unei părți din pierderile de ieri înainte de publicările din SUA, mai ales în contextul datelor solide privind inflația din Europa, însă dacă ISM se va situa la nivelul prognozelor sau peste acestea, dolarul va prelua probabil din nou controlul și va menține euro și lira sub presiune până la ședința Fed din decembrie.