 Română

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська



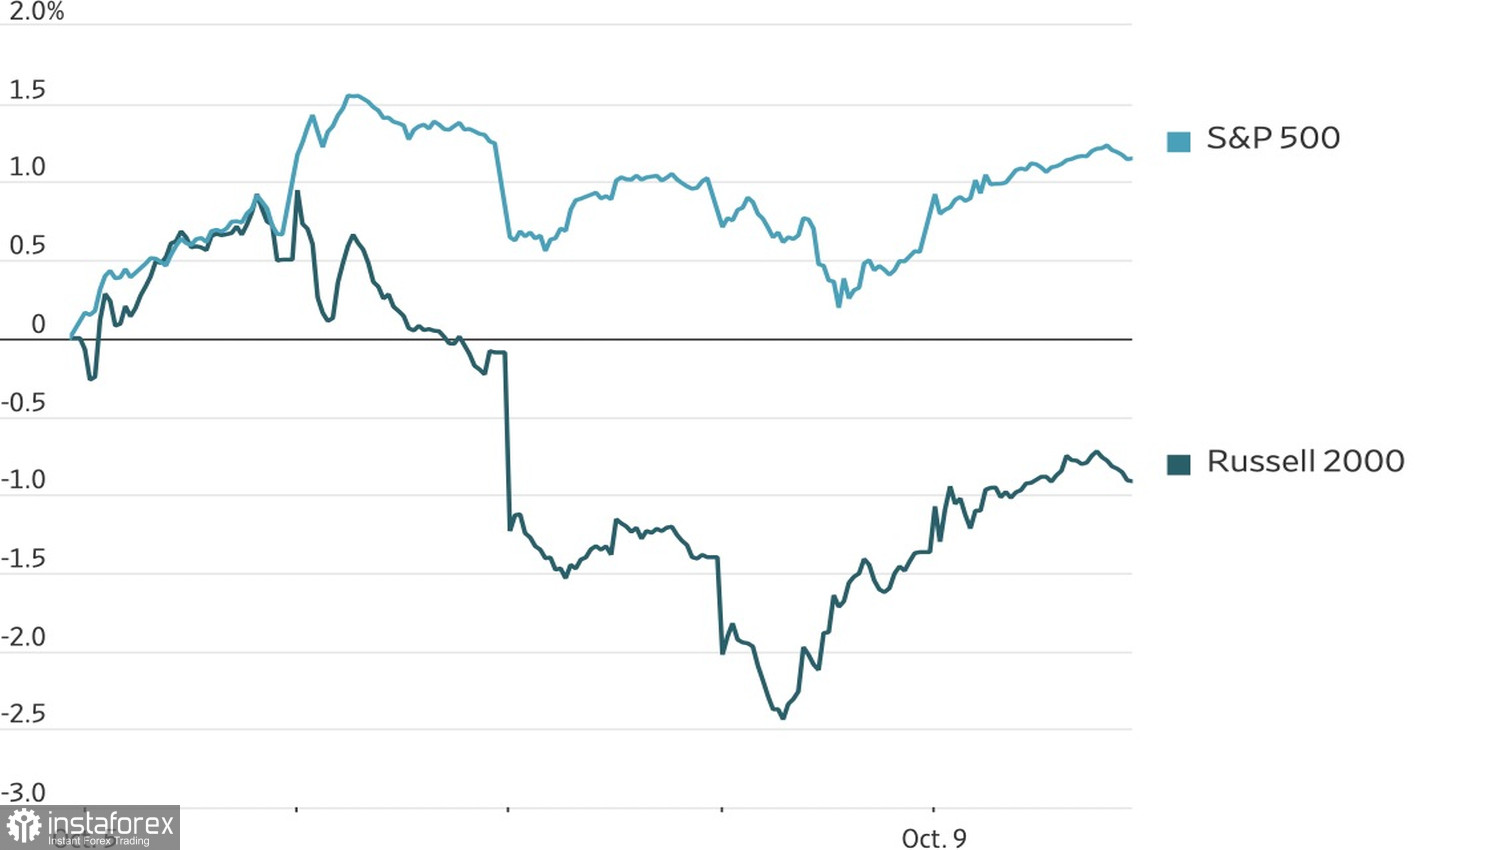
Indicele S&P 500 continuă să stabilească recorduri de parcă ar alerga dintr-o singură răsuflare. Trei din patru acțiuni din indice se bucură însă mult mai modest. Deocamdată, temerile legate de cheltuielile pentru AI și de un șoc energetic s-au atenuat. Piața largă a închis a patra săptămână consecutivă de creșteri, iar estimarea de venituri de 70 de miliarde de dolari a OpenAI a contribuit la temperarea unei părți din euforia legată de AI.
Dinamicile indicilor bursieri
Sentimentul pozitiv pe piață este susținut de optimismul venit din partea Goldman Sachs. Banca nu vede niciun semn al unei bule clasice, care este de obicei însoțită de euforie a investitorilor, nu de anxietatea actuală.
Forța rezultatelor corporative este un factor pozitiv pentru piață. CFRA remarcă faptul că avansul de 117% al indicelui din 2022 încoace îl situează pe locul al treilea ca mărime a câștigului din 1947.
O amenințare la adresa durabilității raliului este amplitudinea redusă a creșterii: doar o treime dintre acțiunile din S&P 500 se tranzacționează peste media mobilă de 50 de zile, față de 70% la mijlocul lunii august, iar indicele cu ponderare egală rămâne în urmă față de versiunea ponderată la capitalizare cu 52 de puncte procentuale, marcând cel mai mare decalaj din 2022.
Explozia AI a adăugat aproape 40 de trilioane de dolari la capitalizarea bursieră a S&P 500. Nvidia a urcat cu peste 1.900% de la sfârșitul lui 2022, ca și cum acțiunea ar fi fost propulsată de o rachetă, și se apropie acum de o evaluare de 6 trilioane de dolari. Această concentrare face ca piața să fie vulnerabilă la mișcări violente dacă entuziasmul pentru această temă se estompează.
Dinamică și perspective ale dobânzilor Fed
Piețele bull de obicei se lărgesc atunci când Fed reduce rata dobânzii fondurilor federale. În 2022, însă, Fed a majorat dobânzile pentru a combate inflația, iar companiile și-au redus prognozele de câștiguri după înăsprirea bruscă a condițiilor. Acum, corporațiile din America traversează unul dintre cele mai puternice cicluri de raportare a rezultatelor, iar S&P 500 a înregistrat creșteri de două cifre pentru al șaptelea trimestru consecutiv.
Randamentele în creștere ale obligațiunilor pun presiune pe companiile cu capitalizare mică. Indicele Russell 2000 este în scădere pentru a cincea săptămână la rând — cea mai slabă serie din mai 2022 — cu o depreciere de 5,7% în acest interval. Firmele mici au acces limitat la piețele de capital și se bazează pe împrumuturi pe termen scurt legate de rata fondurilor federale. Experții de la Catalyst Funds descriu situația drept o „dublă strângere”: costurile de împrumut cresc în timp ce marjele se comprimă. Bank of America remarcă un val tot mai mare de datorii pe termen lung care vor trebui refinanțate la dobânzi mai mari.
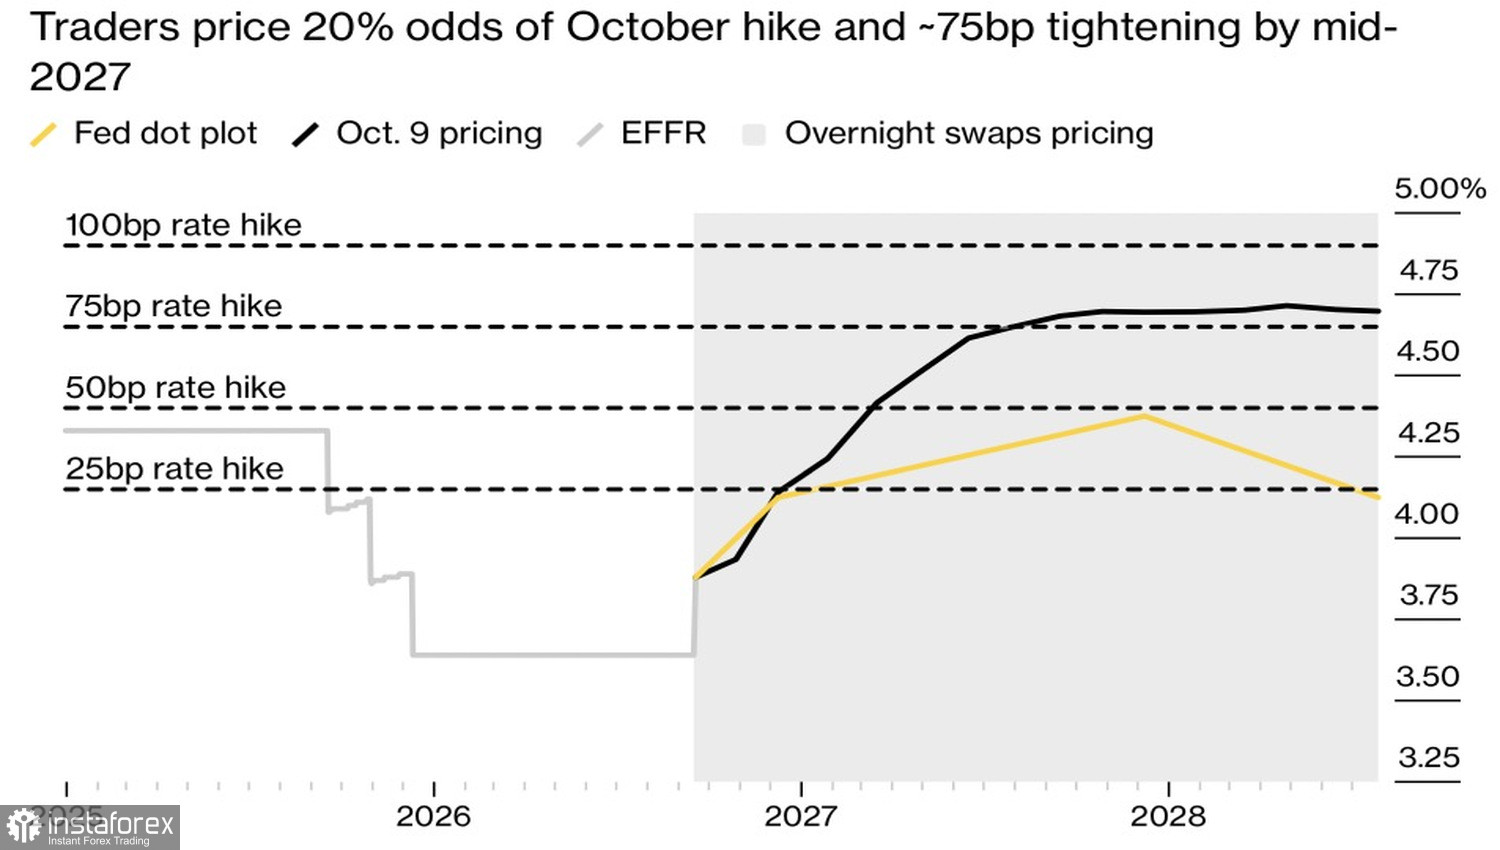
În septembrie, Fed a majorat rata fondurilor pentru prima dată în ultimii trei ani, iar piața urmărește cu atenție alte măsuri pentru a tempera inflația. Până acum, acest lucru nu a oprit indicele S&P 500.
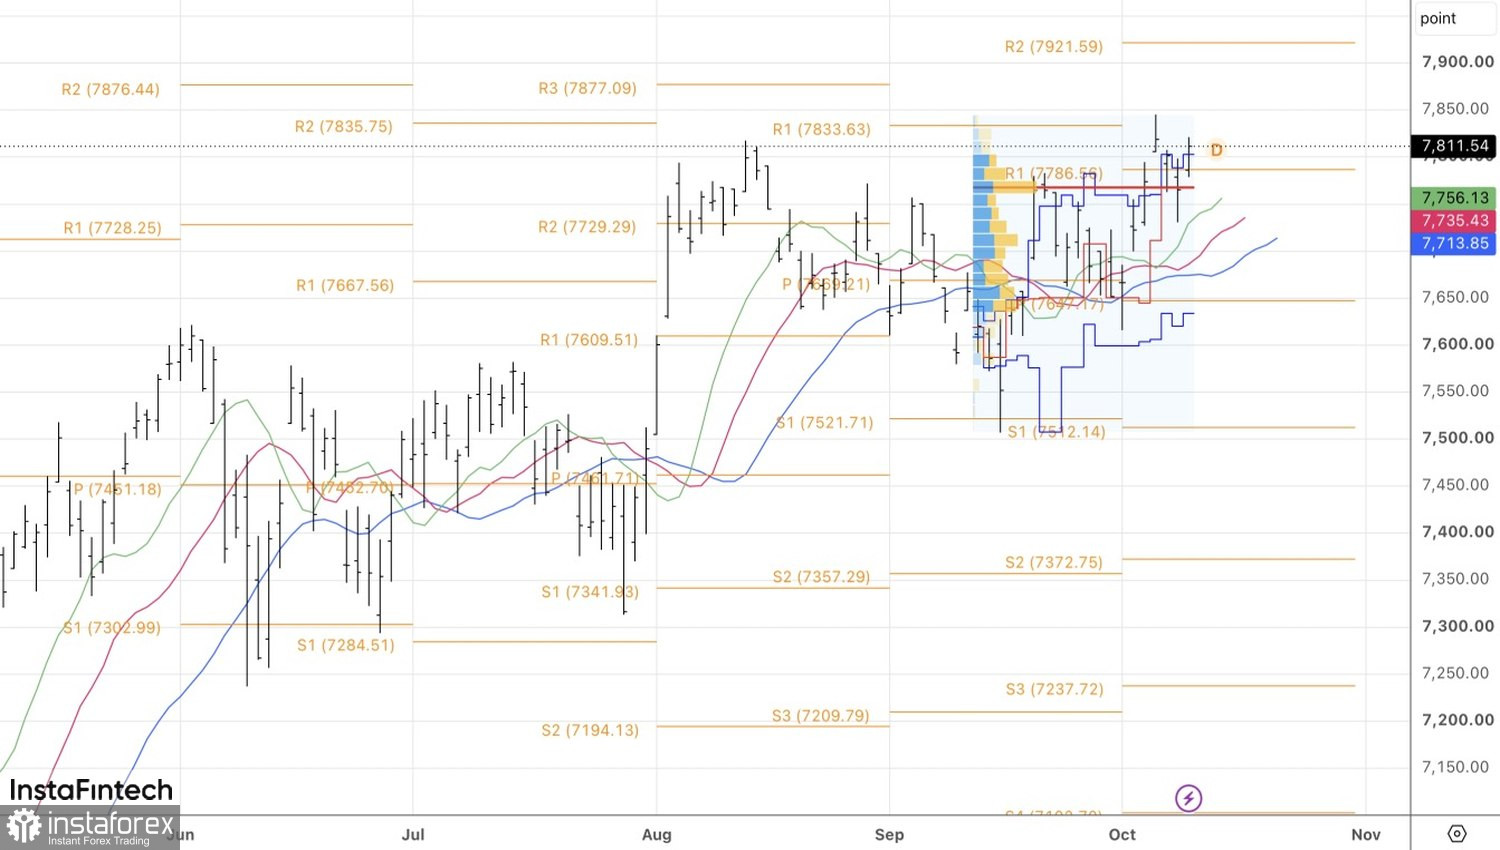
Din punct de vedere tehnic, graficul zilnic arată că indicele larg a revenit din zona de fair value și a format o lumânare de tip pin bar de revenire, cu o umbră inferioară lungă. Aceste tipare au susținut inițierea sau suplimentarea pozițiilor long. Următorul declanșator pentru cumpărări pe S&P 500 ar fi o străpungere în sus a pivotului de la 7.830.