 Română

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська


Și cei din urmă vor fi cei dintâi. Indicele S&P 500 a sărit la începutul săptămânii, pe măsură ce interesul pentru producătorii de cipuri a revenit. Indicele Philadelphia Semiconductor a pus capăt unei serii de opt ședințe consecutive de scăderi, cea mai lungă din ultimii 18 ani, iar multe nume care fuseseră vândute agresiv au ajuns să conducă avansul. Investitorii revin oare la vechiul scenariu „buy-the-dip” sau piața a primit doar un scurt răgaz înaintea unei corecții majore?
Scepticii susțin că bula AI se va sparge mai devreme sau mai târziu, așa cum s-a întâmplat cu valurile tehnologice anterioare. Creșterea disproporționată a acțiunilor din tehnologie i-a convins pe investitorii bearish că liderii indicelui S&P 500 sunt speculativi. Există un sâmbure de adevăr în asta. Atunci când aproximativ 70% din profiturile așteptate sunt concentrate într-un singur sector, piața, în ansamblu, devine inevitabil ostatică evoluțiilor din acel sector.
Tech vs. rest — dinamica profiturilor
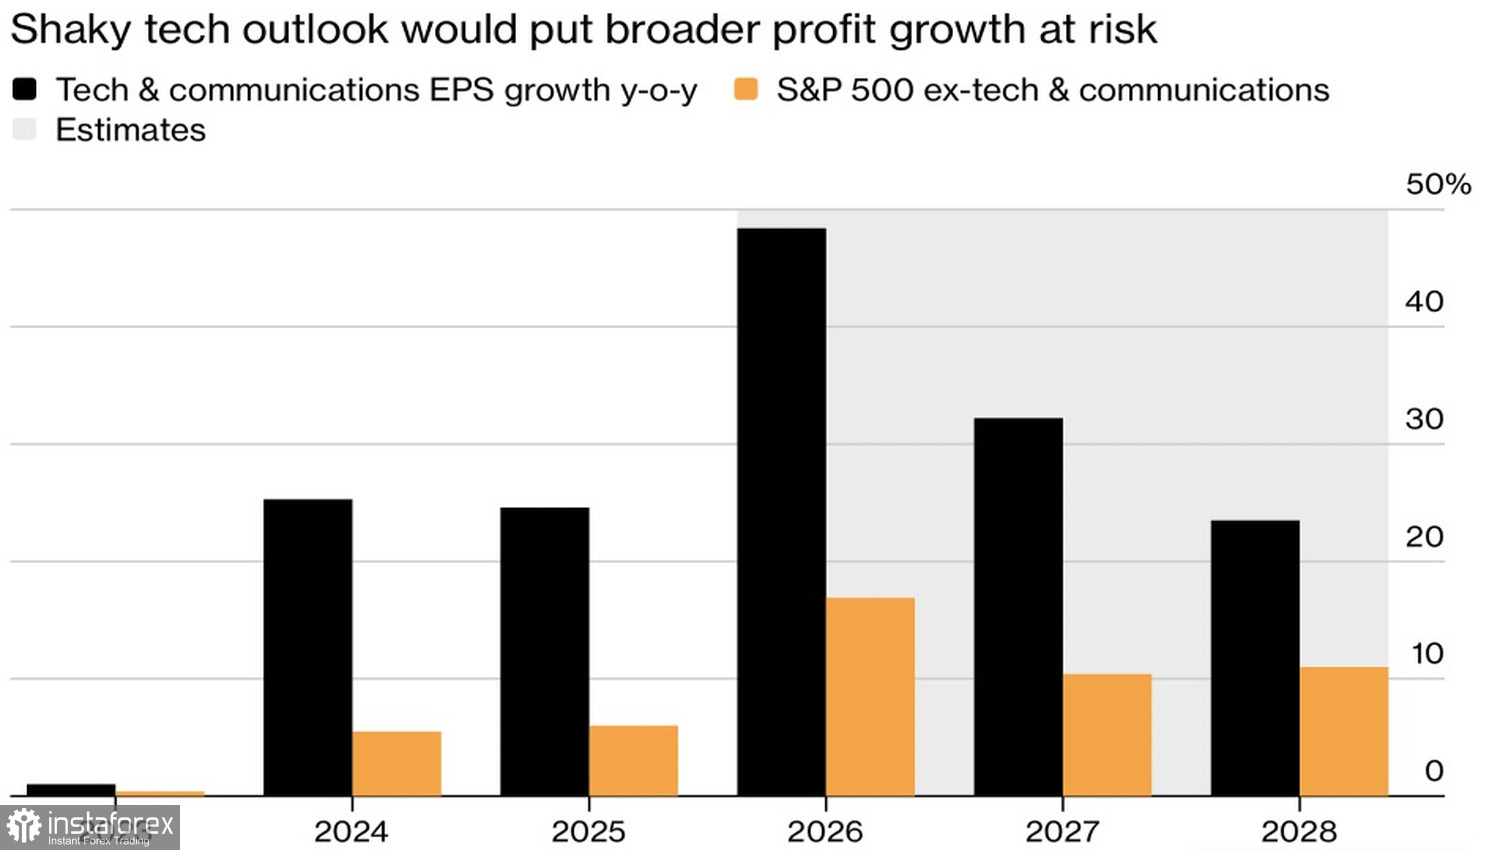
Totuși, Morgan Stanley consideră că această concentrare puternică nu va dura. Banca vede luna noiembrie ca un moment oportun pentru o anumită rotație în acțiuni — fie o scurgere moderată, pe măsură ce banii se mută din tehnologie în alte sectoare, fie o nouă etapă solidă de creștere pentru S&P 500.
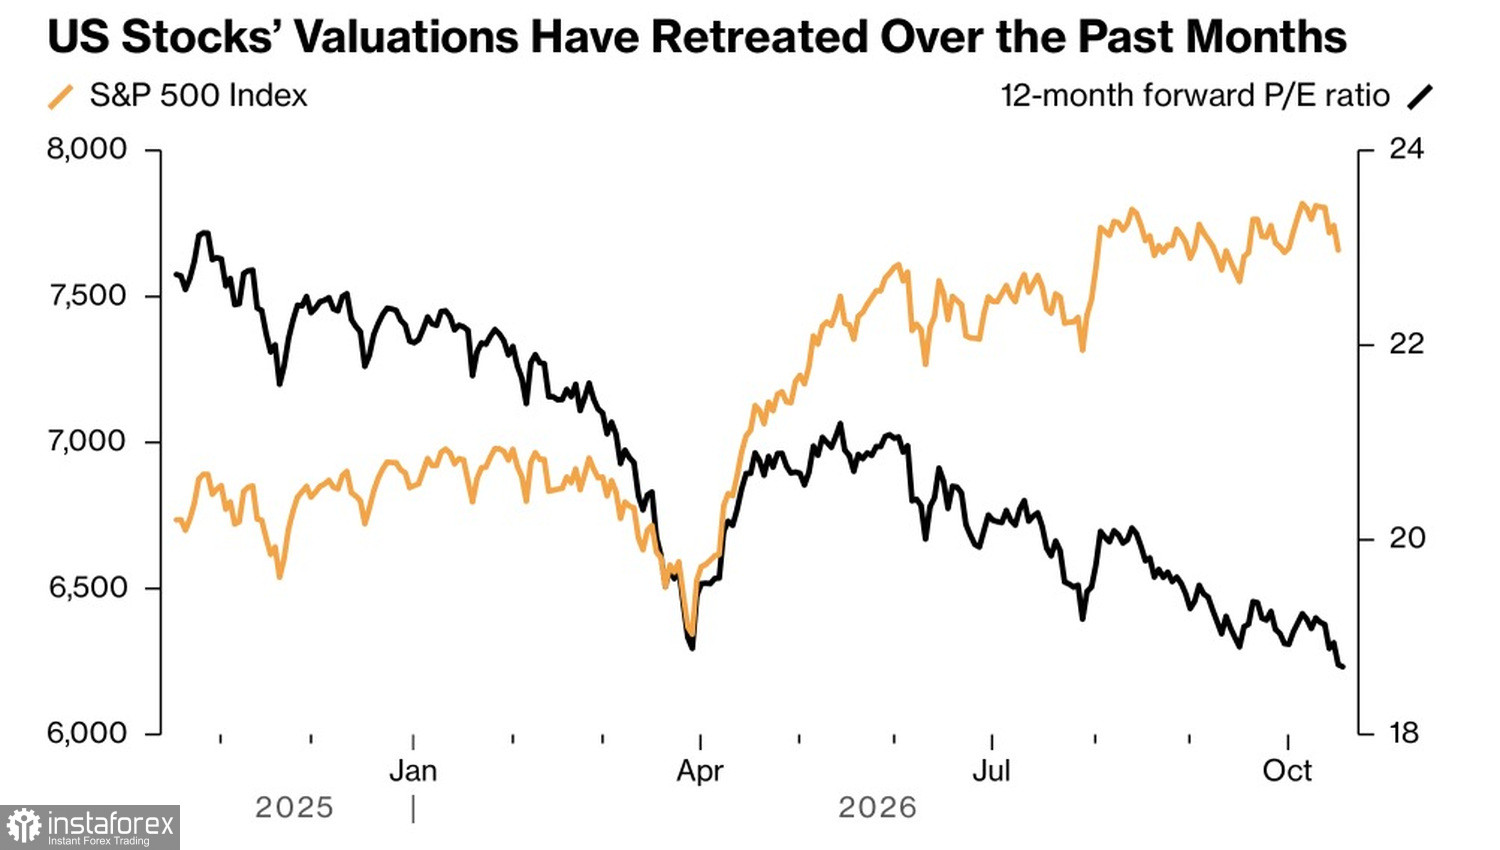
Nu doar Morgan Stanley este prudent optimistă. Sezonalitatea, de regulă, favorizează ultimele trei luni ale anului, fundamentele s-au îmbunătățit în anumite segmente, randamentele Trezoreriei au scăzut de la maximele recente, economia SUA rămâne relativ rezilientă, iar așteptările privind câștigurile corporative sunt înclinate spre un scenariu pozitiv — toți acești factori pot susține indicele S&P 500.
Raport P/E & dinamica S&P 500
Din păcate pentru investitorii optimiști, acest vânt favorabil sezonier nu se dovedește încă decisiv. Wells Fargo descrie acest sezon de raportări financiare drept unul dintre cele mai slabe din istorie. După prima săptămână, rezultatele efective au fost sub estimările Wall Street cu aproximativ 0,4%, față de un avans mediu de circa 4% în perioade similare începând din 2012. Doar 48% dintre companii au depășit așteptările, comparativ cu o medie istorică de 61%.
Investitorii privesc rapoartele companiilor cu un amestec de prudență și speranță. Ei caută semne că traiectoria costurilor se îmbunătățește — în ciclurile anterioare, astfel de semnale au precedat adesea o corecție mai amplă a pieței. Logica este simplă: cu cât companiile investesc mai puțin, cu atât sunt mai mici profiturile pentru cei care vând în cadrul acelui ciclu de investiții.
Cercetările Baird arată că, în mod normal, durează între șase și 12 luni între momentul în care S&P 500 atinge un vârf și o încetinire vizibilă a cheltuielilor de capital (capex). Asta sugerează că actualul sezon de raportări financiare are șanse mici să tranșeze disputa privind sustenabilitatea câștigurilor beneficiarilor AI — deși poate, desigur, să stabilească următoarea direcție pentru indicele general.
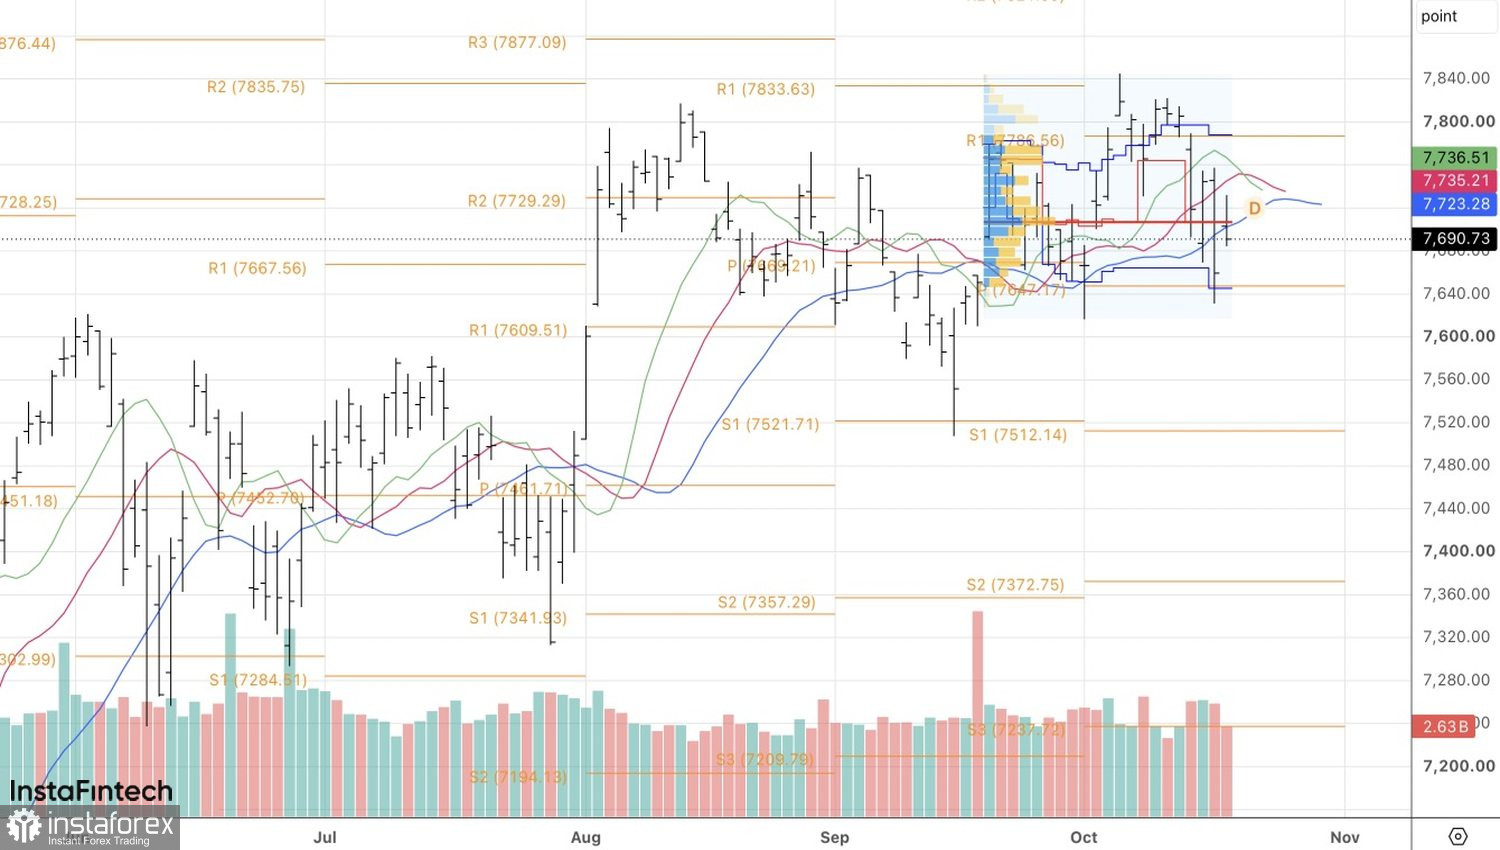
Din punct de vedere tehnic, S&P 500 a format un „inside bar” pe graficul zilnic, semnalizând indecizie. Un plan practic este plasarea de ordine în așteptare în jurul intervalului acestui bar: un buy stop aproape de maxim (~7.730) și un sell stop aproape de minim (~7.865) pentru a profita de oricare dintre străpungeri.