 Română

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська



„Mâine vei fi trimis la închisoare”
În timp ce Wall Street încearcă încă să digere rezultatele alegerilor, Donald Trump a descris public o confruntare dură între Casa Albă, Departamentul de Justiție și șeful unui gigant tehnologic nenumit: „Spune adio soției și copiilor tăi, pentru că mâine dimineață vei fi trimis la închisoare.” Potrivit președintelui SUA, un „executiv al uneia dintre marile companii de AI” nenumit ar fi „făcut ceva foarte rău folosind tehnologia inteligenței artificiale.” Totuși, după un asemenea ultimatum necruțător, top-managerul a „schimbat imediat totul complet” și, în cele din urmă, nu a ajuns după gratii. Președintele SUA a refuzat categoric să numească o persoană concretă, însă toate acestea au loc pe fundalul unor evoluții în sectorul semiconductorilor care sugerează o adevărată stare de alarmă în piețe.
În centrul scandalului de spionaj s-a aflat liderul de lungă durată al boomului semiconductorilor — CEO-ul Nvidia, Jensen Huang. Consiliul de administrație al companiei a inițiat de urgență o investigație internă independentă, pe fondul bănuielilor că serviciile de informații chineze au declanșat o amplă operațiune de influență vizându-l pe șeful companiei. În centrul poveștii s-a aflat o cetățeană a statului Singapore, Huang Le, cunoscută pe piața tehnologică drept Alice Huang. În 2023, ea a înființat, în Singapore, entitatea Megaspeed International. În doar câțiva ani, acest startup anterior necunoscut a înregistrat o ascensiune amețitoare:
- compania a obținut statutul oficial de partener cloud al Nvidia
- a devenit cel mai mare cumpărător corporativ de cipuri ale producătorului californian din întreg Sud-Estul Asiei
- a importat produse Nvidia în valoare totală de peste 4,6 miliarde de dolari
Încotro erau direcționate aceste capacități, în condițiile unor restricții stricte la export impuse de SUA? Schema s-a dovedit a fi extrem de pragmatică: Megaspeed a închiriat la scară largă procesoarele server achiziționate către gigantul chinez Alibaba, furnizând astfel rețelelor neuronale chineze putere de calcul care ocolea blocada tehnologică impusă de Washington. Agențiile de informații americane o suspectează că ar fi lucrat direct pentru serviciile de informații de la Beijing, cu scopul de a sustrage tehnologii americane avansate și de a face lobby pentru livrarea de cipuri deficitare către China. Jensen Huang a recunoscut public că și-a înșelat soția, și-a cerut scuze în mod oficial față de aceasta și de copii, însă a refuzat să renunțe la funcția de CEO, declarând că este pe deplin pregătit să coopereze cu ancheta.
Consiliul de administrație Nvidia s-a grăbit să liniștească investitorii, afirmând că, deocamdată, nu au fost găsite dovezi directe privind scurgerea de secrete comerciale sau prejudicierea securității naționale a SUA. Republicanii din Congres au adoptat o linie dură: parlamentarii i-au cerut lui Huang un raport privind modul în care sunt protejate arhitecturile proprietare contra spionajului străin și l-au convocat pe șeful Nvidia la o audiere cu ușile închise în comisiile Camerei Reprezentanților, pe 18 noiembrie. Wall Street a reacționat la această poveste corporativă de tip „roman polițist” prin vânzări imediate. Cotațiile acțiunilor Nvidia pe piața extrabursieră au scăzut cu 3,4% pe 9 noiembrie. Investitorii înțeleg foarte bine că, chiar dacă Jensen Huang nu a predat personal proiectele, simplul fapt că principalul executiv al companiei este vulnerabil în fața unui agent extern creează riscuri colosale pentru capitalizare.
Din punct de vedere geopolitic, consecințele ar putea fi și mai dure:
- Beijingul oficial a negat categoric acuzațiile de spionaj la adresa șefului Nvidia, calificând declarațiile americane drept o calomnie grosolană și o tentativă de a discredita China.
- Scandalul diplomatic pune serios sub semnul întrebării posibilitatea organizării unei întâlniri personale între Donald Trump și Xi Jinping.
- Piața de inteligență artificială, deja afectată de cheltuielile umflate ale marilor companii tech și de rapoarte dezamăgitoare ale rezultatelor financiare, a primit încă o lovitură puternică. Acum, pe lângă îndoielile privind randamentul investițiilor în centre de date, au apărut riscuri directe de anchete în Congres, amenințări penale din partea Casei Albe și prăbușirea canalelor consacrate de distribuție a cipurilor în Asia.
„Rățoi șchiop” sub asediu
În același timp, înfrângerea republicanilor la alegerile de la mijloc de mandat amenință să-l lase pe Donald Trump cu statutul de „rățoi șchiop”. Pentru piețe, însă, acest lucru nu este un motiv de relaxare: atunci când un președinte american își pierde sprijinul intern, cursul său de politică externă devine vizibil mai haotic și imprevizibil. La ora actuală sunt pe masă două scenarii opuse:
- O tentativă de revenire pe scena internațională. Trump va încerca să compenseze un eșec intern catastrofal printr-o serie de înțelegeri îndrăznețe pe scena mondială — de la o soluționare în grabă a războiului cu Iran până la un restart al negocierilor cu Moscova și Beijing.
- Un scenariu de paralizie în politica externă. Experții de la Foreign Affairs avertizează cu privire la opusul: în următorii doi ani, șeful Casei Albe ar putea să-și petreacă timpul în defensivă profundă, respingând agende și investigații nesfârșite, așa cum s-a întâmplat la finalul primului său mandat. Rezultatul ar putea fi retragerea de facto a Washingtonului din procesele globale.
Cifrele din Capitoliu nu lasă republicanii nicio iluzie. Începând cu 3 ianuarie, Partidul Democrat va obține o majoritate covârșitoare: cel puțin 250 de locuri în Camera Reprezentanților și un control sigur al Senatului, cu 54 de voturi. Planul democraților este detaliat punct cu punct:
- restabilirea de urgență a finanțării reduse pentru programul Medicaid și pentru subvențiile la asigurările de sănătate
- abrogarea legislativă a tarifelor la import impuse de Trump
- forțarea Casei Albe să oprească imediat campania militară împotriva Iranului
- lansarea unor anchete de amploare împotriva administrației pentru folosirea funcției prezidențiale în scopuri personale
- impunerea unei interdicții directe asupra tranzacționării de acțiuni la bursă de către membrii Congresului, limitarea donațiilor din partea directorilor executivi de la companiile de apărare și blocarea completă a numirilor-cheie făcute de Trump în aparatul administrativ
Totuși, strategi experimentați ai piețelor sfătuiesc să privim cu o oarecare rezervă retorica triumfalistă a democraților. Cu atât mai mult cu cât aceștia nu dețin majoritatea calificată de două treimi necesară pentru a trece peste un veto prezidențial. Principala capcană pentru partidul majoritar este tentația de a se lansa într-un „război de anihilare” — proceduri de impeachment și interogatorii parlamentare — în loc să soluționeze problemele economice de bază care i-au determinat pe alegători să-i înlăture pe republicani.
Dolarul, în vizor
Pe piața valutară se desfășoară, de asemenea, o clasică luptă pozițională între două forțe opuse. În momentul în care mărfurile și indicii bursieri se prăbușesc, investitorii globali cumpără frenetic dolarul american. Logica este simplă: în momente de panică, instituțiile au nevoie urgentă de lichiditate în dolari pentru a acoperi apelurile în marjă și pentru a-și rebalansa portofoliile la scară largă. Pe termen mai lung, însă, acest impuls defensiv va începe inevitabil să se estompeze.
Pe măsură ce euforia din jurul inteligenței artificiale se domolește, cheltuielile de capital ale companiilor tech încetinesc, iar economia reală a SUA resimte consecințele divizării Congresului, moneda americană va începe să piardă treptat avantajul acumulat în ultimele luni. Urmează o perioadă prelungită de reevaluare a activelor, în care energia ieftină și dominația incontestabilă a dolarului nu vor mai fi garantate.
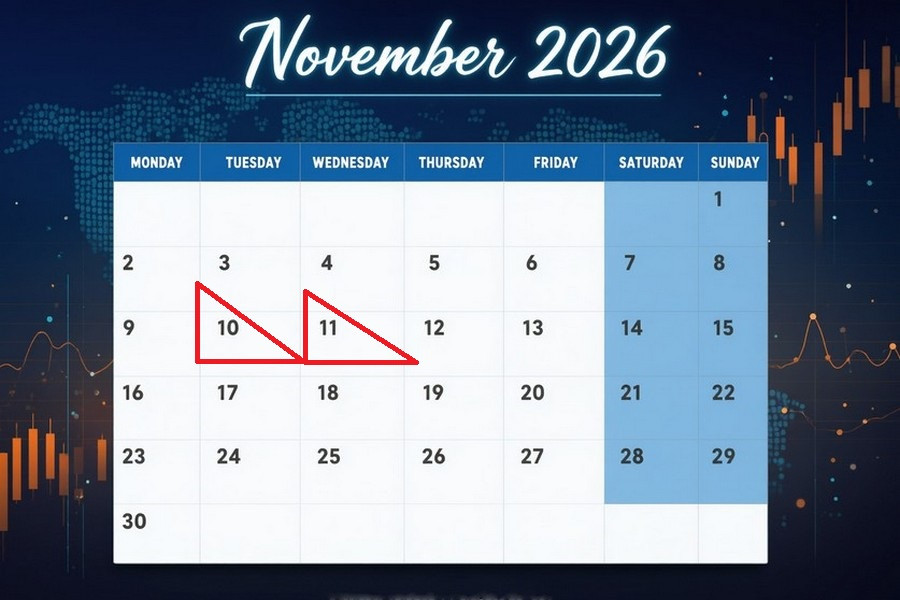
10 noiembrie
10 noiembrie, 02:30 / Australia / Indicele Westpac al încrederii consumatorilor pentru noiembrie (avans) / anter.: -5,2% / actual: -4,7% / prognoză: -2,6% / AUD/USD – în creștere Barometrul încrederii consumatorilor Westpac pentru octombrie a consemnat o scădere de 4,7%, coborând la un minim al ultimelor șase luni, de 80,4 puncte, și extinzând trendul negativ pentru a doua lună consecutiv. Gospodăriile continuă să fie supuse unei presiuni venite din partea:
- ratelor ridicate la credite
- prețurilor mai mari la carburanți auto
În același timp, analiștii băncii subliniază materializarea riscurilor pro-inflaționiste și un aflux de lichiditate alimentat de boomul centrelor de date și al tehnologiilor AI, ceea ce menține vie posibilitatea unor noi înăspriri de politică monetară din partea băncii centrale. O încetinire anticipată a ritmului de scădere a încrederii consumatorilor, pe fondul așteptărilor privind măsuri mai dure de politică monetară, va susține dolarul australian.
10 noiembrie, 02:30 / Japonia / Cheltuielile gospodăriilor în septembrie / anter.: -3,6% / actual: -3,1% / prognoză: -3,1% / USD/JPY – volatil
În august, cheltuielile de consum ale gospodăriilor din Japonia au scăzut cu 3,1%, marcând a noua lună consecutivă de evoluție negativă, sub influența inflației persistente. Regimul de cheltuieli mai cumpătat s-a reflectat în reduceri notabile la:
- educație (-12,3%)
- îmbrăcăminte (-8,7%)
- mobilier (-6,3%)
- locuință (-5,8%)
Declinul a afectat, de asemenea, utilitățile (-5,2%) și cheltuielile de recreere (-4,3%), în timp ce doar segmentul transporturilor și serviciile de comunicații au consemnat o ușoară îmbunătățire (+0,2%). Contracția prelungită a activității de consum continuă să indice fragilitatea cererii interne și limitează capacitatea Bank of Japan de a normaliza ratele dobânzii. Persistența prudenței gospodăriilor în ceea ce privește cheltuielile va confirma slăbiciunea bazei de consum și va limita potențialul de apreciere al yenului.
10 noiembrie, 03:01 / Regatul Unit / Vânzările retail BRC în octombrie / anter.: 0,5% / actual: 1,0% / prognoză: 1,2% / GBP/USD – în creștere
Raportul pe septembrie al consorțiului BRC a reflectat o accelerare a vânzărilor retail din Marea Britanie la 1,0%, peste așteptările pieței. Creșterea a fost susținută de un avans de 2,5% în segmentul alimentar și de o cerere robustă pentru produse cosmetice și de îngrijire a sănătății. Datele însoțitoare de la Barclays au consemnat o creștere de 2,0% a cheltuielilor de consum, principalul motor fiind un salt al cheltuielilor pentru motorină (+17,3%). În pofida faptului că încrederea financiară a urcat la 67%, incertitudinea legată de viitorul buget al guvernului îi determină pe o treime dintre britanici să reducă achizițiile discreționare. Accelerarea anticipată a cifrei de afaceri va indica reziliența puterii de cumpărare a gospodăriilor și va împinge lira sterlină în sus.
10 noiembrie, 03:30 / Australia / Indicele NAB al încrederii în mediul de afaceri pentru octombrie / anter.: -9 pct / actual: -13 pct / prognoză: -14 pct / AUD/USD – în scădere
Indicatorul privind sentimentul în afaceri pentru luna septembrie, calculat de NAB, a scăzut la -13 puncte, rămânând în teritoriu negativ pentru a șaptea lună consecutiv, pe fondul:
- tensiunilor din Orientul Mijlociu și
- volatilității prețurilor petrolului
Deteriorarea a afectat 5 din 8 sectoare, în condițiile în care prețurile de producție continuă să crească mai repede decât prețurile de vânzare, comprimând marjele corporative, iar subindicele privind ocuparea forței de muncă s-a prăbușit la un minim al ultimilor cinci ani. Combinația dintre gradul ridicat de utilizare a capacităților, profitabilitatea scăzută și temperarea angajărilor crește riscul unei încetiniri mai accentuate a economiei naționale până la sfârșitul lui 2026. O deteriorare suplimentară a optimismului din mediul de afaceri va amplifica temerile legate de recesiune și va pune presiune pe dolarul australian.
10 noiembrie, 06:00 / China / Balanța comercială în octombrie / anter.: 119,09 mld $ / actual: 133,53 mld $ / prognoză: 125,8 mld $ / USD/CNY – în creștere, Brent – în scădere
Excedentul comercial al Chinei din septembrie s-a lărgit la 133,53 miliarde de dolari, apropiindu-se de maximul istoric înregistrat în ianuarie 2025. Exporturile au crescut cu 36,3%, înregistrând cea mai bună performanță din ultimele șapte luni, datorită:
- boom-ului global în infrastructura AI
- cererii frenetice de microelectronică
Presiunea exercitată de SUA și UE în privința capacităților de producție excedentare nu a afectat, deocamdată, dinamica exporturilor. Livrările către piața americană au crescut cu 39,56%, iar soldul pozitiv cumulat pe nouă luni a atins 938,11 miliarde de dolari, creând premisele pentru doborârea recordului anual de 1,2 trilioane de dolari. O contractare anticipată a excedentului comercial extern ar semnala o răcire localizată a rally-ului exporturilor și ar slăbi yuanul chinezesc și cererea de petrol.
10 noiembrie, 14:00 / SUA / Indicele NFIB al optimismului în rândul micilor afaceri pentru octombrie / anter.: 98,7 pct / actual: 97,9 pct / prognoză: 97,7 pct / USDX (indicele dolarului față de 6 valute) – în scădere
În septembrie, indicatorul NFIB al optimismului micilor afaceri a coborât la 97,9 puncte, marcând un minim al ultimelor trei luni, pe fondul deteriorării așteptărilor privind condițiile de afaceri viitoare.
- Dintre cele 10 componente ale indicelui, 6 au consemnat scăderi.
- Disponibilitatea firmelor de a demara extinderi prin investiții s-a redus vizibil.
Pentru a treia lună la rând, principala problemă invocată de antreprenori este lipsa de forță de muncă (26% dintre proprietarii de afaceri), în timp ce 20% indică drept principal obstacol presiunile inflaționiste. Costurile în creștere și condițiile stricte de creditare obligă companiile să fie mai prudente în planificarea cheltuielilor. Scăderea așteptată a optimismului în rândul micilor afaceri va amplifica îngrijorările privind reziliența activității economice și va declanșa marcări de profit pe dolarul american.
10 noiembrie, 15:15 / SUA / Media pe patru săptămâni a locurilor de muncă create, conform ADP / anter.: 17,5 mii / actual: 16,75 mii / prognoză: – / USDX (indicele dolarului față de 6 valute) – volatil
Potrivit ADP, media pe patru săptămâni a locurilor de muncă nou-create în sectorul privat din SUA a scăzut la 16,75 mii, după o creștere de 17,5 mii în perioada de raportare precedentă. Datele reflectă a doua încetinire consecutivă a ritmului de angajare în întreprinderile comerciale, indicând o răcire treptată a cererii de forță de muncă.
10 noiembrie, 16:30 / SUA / Indicele prețurilor de consum (CPI) pentru octombrie / anter.: 3,4% / actual: 3,7% / prognoză: 3,9% / USDX (indicele dolarului față de 6 valute) – în creștere
În septembrie, inflația de consum în SUA s-a accelerat la 3,7%. Principalul catalizator al avansului de prețuri a fost energia, care s-a scumpit cu 5,2%.
- Săltarea cu 9,1% a prețurilor la benzina auto a explicat mai mult de jumătate din creșterea totală a coșului de consum.
- Costurile legate de locuințe au crescut cu 0,4%.
Indicele de bază, care exclude alimentele și energia, a avansat cu 0,3% față de lună anterioară, confirmând un fundal inflaționist persistent în sectorul serviciilor. Așteptata intensificare a dinamicii inflației va consolida pozițiile de politică monetară de tip hawkish și va împinge cotațiile dolarului american către maxime locale.
11 noiembrie
11 noiembrie, 00:30 / SUA / Stocuri de țiței API / anter.: -2,031 mil. barili / actual: -5,267 mil. barili / prognoză: – / Brent – volatil Potrivit American Petroleum Institute (API), stocurile comerciale de țiței din SUA au scăzut cu 5,267 milioane de barili în cursul săptămânii, contrazicând estimările pieței care indicau o trecere la acumulare de stocuri. Stocurile de distilate au scăzut cu 270 de mii de barili, în timp ce rezervele de benzină au crescut cu 1,427 milioane de barili, iar volumele din terminalul Cushing au avansat cu 511 mii de barili. Producția internă de țiței a urcat la 13,992 milioane de barili pe zi, iar Rezerva Strategică de Petrol a coborât la 282,2 milioane de barili, după o nouă eliberare de 400 de mii de barili. O nouă reducere de amploare a stocurilor comerciale de țiței va accentua deficitul de ofertă fizică și va da un impuls puternic ascendent prețurilor petrolului Brent.
11 noiembrie, 02:00 / Japonia / Indicele Reuters Tankan pentru producători în noiembrie (avans) / anter.: 21 pct / actual: 22 pct / prognoză: 23 pct / USD/JPY – în scădere
Indicatorul avans Reuters Tankan privind sentimentul marilor producători japonezi s-a întărit la 22 de puncte, marcând a treia creștere lunară consecutivă și atingând cel mai ridicat nivel din decembrie 2021. Avântul industrial a fost susținut de cererea solidă pentru componente semiconductoare și echipamente pentru centrele de date. În același timp, optimismul companiilor din sectorul neproductiv a scăzut la 23 de puncte, pe fondul creșterii costurilor de producție și al majorării ratelor dobânzilor. O îmbunătățire suplimentară a sentimentului în industrie va sprijini yenul japonez.
11 noiembrie, 10:00 / Germania / Indicele prețurilor de consum (CPI) pentru octombrie (final) / anter.: 2,9% / actual: 3,3% / prognoză: 2,8% / EUR/USD – în scădere
Estimarea preliminară a consemnat o încetinire accentuată a inflației în Germania la 2,8%, după atingerea unui maxim al ultimilor trei ani, de 3,3%, în luna precedentă. Reducerile temporare de taxe la carburanți au fost un factor major în relaxarea semnificativă a presiunilor inflaționiste. Acestea au temperat ritmul de creștere a:
- prețurilor la energie la 12,2%
- tarifelor din sectorul serviciilor la 2,5%
Indicatorul de bază a coborât la 2,1%, iar indicele armonizat, calculat după standardele UE, a scăzut la 2,8%, apropiindu-se de ținta de 2% a băncii centrale. Confirmarea finală a atenuării presiunilor inflaționiste va tempera așteptările traderilor privind o atitudine hawkish din partea BCE și va limita cererea pentru euro.
10 noiembrie, 11:30 / Regatul Unit / Discurs al lui Sarah Breeden, viceguvernator al Bank of England / GBP/USD
10 noiembrie, 12:00 / SUA / Discurs al guvernatorului Fed Christopher Waller / USDX 10 noiembrie, 15:30 / Regatul Unit / Discurs al lui Clare Lombardelli, viceguvernator al Bank of England / GBP/USD 10 noiembrie, 17:00 / Zona euro / Discurs al lui Piero Cipollone, membru al Comitetului Executiv al BCE / EUR/USD 10 noiembrie, 17:35 / SUA / Discurs al președintelui Federal Reserve Bank of Dallas, Lorie Logan / USDX 10 noiembrie, 19:45 / Zona euro / Discurs al lui Philip Lane, membru al Consiliului guvernatorilor BCE / EUR/USD 10 noiembrie, 21:30 / SUA / Discurs al guvernatorului Fed Michelle Bowman / USDX 10 noiembrie, 21:30 / SUA / Discurs al președintelui Federal Reserve Bank of Kansas City, Jeffrey Schmid (Schmid/Schmidt?) / USDX 10 noiembrie, 21:30 / Regatul Unit / Discurs al lui Hugh Pill, membru al Comitetului de politică monetară al Bank of England / GBP/USD 11 noiembrie, 02:30 / SUA / Discurs al guvernatorului Fed Michelle Bowman / USDX 11 noiembrie, 10:50 / Zona euro / Discurs al lui Piero Cipollone, membru al Comitetului Executiv al BCE / EUR/USD
În aceste zile sunt programate și discursuri ale unor oficiali de rang înalt ai băncilor centrale. Comentariile lor provoacă de regulă volatilitate pe piața valutară, deoarece pot semnala planurile viitoare ale autorităților de reglementare privind politica de dobânzi.