 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Отчёт за 8 сентября показывает расхождение между спекулятивной и коммерческой сторонами рынка. Открытый интерес (Open Interest): 318 608 контрактов (каждый — GBP 62 500). За неделю почти не изменился — +647, на фоне куда более резких недельных приростов OI по евро эта стабильность заметна сама по себе.
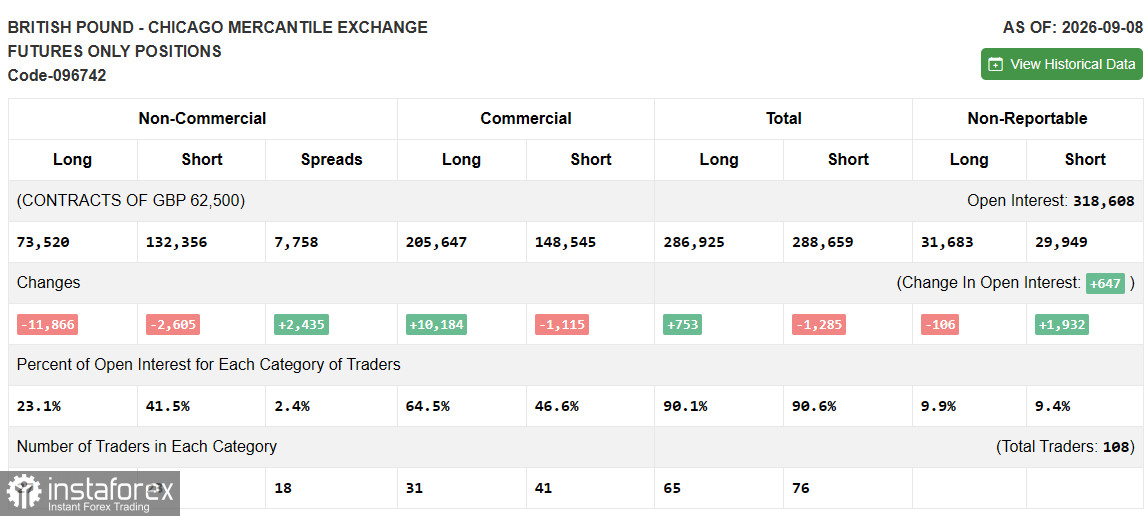
Некоммерческие трейдеры (Non-Commercial) — спекулянты
Лонг: 73 520 (23,1% от OI) — сократились на ?11 866
Шорт: 132 356 (41,5% от OI) — сократились на ?2 605
Спреды: 7 758 (2,4% от OI) — выросли на +2 435
Спекулянты за неделю заметно урезали лонги — почти на 12 тыс. контрактов, — при этом шорт сократился гораздо слабее. В результате нетто-короткая позиция расширилась с ?49 575 до ?58 836: минус почти 9,3 тыс. контрактов за неделю. Это не активная атака на фунт через наращивание новых шортов, а скорее выход из длинных ставок — фонды закрывают лонги охотнее, чем шорты, что даёт тот же результат в виде углубления медвежьего нетто. Параллельный рост спредов (+2 435) говорит о частичном хеджировании оставшихся позиций. Количество трейдеров: 27 лонг / 23 шорт / 18 спреды.
Коммерческие трейдеры (Commercial) — хеджеры
Лонг: 205 647 (64,5% от OI) — выросли на +10 184
Шорт: 148 545 (46,6% от OI) — сократились на ?1 115
Хеджеры дали однозначно направленный сигнал: лонг вырос почти на 10,2 тыс. контрактов, шорт при этом слегка сократился. Нетто-позиция Commercial выросла с +45 803 до +57 102 — прирост почти на 11,3 тыс. контрактов чистого лонга. В отличие от евро, где симметричный рост обеих сторон книги указывал на технический ролл, здесь движение однонаправленное и выглядит как содержательная ставка коммерческой стороны на фунт. Количество трейдеров: 31 лонг / 41 шорт.
Итого (Total)
Лонг: 286 925 (90,1% от OI) — изменение +753
Шорт: 288 659 (90,6% от OI) — изменение ?1 285
Нерепортируемые (Non-Reportable) — мелкие трейдеры
Лонг: 31 683 (9,9% от OI) — сократились на ?106
Шорт: 29 949 (9,4% от OI) — выросли на +1 932
Мелкие трейдеры заметно сократили чистую позицию: нетто-лонг упал с +3 772 до +1 734 — почти вдвое за одну неделю, в основном за счёт наращивания шортов. Розничный сентимент по фунту охлаждается быстрее, чем по евро, где мелкие игроки, наоборот, наращивали лонг.
Вывод
Отчёт за 8 сентября показывает расхождение между спекулятивной и коммерческой сторонами рынка. Крупные фонды сокращают экспозицию по фунту преимущественно через закрытие лонгов, что углубило нетто-шорт до ?58 836 — заметно больше, чем нетто-шорт по евро на ту же дату. При этом коммерческая категория движется в противоположную сторону, наращивая чистый лонг почти на 11,3 тыс. контрактов, а мелкие трейдеры теряют остатки бычьего настроя. Такая картина — спекулянты закрывают позиции при относительно стабильном открытом интересе — обычно сигнализирует не о новой волне продаж, а об осторожности перед неопределённостью, а не об уверенной ставке против валюты.
Фундаментально это укладывается в картину, которая обозначена в базе: фунт остаётся заложником бюджетной темы и слабее евро в относительном выражении. Канцлер Джон Хили 8 сентября — как раз в дату среза этого отчёта — отказался комментировать или исключать какие-либо меры перед осенним бюджетом, и фунт на этом снизился. Бюджетный буфер сократился вдвое из-за распродажи гилтов, до 23,6 млрд фунтов, а заимствования достигли 3,6% ВВП — шестилетнего минимума с точки зрения дисциплины. На этом фоне Банк Англии удерживает ставку на 3,75%, и рынок ждёт от него скорее подтверждения текущего курса, чем сюрпризов. Спекулянты, судя по всему, предпочли сократить риск по фунту именно из-за бюджетной неопределённости, а не из-за смены взгляда на монетарную политику.