 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Открытый интерес (Open Interest): 244 925 контрактов (каждый — £62 500). За неделю снизился на ?69 368, то есть примерно на 22% от предыдущих 314 293. Сжатие целиком пришлось на мелких трейдеров, а отчётные категории в сумме выросли.
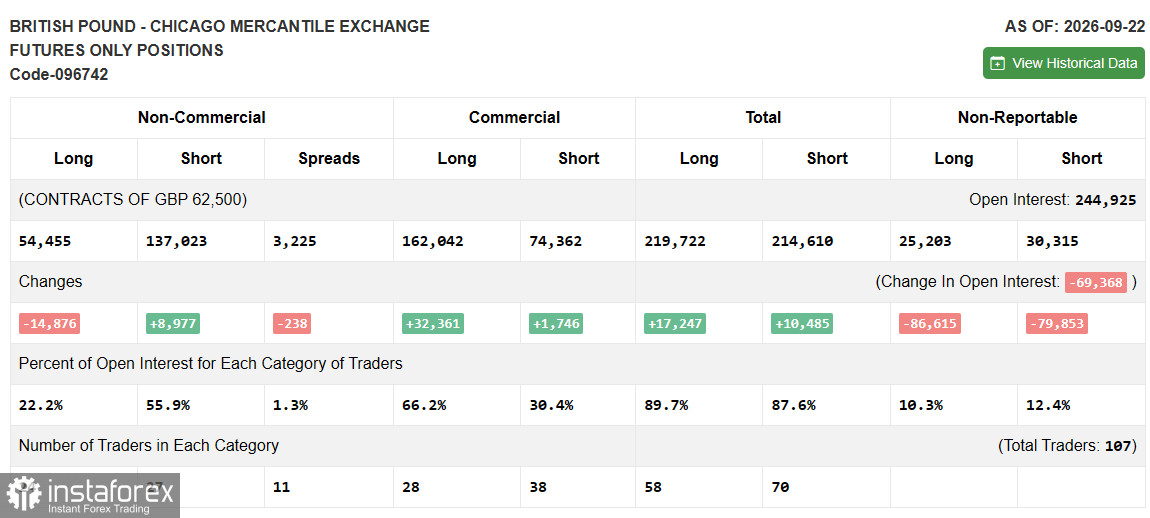
Некоммерческие трейдеры (Non-Commercial) — спекулянты
Лонг: 54 455 (22,2% от OI) — сократились на ?14 876
Шорт: 137 023 (55,9% от OI) — выросли на +8 977
Спреды: 3 225 (1,3% от OI) — сократились на ?238
Спекулянты нарастили нетто-шорт по фунту с ?58 715 до ?82 568, то есть на 23 853 контракта. В отличие от евро, где шорт рос втрое быстрее лонга, здесь около 62% сдвига пришлось на закрытие лонгов (?14 876), а на новые продажи только +8 977. Давление получилось менее агрессивным, но позиция уже крайне однобокая. Нетто-шорт составляет 33,7% OI против 18,7% неделей ранее (часть роста механическая из-за сжатия знаменателя) и более чем в пять раз превышает аналогичный показатель по евро (6,4%). Спреды практически не играют роли: 3 225 против 3 463.
Количество трейдеров: 24 лонг / 27 шорт / 11 спреды. Средний размер шортовой позиции составляет около 5,1 тыс. контрактов против 2,3 тыс. в лонге. Участников мало, поэтому картину определяют несколько крупных игроков, и выход даже части из них способен заметно сдвинуть позицию.
Коммерческие трейдеры (Commercial) — хеджеры
Лонг: 162 042 (66,2% от OI) — выросли на +32 361
Шорт: 74 362 (30,4% от OI) — выросли на +1 746
Хеджеры сыграли зеркально. Лонг вырос примерно на четверть, шорт почти не изменился, и нетто-позиция увеличилась с +57 065 до +87 680 (+30 615), то есть с 18,2% до 35,8% OI. Прирост нетто-лонга коммерческих (+30 615) превышает рост нетто-шорта спекулянтов (23 853). Спекулянты выходят из лонгов, коммерческие участники на просадке покупают. Вероятно, это хеджирование будущих платежей по более дешёвому фунту, а не смена взгляда на валюту. Количество трейдеров: 28 лонг / 38 шорт. Лонг держат меньше участников, но крупнее (в среднем 5,8 тыс. контрактов против 2,0 тыс. в шорте).
Итого (Total, три отчётные категории)
Лонг: 219 722 (89,7% от OI) — изменение +17 247
Шорт: 214 610 (87,6% от OI) — изменение +10 485
Сводные позиции выросли на фоне падения OI почти на 70 тыс., и это значит, что весь спад пришёл из категории Non-Reportable. Нетто-позиция по отчётным категориям перешла из ?1 650 в +5 112. Сдвиг спекулянтов (?23 853) с запасом перекрыт хеджерами (+30 615). Количество трейдеров: 58 лонг / 70 шорт, всего в отчёте 107.
Нерепортируемые (Non-Reportable) — мелкие трейдеры
Лонг: 25 203 (10,3% от OI) — сократились на ?86 615
Шорт: 30 315 (12,4% от OI) — сократились на ?79 853
Категория схлопнулась. По расчёту из изменений, неделей ранее она держала около 111,8 тыс. в лонге и 110,2 тыс. в шорте, то есть примерно по 35% OI с каждой стороны, а теперь 25,2 тыс. и 30,3 тыс. Одновременный и почти зеркальный откат по евро и фунту говорит о том, что причина, вероятно, общая и техническая (переклассификация или пересчёт категорий), а не поведение розницы. Нетто-позиция изменилась с +1 650 до ?5 112, то есть на ?6 762, и направленный сигнал в этой цифре отсутствует.
Вывод
Отчёт за 22 сентября фиксирует углубление спекулятивного нетто-шорта по фунту до ?82 568, но механика отличается от евро. Здесь фонды в основном закрывали лонги, а не набирали шорт. Коммерческие трейдеры забрали противоположную сторону и довели нетто-лонг до +87 680. Открытый интерес сократился на 22% за счёт Non-Reportable, и при этом отчётные категории выросли. Содержательный сигнал остаётся один: спекулятивная позиция по фунту стала очень перекошенной, 33,7% OI в нетто-шорте.
Причина слабости фунта частично лежит на стороне Банка Англии. 17 сентября регулятор сохранил ставку на уровне 3,75%, и с декабря 2025 года, когда она была снижена, ставка не менялась. Голоса разделились 6 против 3: Хью Пилл, Меган Грин и Кэтрин Манн выступили за повышение до 4%. Банк Англии ждёт ускорения инфляции до 3,75% в четвёртом квартале (в июле ожидалось 3,2%) и выше 4% в начале 2027 года, тогда как в августе она составляла 3,1%. Эндрю Бейли предупредил, что затяжная волатильность на энергорынках делает повышение ставки более вероятным. Одновременно ФРС повысила ставку на 25 б.п. до 3,75–4,00% и заложила в прогноз ещё один шаг до конца года.
Разрыв ставок с США по фунту почти закрыт (3,75% против 3,75–4,00%), поэтому это не история о доходности. Банк Англии остаётся позади ФРС: американский регулятор уже повысил ставку, британский пока только допускает повышение. Выигрывает доллар, проигрывают фунт и британские домохозяйства, для которых энергоносители дорожают на фоне нефти выше 100 долларов. Сам Банк Англии зажат между инфляцией выше 4% и риском для роста. Я считаю, что давление на фунт сохранится в ближайшее время, пока доходности США остаются высокими, но расширять шорт станет сложнее, чем по евро. Позиция уже перекошена, а три голоса за повышение в комитете и жёсткие слова Бейли ограничивают потенциал падения.