 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Инфляция во Франции ускорилась до 3,4%, самого быстрого темпа за два года. В Италии рост цен разогнался до 4,1%, максимума с 2023. В Испании инфляция и вовсе подскочила до 5%, более чем вдвое обогнав цель ЕЦБ в 2%. По всем законам жанра такое ускорение должно было подтолкнуть EUR/USD вверх, ведь оно приближает новое повышение ставки. Вместо праздника инвесторы распродают французские облигации.
Динамика европейской инфляции
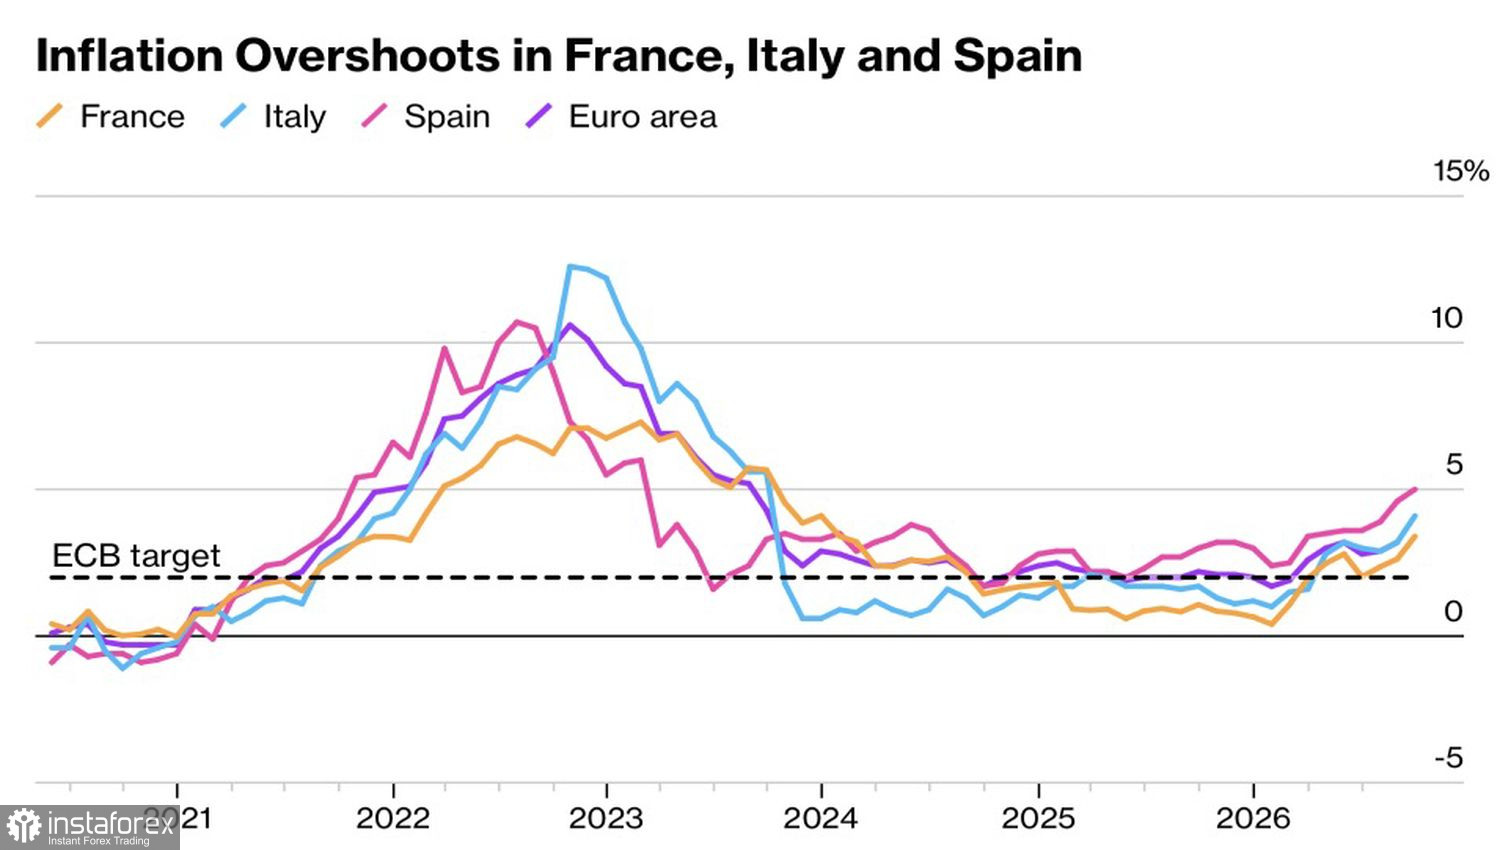
«Бычьим» фактором для евро выступает ускоряющаяся инфляция в еврозоне. Евростат вскоре опубликует общий показатель по 21 стране блока, и экономисты ждут трёхлетнего максимума в 3,7%. ЕЦБ уже дважды повысил ставку по депозитам, до 2,5%, а срочный рынок ожидает ещё один акт монетарной рестрикции на 25 б.п в 2026. Кристин Лагард поддержала «взвешенный ответ по мере необходимости» для контроля над инфляцией, но предупредила, что распродажа облигаций ограничит и цены, и рост.
Скачок инфляции связан прежде всего с топливом и газом. Давление также оказывают услуги. Базовый CPI не спешит ускорятся.
Динамика спреда доходности облигаций Франции и Германии
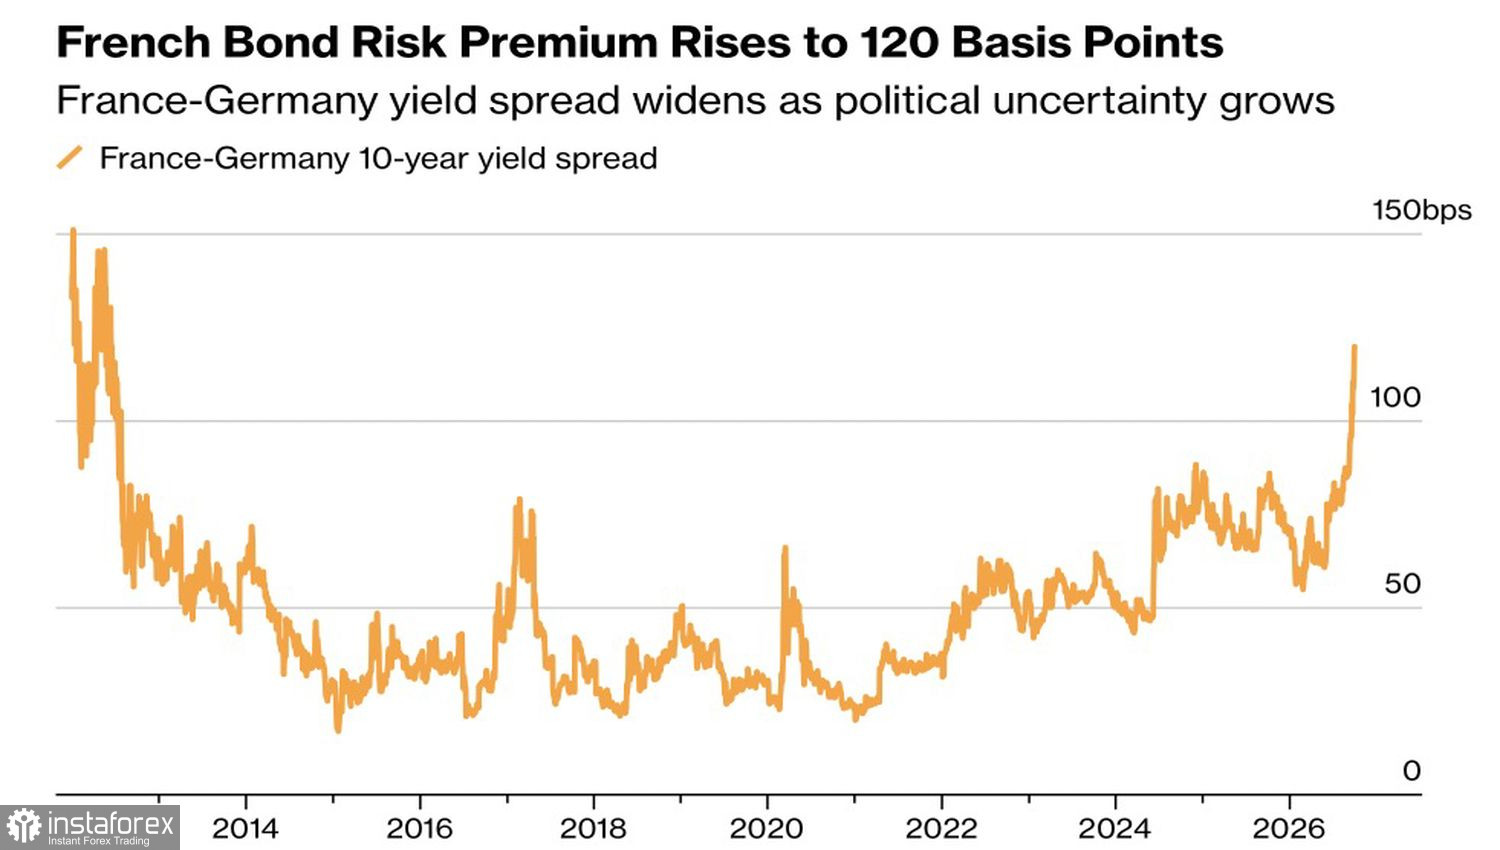
Негативным фактором для евро выступают политические риски во Франции. Спред доходности десятилетних французских облигаций к немецким бундам впервые с 2012 превысил 120 б.п., что трейдеры называют тревожным сигналом. Ускоряющийся цикл монетарной рестрикции ЕЦБ лишь усиливает нагрузку на французский бюджет, ведь каждое новое повышение делает обслуживание госдолга дороже и раздувает тот же спред, что давит и на EUR/USD.
Инвесторы напряжены перед президентскими выборами, до которых остаётся семь месяцев. Оппозиция не идёт на компромисс с уходящей администрацией Эмманюэля Макрона. А во второй тур, по свежему опросу, могут выйти крайне правая Марин Ле Пен и крайне левый Жан-Люк Меланшон. В Natixis считают, что политический риск в спреде растёт вместе с их рейтингами.
Дополнительное давление на евро оказывают фискальные проблемы Франции. Долговое агентство страны анонсировало рекордные €340 млрд заимствований на будущий год. Дефицит рискует вырасти до 5,4% ВВП в 2026 вместо ожидавшегося сокращения до 5,1%, а стоимость долгосрочных займов поднялась до уровней 2002.
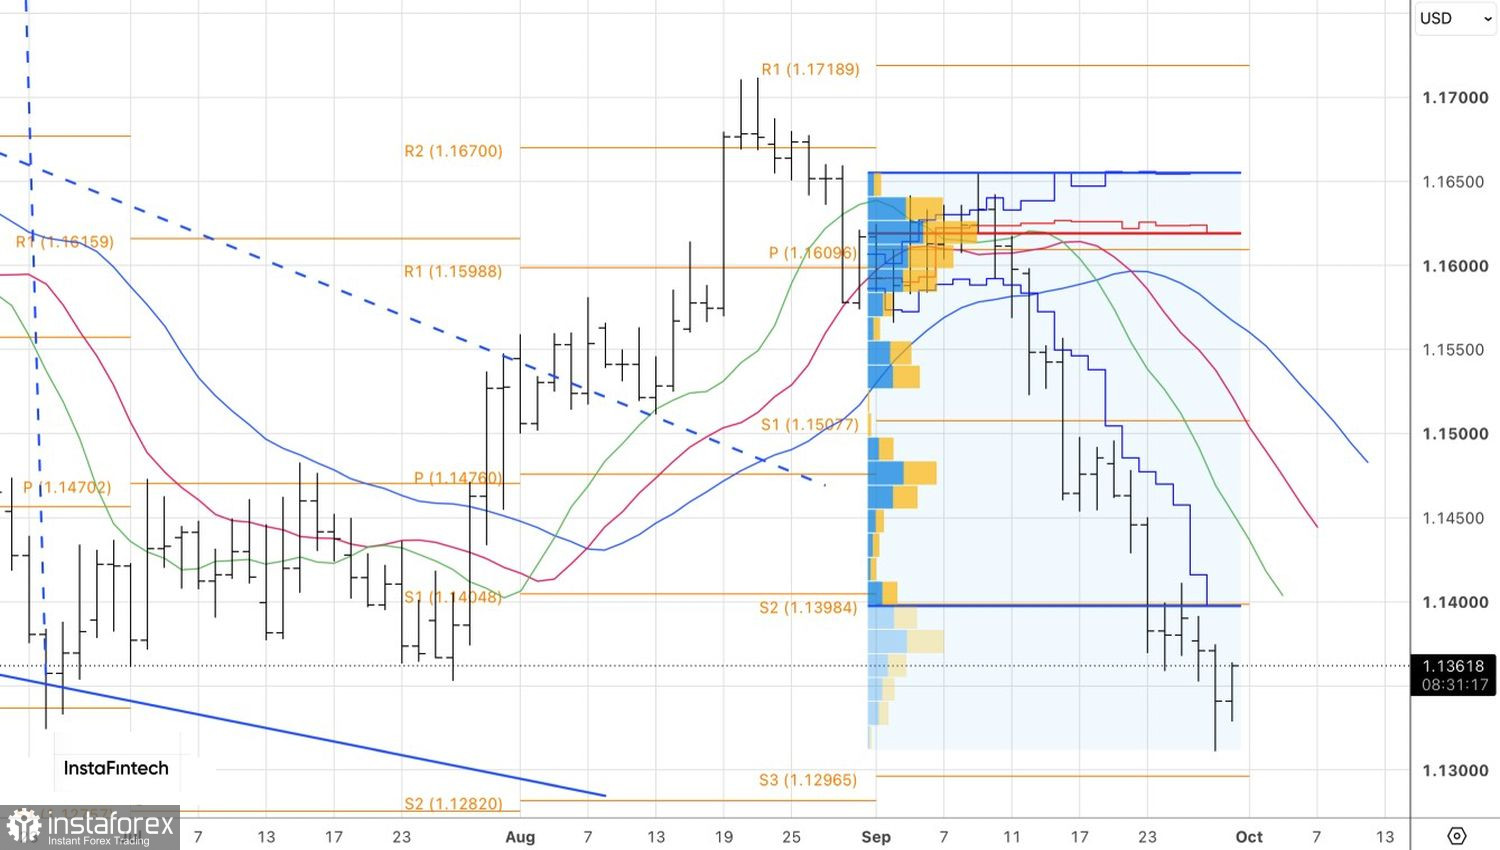
«Бычьим» фактором для доллара выступают крепкие данные США и более «ястребиная» риторика ФРС. В JP Morgan считают, что вместе с энергорисками это оставляет простор для переоценки ставки, и держат длинную позицию по гринбэку перед отчётом по рынку труда США. Однако в банке не наращивают риск сверх меры, ведь индекс USD уже у локальных максимумов, а сентябрьские PMI ускорились не только в США, но и в еврозоне, оставляя EUR/USD в подвешенном состоянии.
Технически на дневном графике EUR/USD имеет место попытка «быков» отыграть бар с длиной нижней тенью. Закрепление пары выше 1,1375 станет поводом краткосрочных покупок.