 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



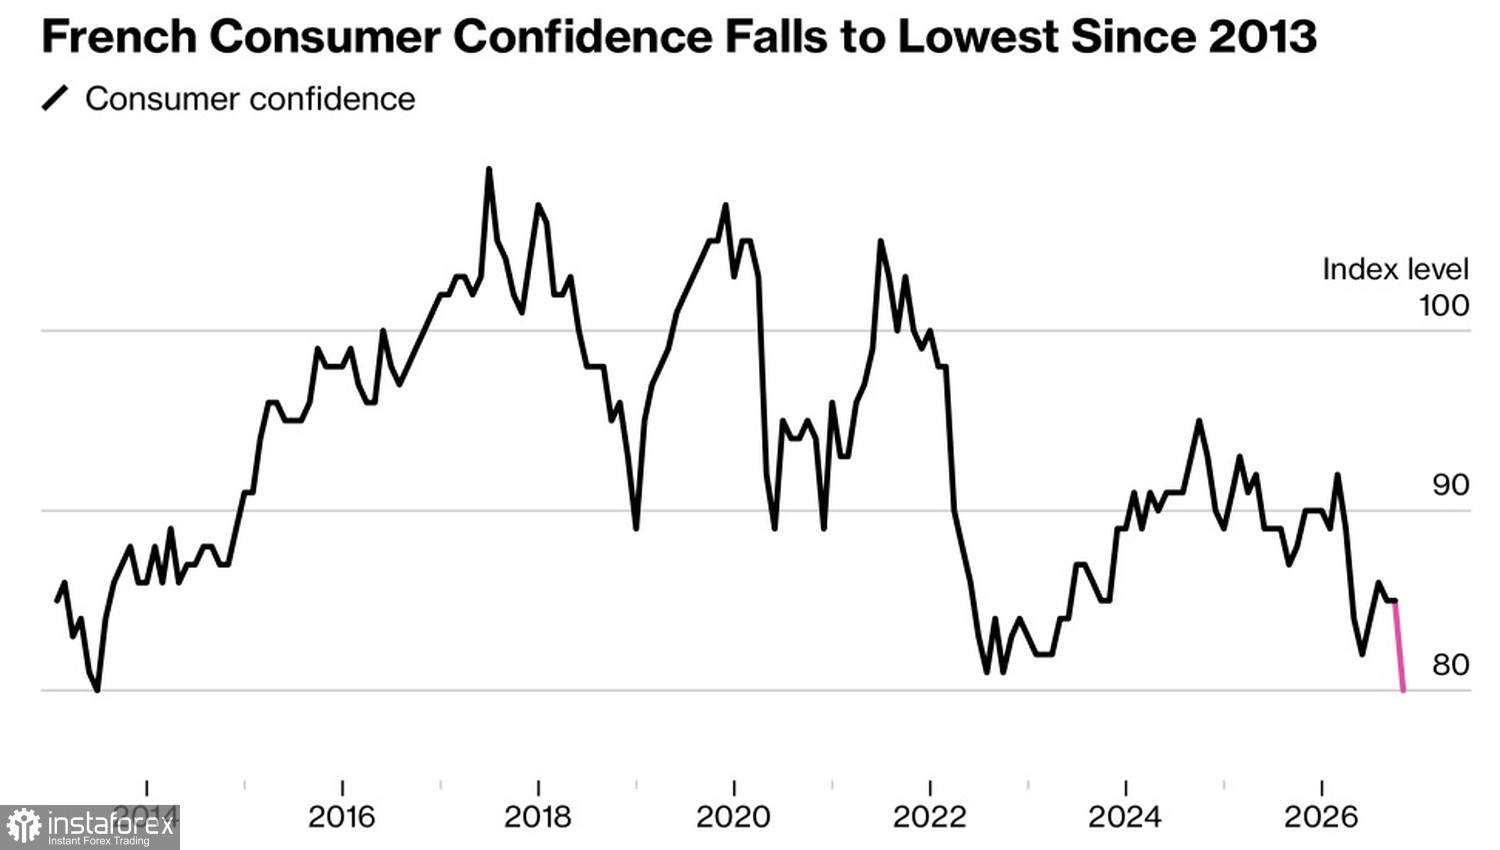
Не так страшна болезнь, как последствия. Инвесторы намерены внимательно следить за отчетностью банков, которые держат французские облигации. На долю BNP Paribas, Societe Generale и Credit Agricole приходится около €60 млрд. Проблемные долги могут привести к ухудшению финансовых результатов и спровоцировать новую волну распродаж. Вкупе с падением доверия французских потребителей до 13-летнего минимума и ожиданием «ястребиной» риторики ФРС, это тянет EUR/USD на дно.
Динамика доверия потребителей во Франции
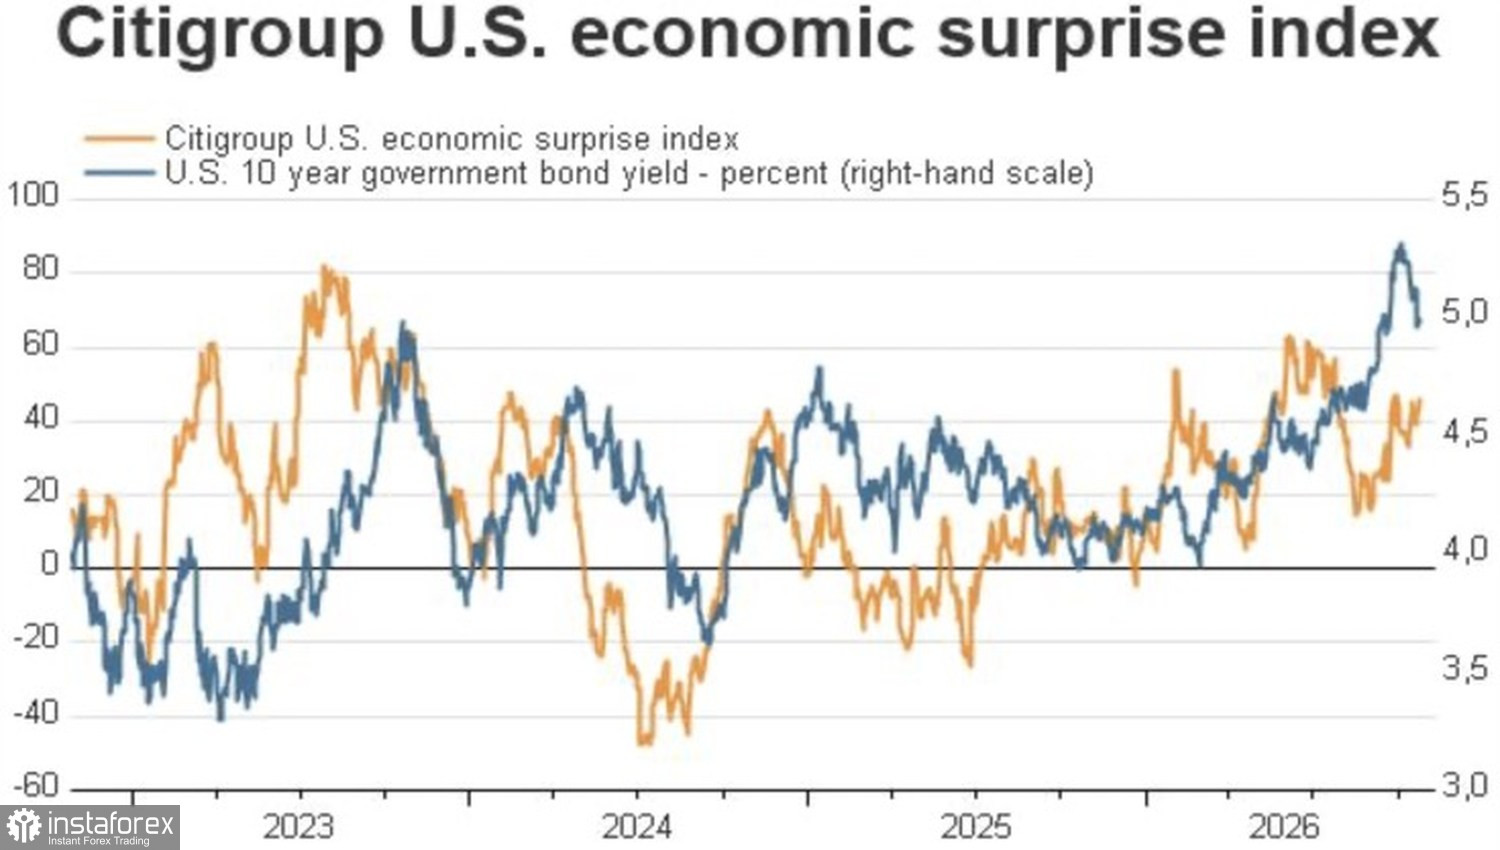
По мнению JP Morgan, риски результатов октябрьского заседания FOMC перекошены в сторону американского доллара. Срочный рынок оценивает вероятность ужесточения денежно-кредитной политики в 10%. При этом повышение индекса экономических сюрпризов от Citigroup говорит о том, что последняя макростатистика по США чаще радовала, чем разочаровывала. В таких условиях зависящий от данных центробанк должен повышать ставки, а не сохранять их на прежнем уровне.
Кевину Уоршу ничего не остается как предстать «ястребом» во время пресс-конференции по итогам октябрьской встречи FOMC. Он наверняка укажет на сильные экономику и рынок труда, а также, как и в предыдущих своих выступлениях, сделает акцент на возвращение инфляции к таргету в 2%. Этого окажется достаточно, чтобы инвесторы поверили в продолжение цикла монетарной рестрикции в декабре. Тем более, что это будет соответствовать сентябрьским прогнозам Комитета или так называемым точкам dot.
Динамика экономических сюрпризов и доходности трежерис
Евро тем временем не дает покоя Франция. Правительство с целью прекращения протестов намерено увеличить численность студентов третьего уровня в университетах и выделить на среднюю школу дополнительные €4 млрд. В условиях ограниченных ресурсов и намерения сократить дефицит бюджета до 5% от ВВП в 2027, дополнительные расходы заставляют инвесторов нервничать.
Одновременно проблемы политического характера начинают проявляться на экономике страны. Падение деловой активности и доверия потребителей являются тревожными знаками. Если Франция потянет за собой в бездну всю еврозону, у ЕЦБ не останется другого выхода как спасать долговые рынки и экономику валютного блока при помощи ослабления денежно-кредитной политики. Дивергенция будет тянуть EUR/USD к паритету.
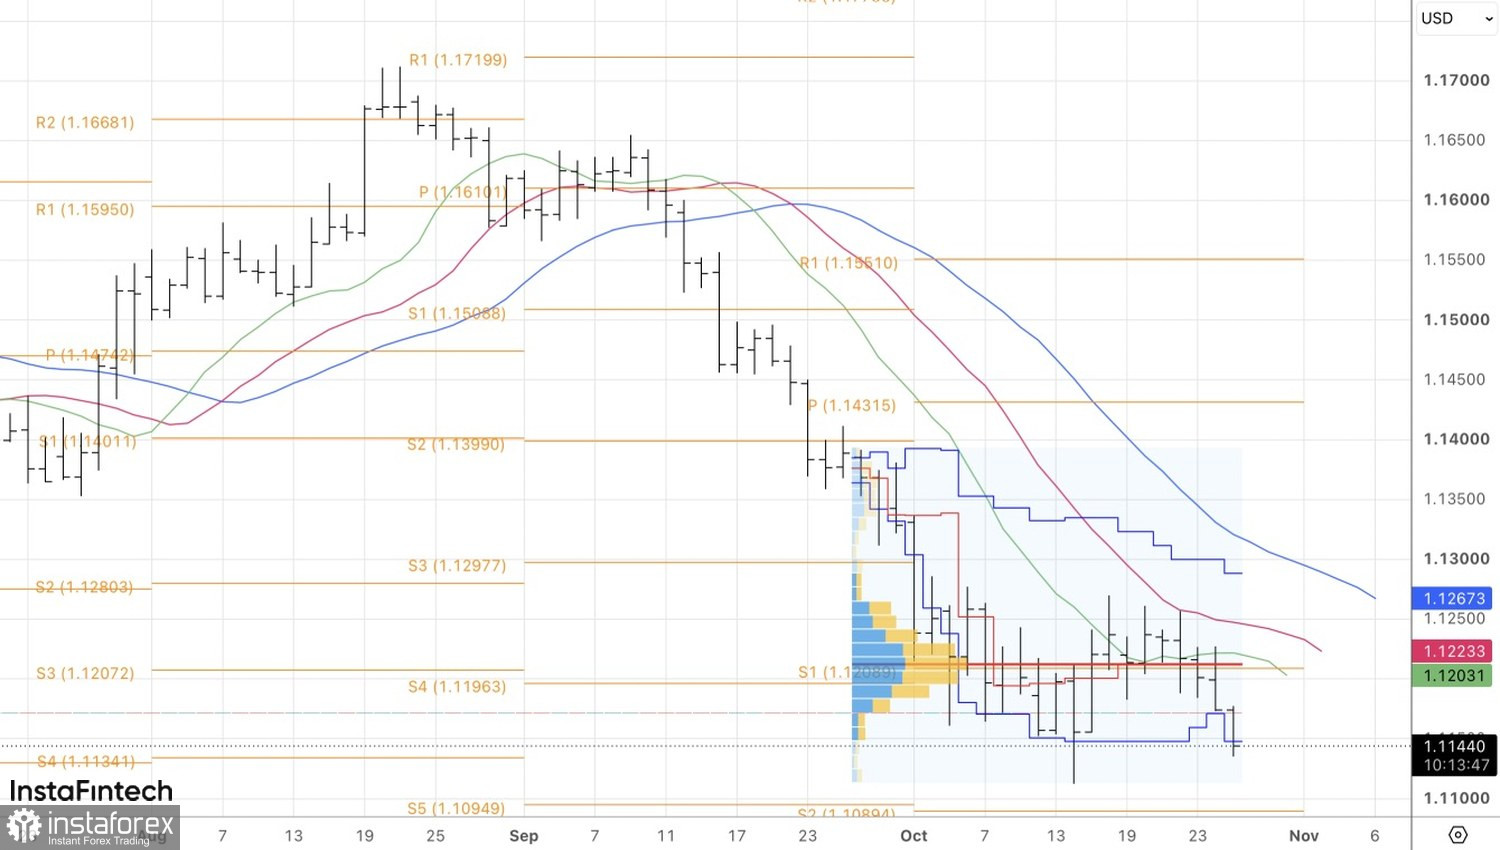
В таких условиях выход евро из диапазона консолидации $1,118-1,126 выглядит закономерным. Вернуть его обратно может разве что Кевин Уорш, который не захочет подавать сигналы о продолжении цикла монетарной рестрикции ФРС в декабре, или принятие проекта бюджета правительства Франции Национальным собранием чуть ли не в первом чтении.
Технически на дневном графике EUR/USD имеет место переход от консолидации к трендовой стадии. Сформированные от 1,118 шорты имеет смысл нарастить на прорыве поддержек на 1,113 и 1,111.