 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



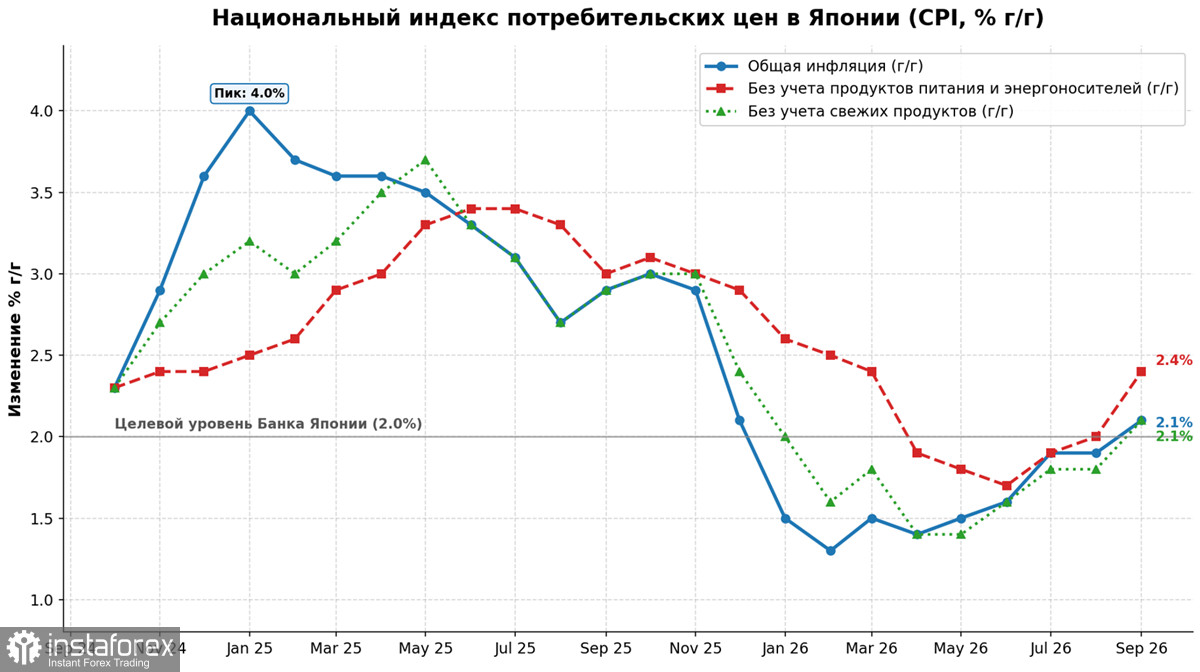
Национальный индекс потребительских цен Японии за сентябрь вырос с 1.9% до 2.1% г/г, базовая инфляция без учета продуктов питания поднялась также ло 2.1% г/г, , ускорилась до 2,1 процента в годовом выражении, впервые с декабря прошлого года превысив целевой уровень Банка Японии, а показатель, очищенный и от энергии, поднялся до 2,4 процента.
Инфляционные данные становятся всё более убедительным аргументом в пользу дальнейшего повышения ставки. Структура отчета показывает, что ценовое давление перестало быть исключительно импортируемым, поскольку наблюдается ускорение компонентов, связанных с услугами и внутренними издержками. К концу финансового года базовая инфляция может достичь трёхпроцентной отметки, поскольку повышения цен становятся всё более массовыми и затрагивают широкий спектр товаров повседневного спроса. Для Банка Японии это означает, что инфляционный импульс приобрёл ту степень устойчивости, которая оправдывает продолжение нормализации.
Заседание 29–30 октября, как ожидается, завершится сохранением ставки на уровне 1,25 процента, и рынок практически не сомневается в этом исходе. Гораздо большее значение имеет квартальный отчёт о перспективах, который будет опубликован по итогам заседания. Октябрьское заседание рассматривается как пауза, необходимая для оценки влияния двух повышений, осуществлённых в течение трёх месяцев, а следующее окно для манёвра открывается в декабре. Эта траектория предполагает темпы ужесточения, значительно превышающие первоначальные ожидания рынка, который ещё несколько месяцев назад закладывал одно повышение раз в полгода.
Состояние японской экономики, однако, не даёт безоговорочных оснований для оптимизма. Промышленное производство демонстрирует восстановление, но его устойчивость остаётся хрупкой и зависит от внешнего спроса на полупроводники и оборудование для искусственного интеллекта. Внутренний спрос, напротив, остаётся подавленным, реальные доходы домохозяйств растут медленно, а потребительские расходы сдерживаются продолжающимся ростом цен на продовольствие и энергоносители. Торговый баланс остаётся в дефиците.
Чистая длинная позиция по увеличилась за отчетную неделю на 1.55 млрд, до 5.52 млрд, но расчетная цена удерживается выше долгосрочной средней.
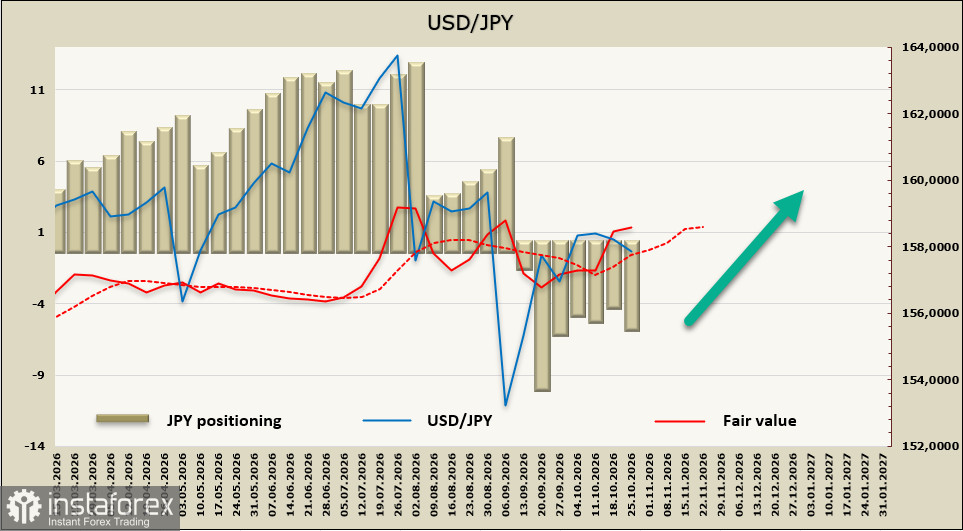
Мы по-прежнему придерживаемся мнения о том, что глобальный разворот по иене уже состоялся, и движение к минимуму 152.90 более вероятно, чем возврат к рекордам июля. В то же время в краткосрочной перспективе роль будут играть широкий спред доходностей в пользу доллара, осторожность Банка Японии и ястребиная риторика ФРС. USD/JPY может попытаться уйти в диапазон 159/160, если ФРС сегодня не разочарует, но вряд ли выше. Если Банк Японии на заседании 30 октября будет достаточно агрессивен, то разворот на юг может начаться уже на этой неделе.