 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



После сильного отчёта по рынку труда США рынок почти уверен, что ФРС повысит ставку 9 декабря: вероятность такого исхода оценивается примерно в 78–80%. Новая неделя покажет, подтвердит ли инфляция эти ожидания. Помимо данных по инфляции в США, в центре внимания будут отчёты компаний, связанных с искусственным интеллектом, коалиционные переговоры в Новой Зеландии, переговоры в Абу-Даби и ВВП крупнейших экономик. Разбираем главные события по дням и то, на что они могут повлиять.
Главное событие недели: инфляция в США
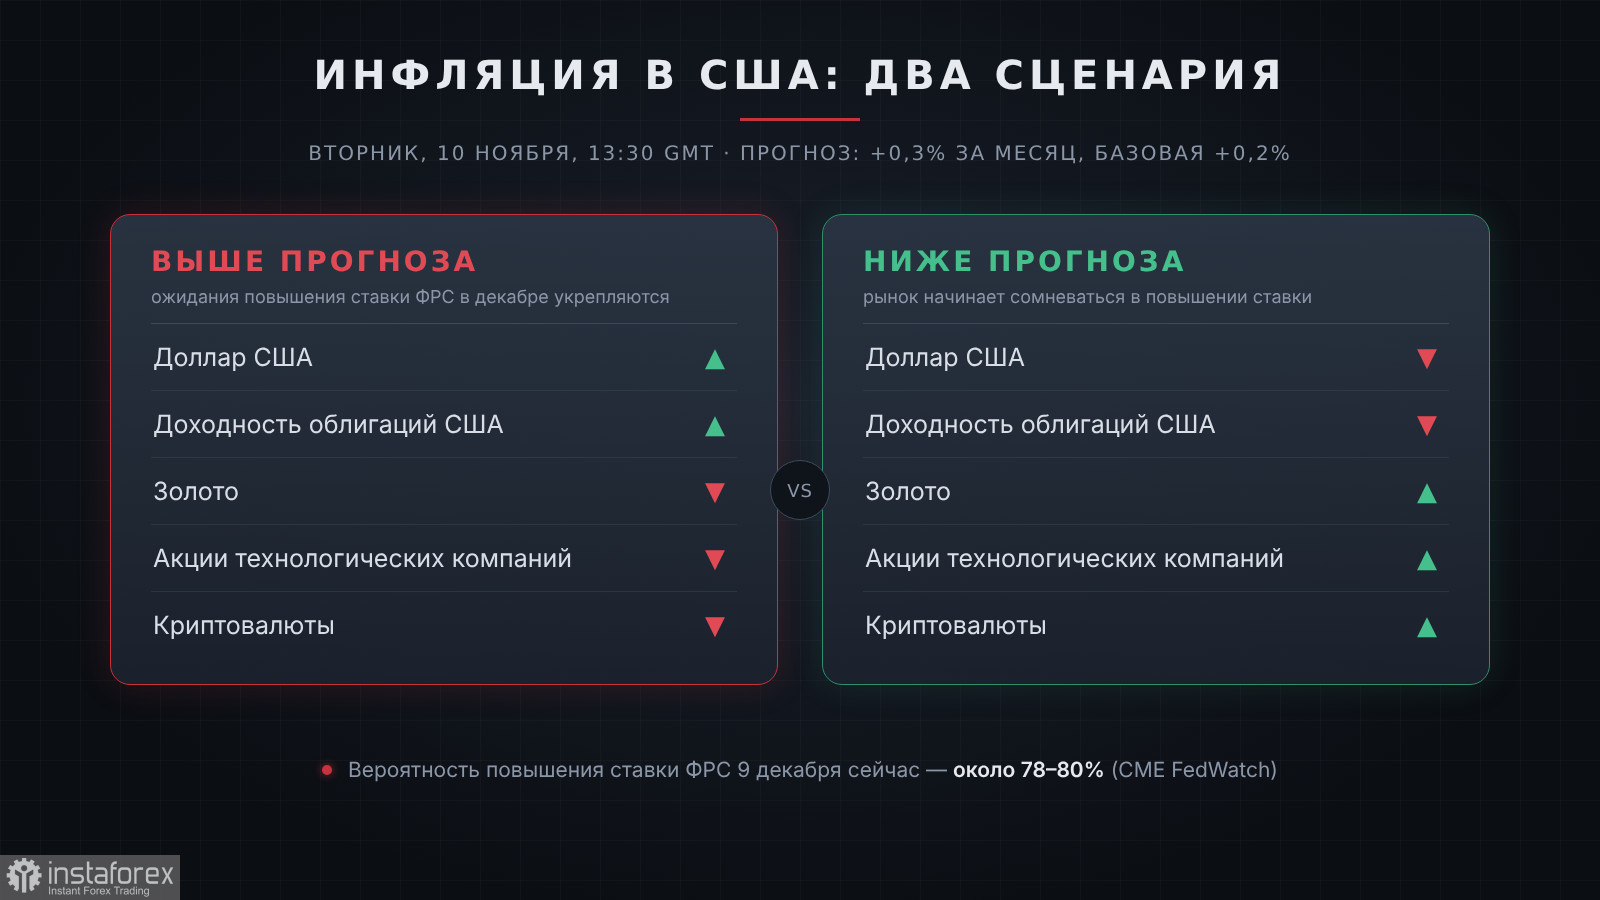
Во вторник, 10 ноября, в 13:30 по Гринвичу выйдут данные по потребительской инфляции в США за октябрь. Экономисты ожидают, что цены за месяц вырастут на 0,3% после 0,6% в сентябре, а базовая инфляция — на 0,2% после 0,3%. По оценке Федерального резервного банка Кливленда, годовая инфляция в октябре составит около 3,7%, базовая — около 2,5%.
Почему это важно. После отчёта по рынку труда ФРС не хватает лишь подтверждения со стороны инфляции, чтобы окончательно определиться с декабрьским решением. Президент Федерального резервного банка Сан-Франциско Мэри Дейли уже заявила, что ФРС «придётся и дальше ужесточать политику».
Если инфляция окажется выше прогноза, ожидания повышения ставки в декабре укрепятся. Это поддержит доллар и доходность облигаций, но окажет давление на золото, акции технологических компаний и криптовалюты.
Если инфляция замедлится сильнее ожиданий, рынок может усомниться в необходимости повышения. Доллар ослабнет, а золото и рисковые активы получат поддержку.
В пятницу, 13 ноября, выйдут данные по ценам производителей (PPI) за октябрь. Прогноз — рост на 0,4% за месяц после 1,3% в сентябре, а годовой показатель может ускориться до 6,6% с 6,3%. Высокие цены на дизельное топливо продолжают разгонять затраты на перевозки, и это может сказаться на потребительских ценах в ближайшие месяцы.
Календарь по дням
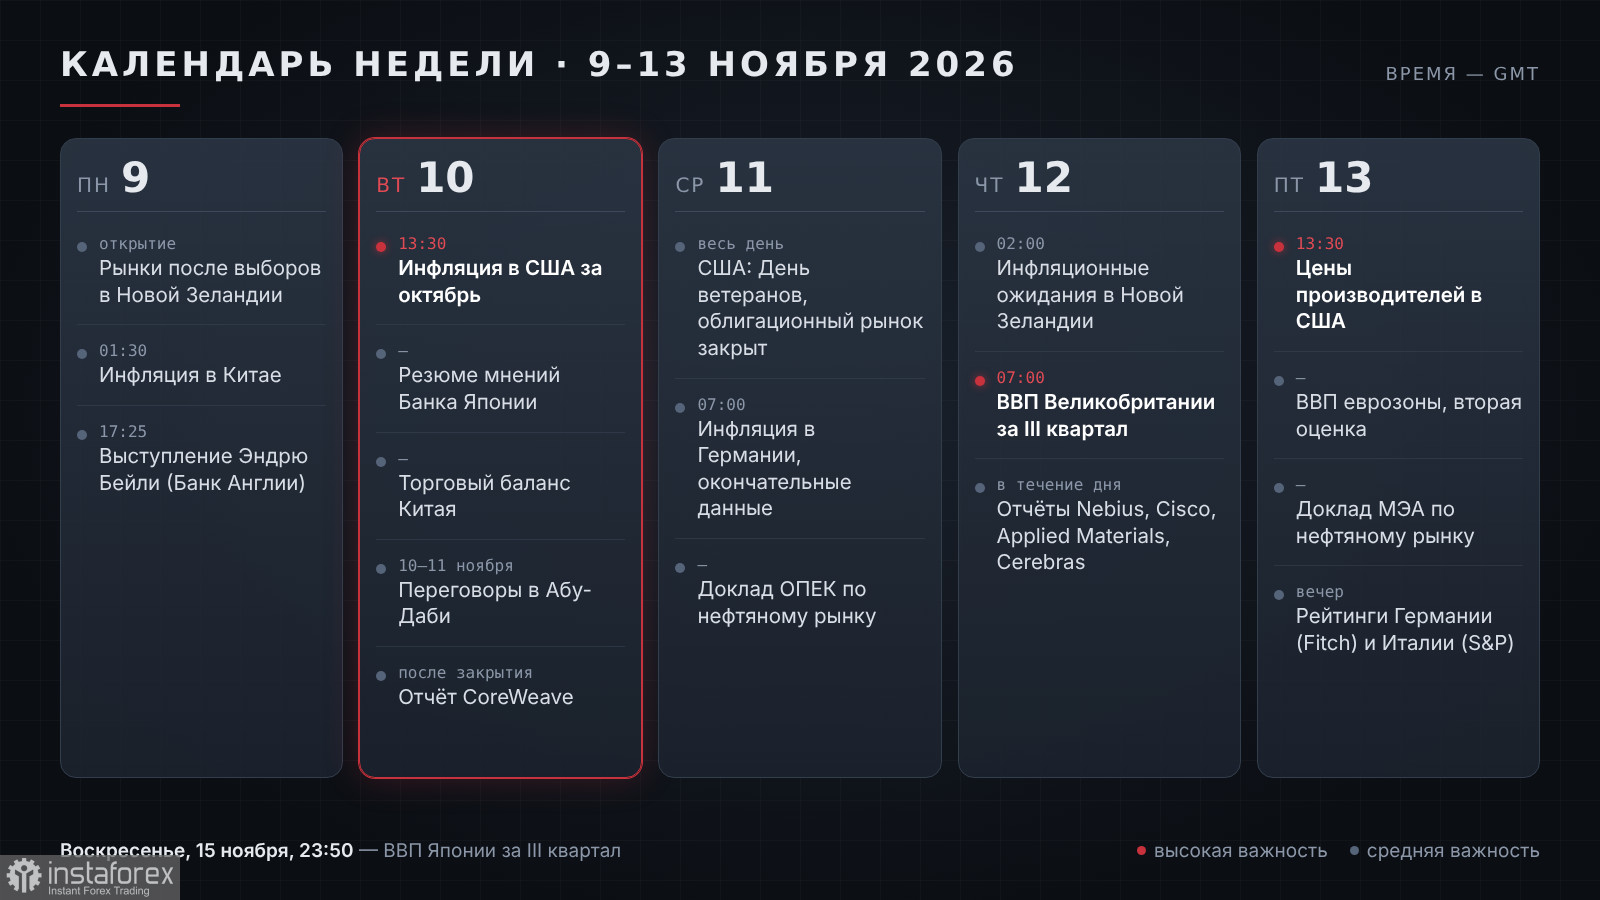
Понедельник, 9 ноября
Открытие рынков после выборов в Новой Зеландии — возможен гэп по новозеландскому доллару.
01:30 GMT — инфляция в Китае за октябрь: прогноз — 0,8% в годовом выражении после 0,9%. Цены производителей, по прогнозу, снизятся на 5,4% после 5,0%. Слабые данные могут надавить на австралийский и новозеландский доллары.
17:25 GMT — выступление управляющего Банка Англии Эндрю Бейли. Это первое выступление после повышения ставки до 4,00%, поэтому рынок будет искать сигналы о декабрьском заседании.
Встречи министров финансов еврозоны и ЕС.
Вторник, 10 ноября
13:30 GMT — инфляция в США за октябрь.
Резюме мнений Банка Японии по итогам октябрьского заседания и протокол заседания Банка Канады.
Торговый баланс Китая за октябрь: профицит, по прогнозу, сократится до 126,5 млрд долларов.
Краткосрочный прогноз Управления энергетической информации США (EIA) по нефтяному рынку.
После закрытия торгов — отчёт CoreWeave.
10–11 ноября — переговоры России, Украины и США в Абу-Даби.
Среда, 11 ноября
В США — День ветеранов, в Канаде — День памяти: облигационные рынки закрыты, фондовые работают. Ликвидность может быть ниже обычной.
Окончательные данные по инфляции в Германии за октябрь.
Ежемесячный доклад ОПЕК по нефтяному рынку.
Четверг, 12 ноября
02:00 GMT — инфляционные ожидания в Новой Зеландии за четвёртый квартал. Рост ожиданий повысит шансы на повышение ставки РБНЗ 9 декабря.
07:00 GMT — ВВП Великобритании за третий квартал. Экономисты ждут ускорения роста до 0,7% после 0,5% во втором квартале.
Отчёты Nebius, Cisco, Applied Materials и Cerebras.
Пятница, 13 ноября
13:30 GMT — цены производителей в США за октябрь.
Вторая оценка ВВП еврозоны за третий квартал (первая показала рост на 0,4%) и данные по занятости.
Ежемесячный доклад Международного энергетического агентства (МЭА).
Fitch пересмотрит рейтинг Германии, S&P — рейтинг Италии.
Воскресенье, 15 ноября
23:50 GMT — предварительные данные по ВВП Японии за третий квартал. Сильные данные укрепят аргументы в пользу повышения ставки Банком Японии в декабре.
Темы недели
ФРС: десять выступлений. На неделе выступят десять представителей ФРС. После сильного рынка труда экономисты ждут от них ястребиных сигналов. Фьючерсы на ставку ФРС закладывают около двух повышений в ближайшие 12 месяцев — меньше, чем в начале октября, когда рынок ждал трёх.
Искусственный интеллект: проверка после обвала.
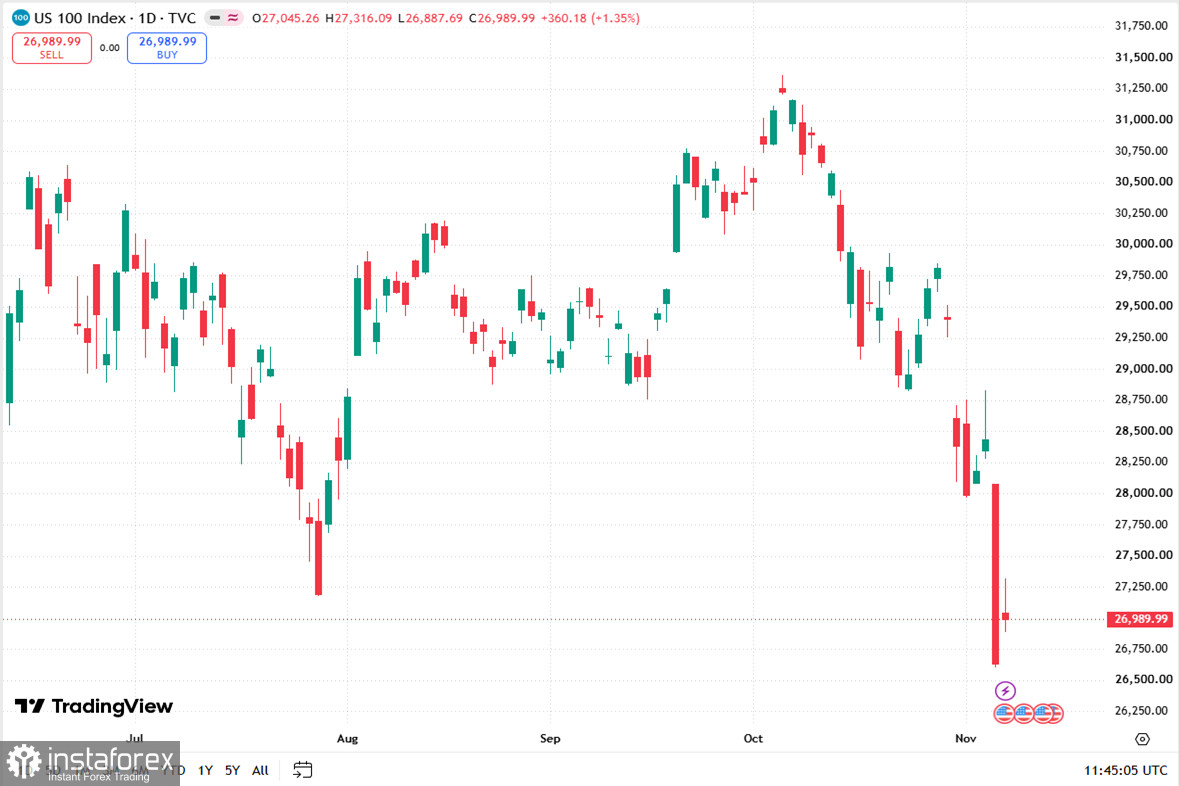
* Индекс Nasdaq 100, дневной график. В четверг, 5 ноября, индекс потерял 6,4% на распродаже в акциях компаний, связанных с искусственным интеллектом. В пятницу последовал частичный отскок. Источник: TradingView
После обвала технологических акций на прошлой неделе рынок будет внимательно следить за отчётами компаний, связанных с искусственным интеллектом. CoreWeave покажет, как развиваются проекты дата-центров и сколько стоит их финансирование. Cisco и Applied Materials — индикаторы спроса на сетевое оборудование и оборудование для производства чипов. Nebius и Cerebras дадут представление о спросе на облачные мощности и чипы для искусственного интеллекта. Слабые отчёты могут продолжить распродажу и усилить спрос на защитные активы — иену, франк и золото.
Новая Зеландия: долгие переговоры. По предварительным данным, Национальная партия получает 42 места, Лейбористская — 35. Нынешняя коалиция Национальной партии, ACT и NZ First может рассчитывать на 67 мест из 130 — всего на одно больше, чем нужно для большинства. Но этот перевес зависит от дополнительных мест и нескольких округов, где исход решили несколько сотен голосов. Подсчёт голосов, поданных за рубежом, продолжается, а окончательные итоги Избирательная комиссия объявит 27 ноября. Серьёзные переговоры обычно начинаются после окончательного подсчёта, поэтому неопределённость сохранится как минимум до конца месяца. В такой ситуации новозеландский доллар может оставаться под давлением.
Нефть: переговоры и доклады.
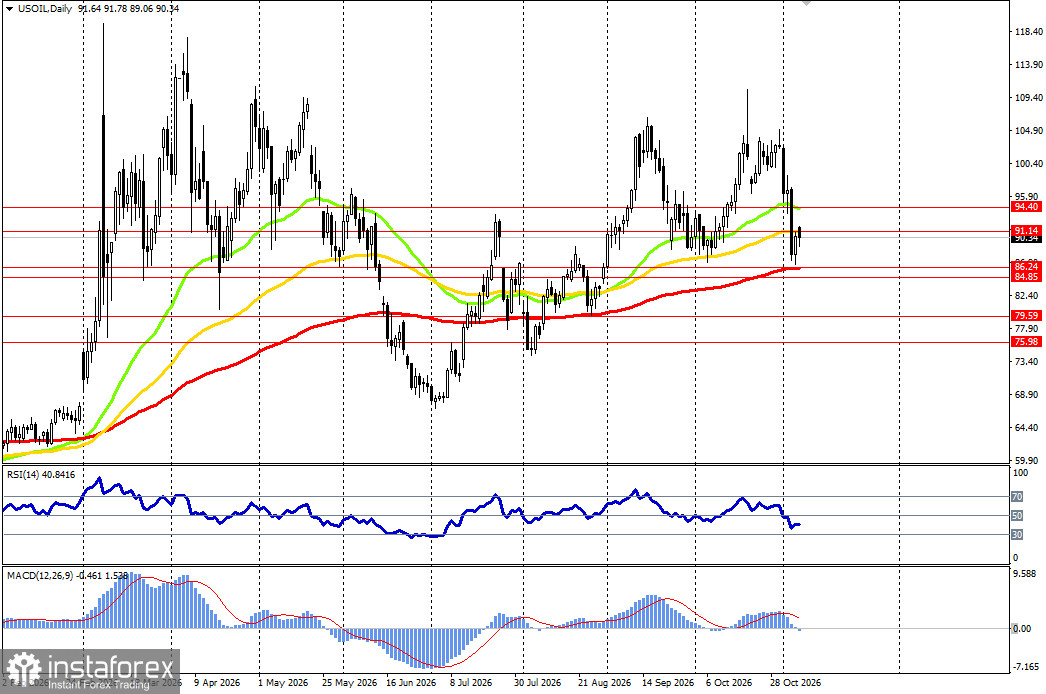
Рынок будет следить за переговорами в Абу-Даби и новостями об Иране. Также выйдут три важных доклада: прогноз EIA (вторник), доклад ОПЕК (среда) и доклад МЭА (пятница). Прогресс в переговорах может продолжить снижение цен, а срыв — вернуть геополитическую премию.
Китай и торговля. По имеющимся данным, торговое перемирие между США и Китаем продлено до 10 января 2027 года. Данные по инфляции и торговле Китая покажут состояние второй крупнейшей экономики мира — это важно для австралийского и новозеландского долларов, а также для сырьевых рынков.
Криптовалюты: Binance. Биржа планирует до конца недели возобновить вывод средств по всем токенам в уже восстановленных сетях, включая Ethereum. Рынок также будет следить за перемещениями похищенных средств, которые хакеры продолжают обменивать на биткоин.
Ориентиры по основным инструментам
EUR/USD — диапазон 1.1100–1.1280. Инфляция в США может стать поводом для выхода из него.
GBP/USD — ключевая поддержка 1.3365–1.3389, где сходятся средние на дневном и недельном графиках. Важны выступление Бейли и ВВП Великобритании.
USD/JPY — диапазон 156.20–159.00. Выше 159–160 растёт риск валютных интервенций.
NZD/JPY — пробитая поддержка 88.28 теперь сопротивление. Неопределённость после выборов может давить на новозеландский доллар.
XAU/USD — поддержка 3881 (EMA 100 на недельном графике), сопротивление 4146–4199.
Нефть WTI — поддержка 86.24 (EMA 200 на дневном графике), сопротивление 91.14.
ETH/USD — поддержка 2200, сопротивление 2311–2383.
Итог
Главный вопрос недели — подтвердит ли инфляция в США решимость ФРС повысить ставку в декабре. Ответ на него определит направление доллара, золота и рисковых активов. Отчёты компаний, связанных с искусственным интеллектом, покажут, была ли распродажа прошлой недели началом более глубокой коррекции или эмоциональной реакцией. На второй план отойдут ВВП Великобритании, еврозоны и Японии, нефтяные доклады и переговоры в Абу-Даби. В Новой Зеландии вопрос о новом правительстве, скорее всего, не решится до конца месяца.
Неделя будет насыщенной, а в среду из-за выходного в США ликвидность может быть ниже обычной. Перед публикацией ключевых данных стоит заранее определить уровни и не забывать о стоп-лоссах.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.