 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Индекс ISM Manufacturing за октябрь поднялся до 55,5 с 54,5 в сентябре, превысив прогноз в 54,6, это второе по скорости расширение сектора почти за четыре года. Субиндекс производства взлетел до 59,0 с 56,7, а новые заказы продолжили рост до 55,5. Для доллара это сигнал, который рынок давно ждал - промышленный спад, внушавший опасения в начале осени, не просто остановился, а сменился уверенным подъёмом. Сильный ISM традиционно поддерживает валюту через ожидания более жёсткой политики, и на этот раз корреляция сработала без задержки.
Сектор услуг не преподнёс сюрпризов, PMI за октябрь вышел на уровне 54,9, практически без изменений к сентябрю и чуть выше прогноза. Устойчивость услуг при разгоне производства создаёт картину экономики, которая не хочет остывать — не самый приятный фон для ФРС, но крайне благоприятный для доллара.
Отчёт по занятости за октябрь стал главным событием недели. Nonfarm payrolls выросли на 165 тысяч — более чем вдвое против ожиданий около 60–70 тысяч, причем август и сентябрь были пересмотрены вверх суммарно на 84 тысячи. Уровень безработицы опустился до 4,1% с 4,2%, а средняя почасовая оплата прибавила 0,4% за месяц.
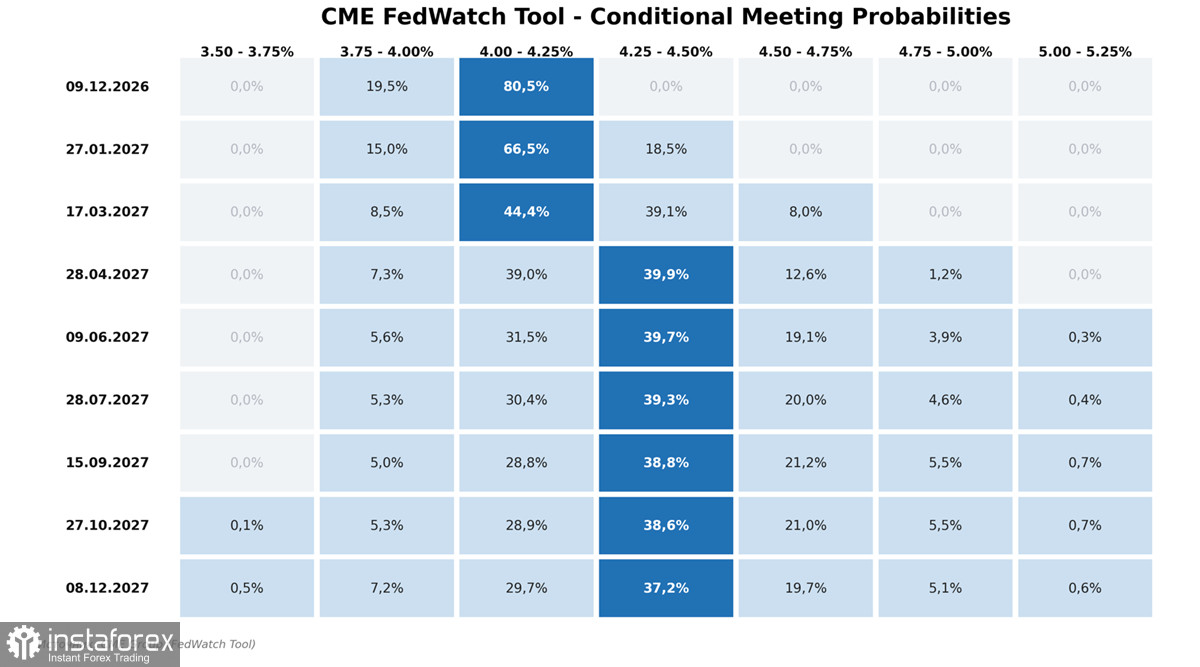
Как следствие, индекс доллара DXY вырос в пятницу на 0,7% до 102,30, а вероятность повышения ставки на декабрьском заседании взлетела с 67% до примерно 80%, а ожидания по следующему повышению были сдвинуты с июня на апрель. Глава ФРБ Сан-Франциско Дэйли заявила, что «ожидает, что нам придётся дополнительно ужесточить политику», а глава ФРБ Нью-Йорка Уильямс подчеркнул, что при инфляции выше цели и устойчивом рынке труда у регулятора есть пространство для манёвра.
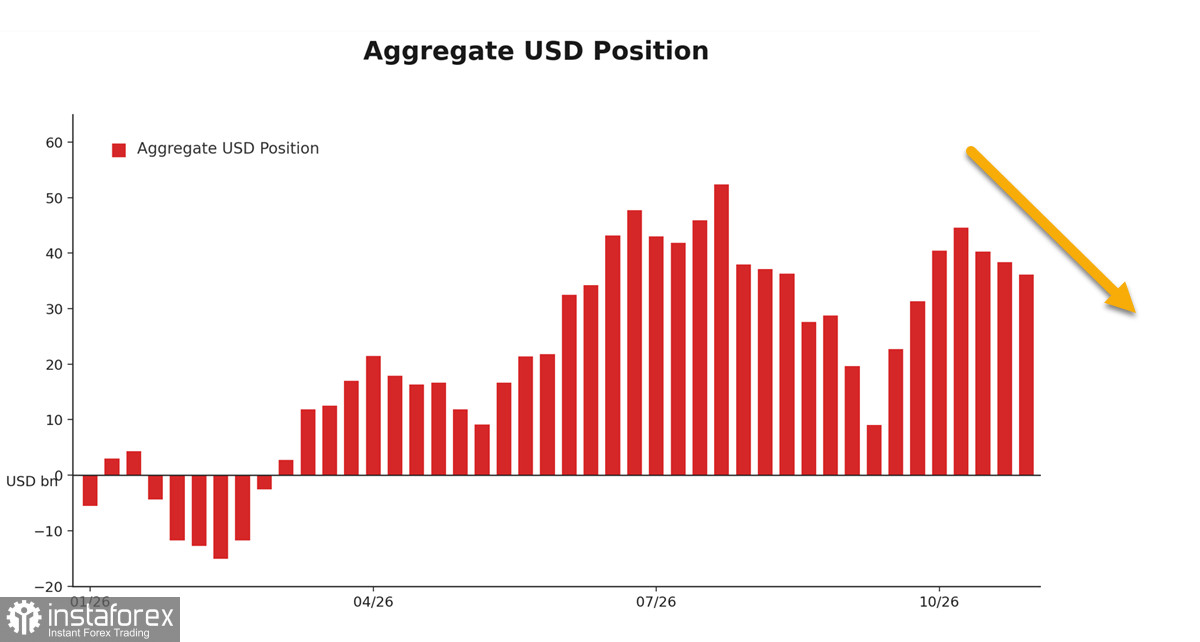
Совокупная длинная позиция по доллару США против основных валют сократилась за отчетную неделю до 36.1 млрд., сокращение идет третью неделю подряд, но отметим, что оно довольно слабое и бычий перевес по USD остаётся значительным.
Снижение агрегированной позиции объясняется не бегством из доллара, а закрытием коротких позиций по ряду валют.
Главное политическое событие недели – промежуточные выборы в Конгресс. После победы демократов индекс доллара просел до 101,2 — минимума с конца сентября. Но реакция оказалась недолгой, к концу недели после нонфармов индекс восстановился. Фондовый рынок воспринял эту информацию относительно спокойно, но уже на следующий день начал переоценивать последствия для сектора искусственного интеллекта. Главная угроза заключается в возможности того, что Конгресс может ужесточить регулирование ИИ и ограничить строительство дата-центров. В четверг, 5 ноября, Nasdaq 100 рухнул на 6,4% — максимальное однодневное падение с марта 2020 года. Филадельфийский индекс полупроводников обвалился на 12,25%, а совокупная капитализация американского рынка с пика 6 октября потеряла около 5,7 триллиона долларов.
В краткосрочной перспективе доллар корректируется, и, скорее всего, будет слабеть в ближайшие дни, однако сильные данные экономики США и рост ожиданий по ставке ФРС предполагают, что к концу года доллар окажется выше текущих позиций.