 Українська

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Română



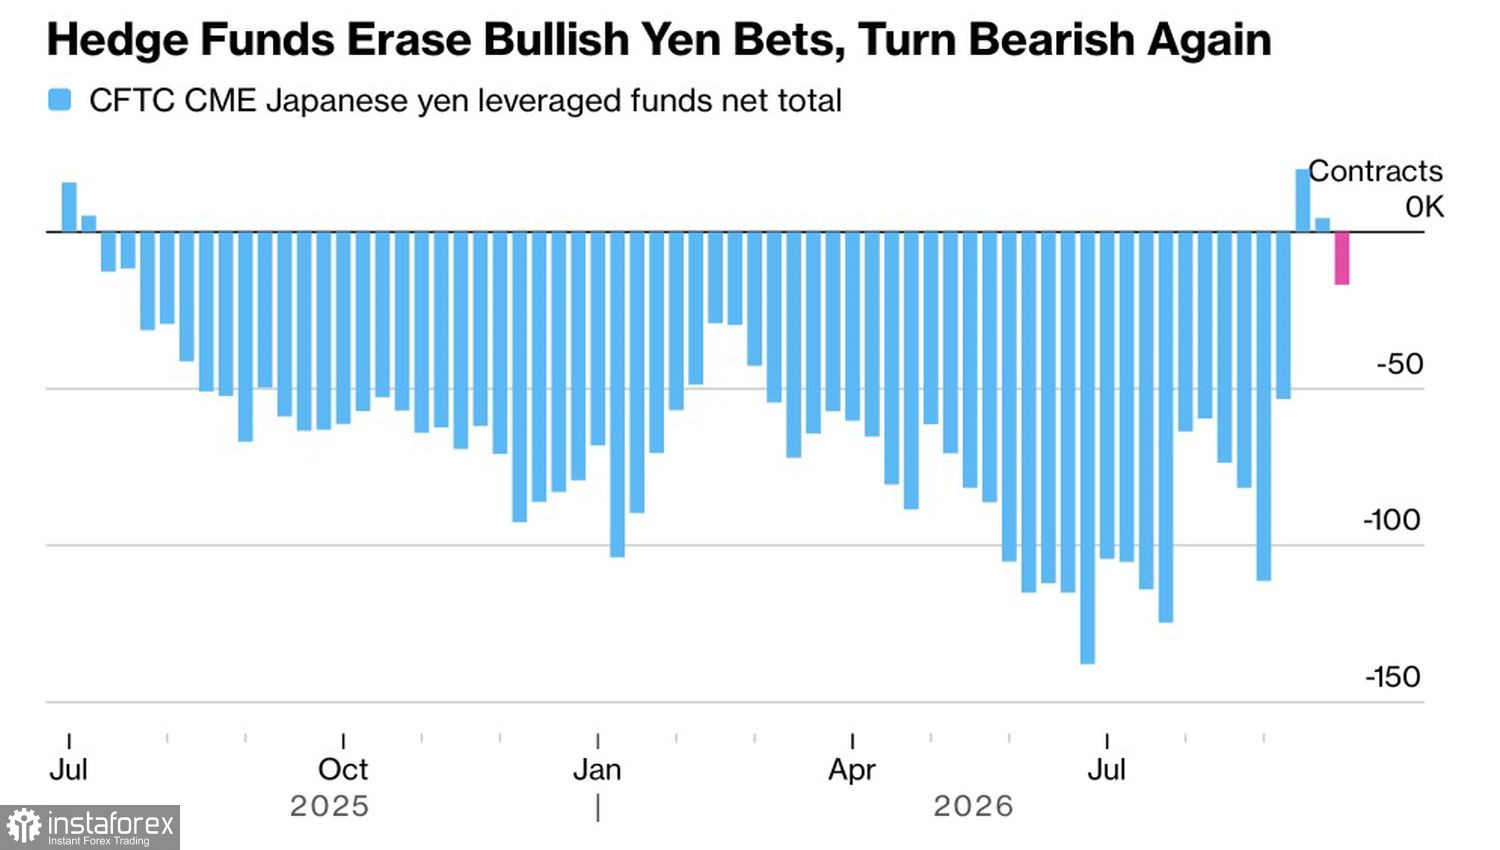
За даними Комісії з торгівлі товарними ф'ючерсами хедж-фонди наростили чисту «ведмежу» ставку на єну майже до £210 млрд, стерши «бичачі» позиції, які тримали два попередні тижні.
Динаміка спекулятивних позицій щодо єни
Рада керівників відзначила, що прискорення зростання споживчих цін може стати підставою для швидшого циклу монетарної рестрикції. У вересні регулятор підняв ставку овернайт з 1% до 1,25%, але розрахунок «ведмедів» USD/JPY на новий крок у жовтні не виправдався. Терміновий ринок прогнозує 95% ймовірність паузи, хоча інфляція в Токіо обігнала мету та оцінки аналітиків.
Формальний привід для нового підвищення ставки є, але надто швидкий цикл посилення грошово-кредитної політики ризикує уповільнити експорт та економіку, яка і так страждає від зростання цін на енергоносії. За опитуванням Reuters, волатильність нафтового ринку очолює список ризиків для японських компаній, обганяючи валютні коливання та зростання ставок. Ресурсобідна Японія імпортує з Близького Сходу 94% сирої нафти.
Темп монетарної рестрикції у ФРС та Банку Японії виходить приблизно однаковим: терміновий ринок закладає нові кроки обох регуляторів у грудні. Диференціал ставок боргових ринків залишиться широким до кінця року, і пара повзе вгору, як равлик по похилій дошці, але вперто.
При цьому пара не летить до стратосфери. Рух нагору плавний, з відкатами, через несподіваний союзник єни. Руку допомоги «ведмедям» USD/JPY простягає євро, який все частіше використовують як валюту фондування в угодах carry trade на тлі розширення спреду прибутковості облігацій Франції та Німеччини.
Раніше для carry trade застосовували єну, але падіння EUR/JPY до мінімумів з осені 2025 року змінює погляди спекулянтів, як зміна каравану, який вибрав іншу криницю. Закриття таких позицій по єні стримує наступальний запал «биків» USD/JPY.
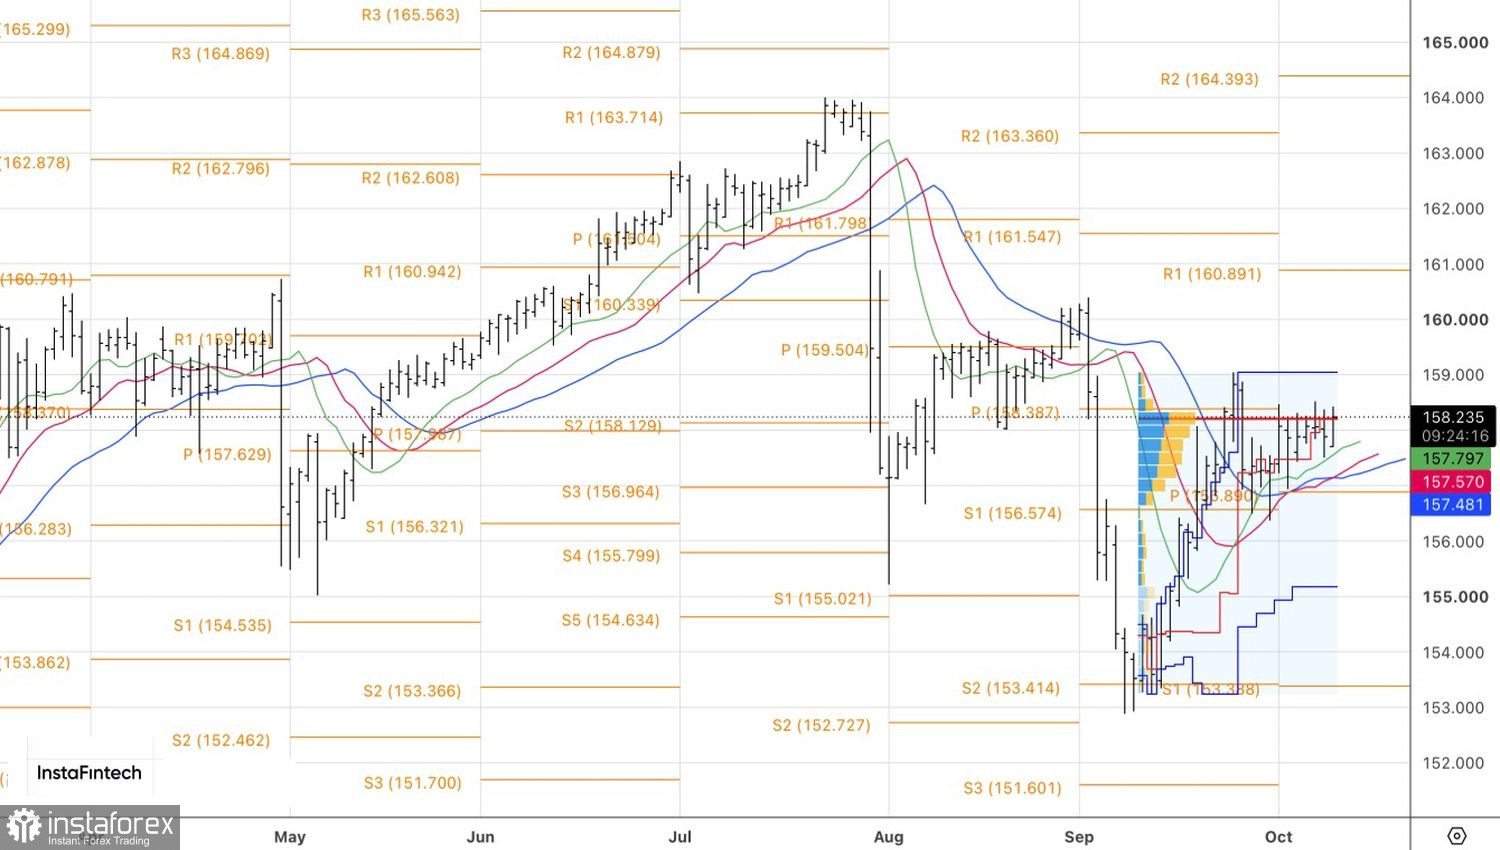
Технічно на денному графіку USD/JPY має місце консолідація у діапазоні 157,4-158,4. Прорив її верхнього кордону стане приводом для покупок, нижнього – для продажу.