 Čeština

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Українська
 Română



Před patnácti lety obavy ze státních dluhů v Evropě málem položily trhy a na vině byl relativně malý řecký dluh. Tyto obavy se nyní vrací jako déjà vu, avšak v roli viníka figuruje někdo jiný. Kurz eura oslabil v 11 z posledních 14 obchodních dnů a měnový pár EUR/USD klesl na nejnižší hodnoty od června. Tentokrát je v podezření Francie – největší dlužník v eurozóně.
Negativním faktorem pro euro je politické riziko. Výnosy francouzských desetiletých dluhopisů převýšily výnosy těch německých o jeden procentní bod, což je situace, která nebyla k vidění od roku 2012. Tento skok signalizuje paniku na trhu se státními dluhopisy. V roce 2023 vypukly protesty poté, co Emmanuel Macron obešel parlament a prosadil postupné zvýšení věku odchodu do důchodu na 64 let. Favoritka krajní pravice pro volby v roce 2027 chce vrátit důchodový věk na původní úroveň, zatímco její rival z krajní levice navrhuje prosté odepsání státního dluhu. Oba sliby by zvýšily roční potřebu financování o miliardy eur. Globální akciové trhy zatím nepropadly panice, protože kapitál proudí spíše do amerických technologických firem než na evropské akciové trhy.
Vývoj inflace v Evropě
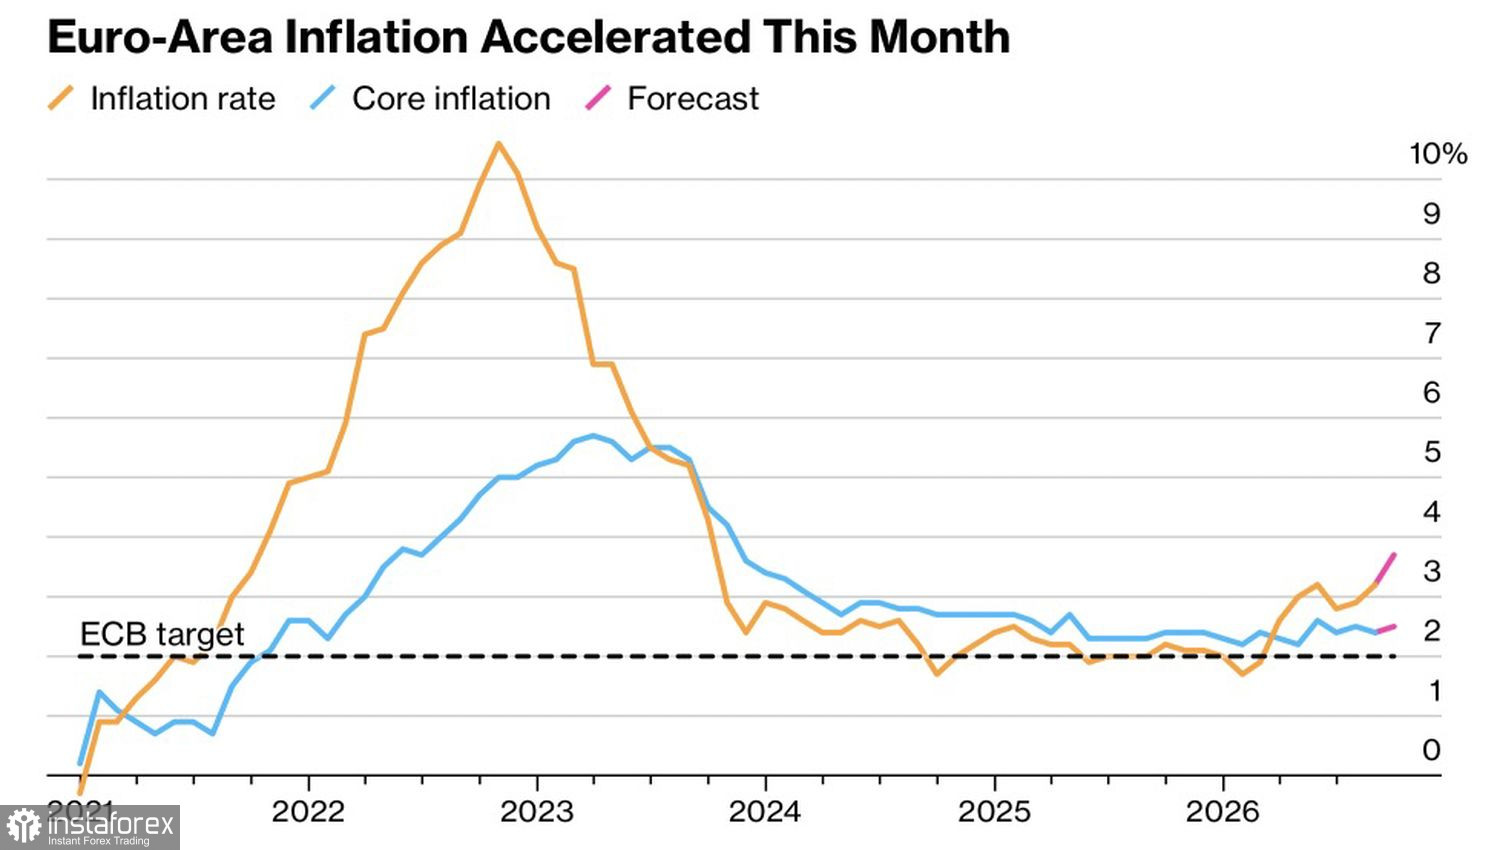
Další překážkou pro euro je opatrný postoj Evropské centrální banky. Christine Lagarde uvedla, že centrální banka volí "zlatou střední cestu" mezi bojem s inflací a rizikem zpomalení hospodářského růstu. ECB zvýšila své inflační výhledy pro roky 2027 a 2028 na 2,5 %, respektive 2,1 %, a to v důsledku konfliktu zahrnujícího Írán a vysokých cen energií; Lagarde rovněž poznamenala, že dopad umělé inteligence na inflaci zůstává nejasný.
Tato opatrná rétorika vedla k tomu, že trh s termínovými kontrakty snížil pravděpodobnost říjnového zvýšení depozitní sazby z 39 % na 31 %. Na druhé straně Atlantiku trh s deriváty oceňuje pravděpodobnost zpřísnění měnové politiky americkým Federálním rezervním systémem ve stejném měsíci na zhruba 73 %. Fed předbíhá ECB podobně jako sprinter na startovním bloku a rozdíl v úrokových sazbách nadále hraje ve prospěch dolaru, čímž udržuje kurz EUR/USD pod tlakem.
Dalším faktorem podporujícím americký dolar je prudký nárůst výdajů do AI. Kapitál proudí z Evropy do Severní Ameriky, kde se staví největší datová centra.
Dovoz LNG do Evropy
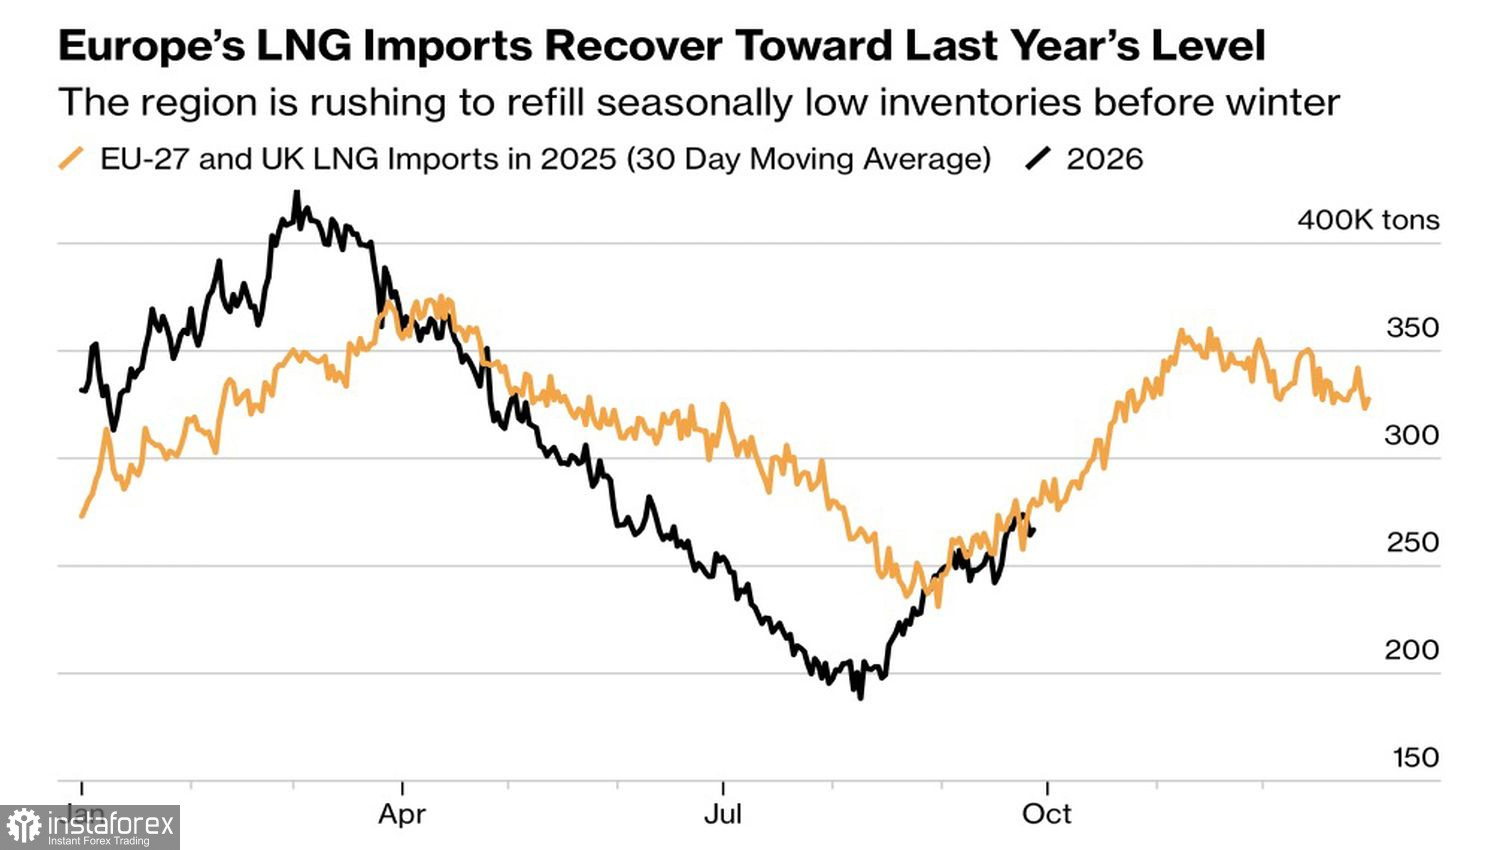
Nad měnovým párem EUR/USD se rovněž vznáší přízrak energetické krize z roku 2022, kdy kurz eura vůči americkému dolaru klesl pod úroveň parity. Jednání týkající se situace v Hormuzském průlivu uvízla na mrtvém bodě a zásobníky plynu v Evropě jsou naplněny ze 71 %, zatímco pětiletý průměr činí 87 %. Společnost Axpo Holding varuje, že v případě ochlazení by ceny mohly vyskočit nad 100 EUR/MWh. Podle údajů společnosti Kpler spotřebovává Evropa v současnosti čtvrtinu celosvětových dodávek LNG, což představuje nárůst oproti 19 % v červenci.
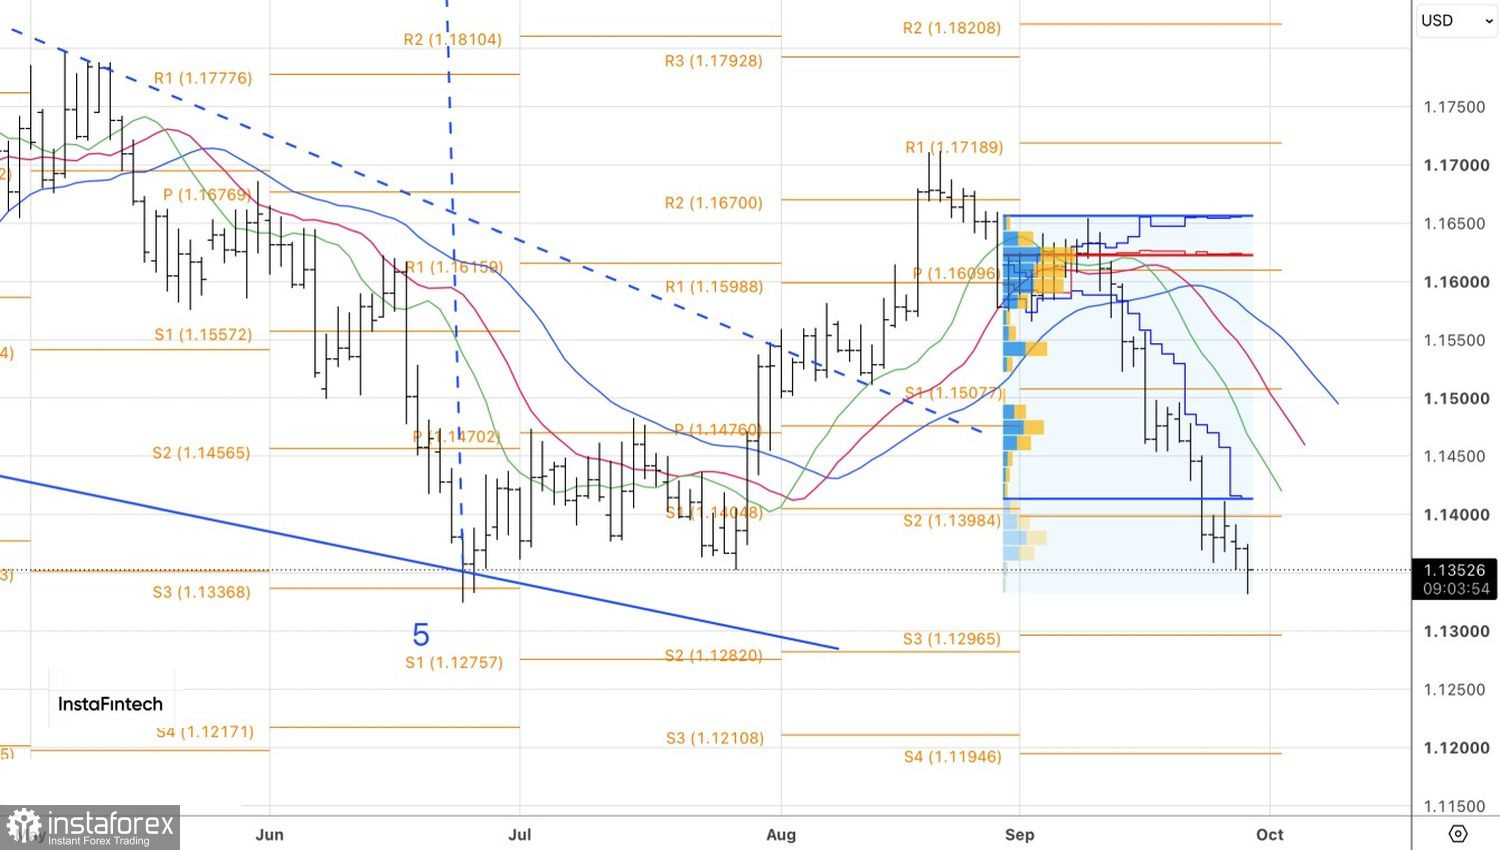
Na kurz EUR/USD tak doléhá politická krize ve Francii, rychlejší tempo zpřísňování měnové politiky ze strany Fedu a hrozba energetické krize v Evropě. Podporu euru by mohla obnovit pouze změna rétoriky Christine Lagarde nebo deeskalace napětí v oblasti Hormuzského průlivu.
Z technického hlediska se vývoj páru EUR/USD v denním grafu ubírá podle plánu. Tento klíčový měnový pár sebevědomě směřuje k dříve avizovaným cílům na úrovních 1,13 a 1,12. I nadále využíváme růstových korekcí k navyšování krátkých pozic.