 Čeština

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Українська
 Română



Zářijové údaje o cenách výrobců – které meziročně vzrostly o 6,8 % – mohou naznačovat zpomalení inflačních tlaků v dodavatelských řetězcích (očekával se růst o 7,6 %). Dovozní ceny vyjádřené v jenech však meziročně vyskočily o 24,5 %, přičemž náklady na chemikálie, plasty a neželezné kovy vzrostly o 13,3 %, 12,8 %, respektive 40,2 %. To znamená, že slabý jen v kombinaci s přetrvávajícím geopolitickým napětím na Blízkém východě nadále s rostoucí intenzitou přenáší vnější nákladové tlaky do japonské ekonomiky; mírnější růst celkového indexu cen výrobců (PPI) tento strukturální proces pouze maskuje. Ekonomové oslovení agenturou Reuters výslovně uvedli, že vývoj cen výrobců "podporuje záměr Bank of Japan v pravý čas zvýšit úrokové sazby", ačkoli bezprostřední potřeba takového kroku zatím neexistuje.
Dovoz ropy do Japonska v červnu vzrostl na 8,6 mil. tun, čímž poprvé za poslední čtyři měsíce překonal úroveň z předchozího roku. K tomuto oživení přispěly zejména dodávky ze Spojených států, které se oproti květnu zdvojnásobily na 2,7 mil. tun – což představuje téměř třetinu celkového dovozu. Závislost Japonska na dodávkách z Blízkého východu klesla z 94 % v roce 2025 na 62,3 % (údaj k červnu).
Ropa z USA však Japonsko vychází zhruba o 15 % dráž – rozdíl je dán vyššími náklady na těžbu břidlicové ropy a logistikou. Japonské rafinerie jsou navíc historicky uzpůsobeny pro zpracování těžších druhů ropy z Blízkého východu; přechod na lehčí americkou ropu vyžaduje dodatečné kapitálové investice do úpravy výrobních procesů. Z hlediska dostupnosti dodávek nehrozí žádné bezprostřední riziko výpadků. Pokud by však Hormuzský průliv zůstal po delší dobu fakticky uzavřen a ceny ropy by se udržely na současné úrovni, čelilo by Japonsko kumulaci několika negativních šoků.
Vyšší náklady na dovoz energií zhoršují směnný poměr v zahraničním obchodě (tzv. terms of trade) a přímo snižují reálný národní důchod. Pokud se cena ropy udrží nad 100 USD za barel a dovozní ceny vyjádřené v jenech budou nadále růst, mohl by se schodek běžného účtu platební bilance prohloubit na úroveň, jaká nebyla zaznamenána od prvního ropného šoku. To vytváří na jen trvalý tlak směrem dolů, neboť financování tohoto schodku vyžaduje stálý příliv zahraničního kapitálu.
Druhým kanálem je dopad na reálné příjmy domácností. Růst cen energií a potravin již přispěl ke stagnaci soukromé spotřeby. Pokud vysoké ceny přetrvají, budou reálné příjmy nadále klesat, což ještě více utlumí spotřebu a růst HDP.
Třetím kanálem jsou podnikové investice. Nejistota ohledně budoucích cen energií a spolehlivosti dodávek vede firmy k odkládání investičních výdajů.
Čtvrtým kanálem je vliv na inflační očekávání. Pokud zůstanou náklady na energie vysoké, může být japonská centrální banka nucena zvýšit úrokové sazby agresivněji, než by vyžadovala pouze situace v domácí ekonomice. To by mohlo vyvolat prudké zpomalení hospodářského růstu a oslabit jen, jelikož trhy by do cen promítly scénář recese.
Trh v rámci svého základního scénáře nadále očekává, že úroková sazba BOJ dosáhne v prosinci 1,25 %. Pokud by se však energetický šok protáhl, kurz USD/JPY by zůstal volatilní a rozdíl v úrokových sazbách by zůstal značný; ani případný krok BOJ v prosinci by tento rozdíl zcela neodstranil.
Spekulativní pozice vykazují za sledovaný týden čistou krátkou pozici na jenu v objemu 4,93 mld. USD – což představuje výraznou převahu – avšak implikovaná cena nevykazuje jasný trend a vrátila se na úroveň dlouhodobého průměru.
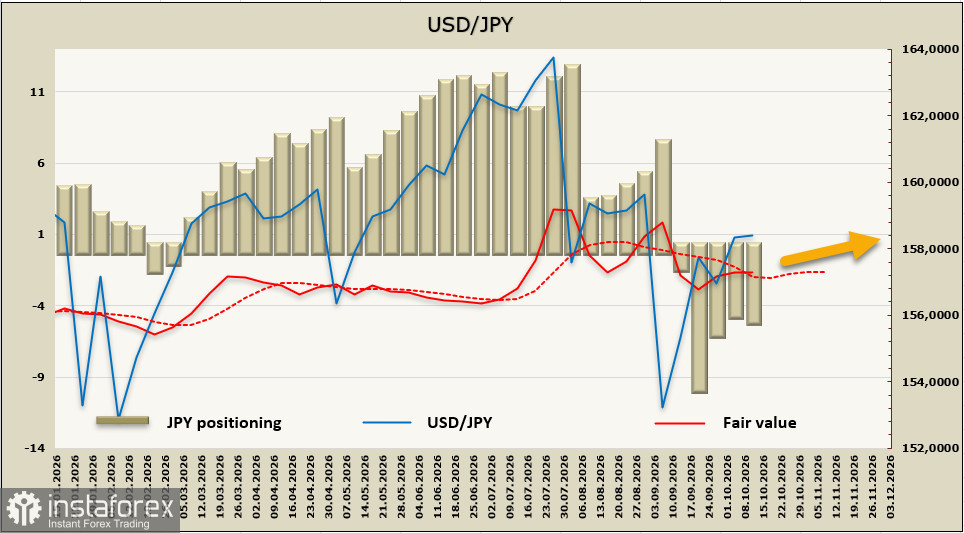
Měnový pár USD/JPY se vrátil do středu širokého pásma, které v roce 2026 dominovalo, a jeho krátkodobý směr je nejasný. V předchozím komentáři jsme uvedli, že pokud se neobjeví jasný impuls, bude se pár pohybovat v rozmezí 157–160; za uplynulý týden se na tom mnoho nezměnilo. Rezistence leží na 160,35; dokud se pár nachází pod touto úrovní, je pravděpodobnější další pokles než návrat k růstu.