 Italiano

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Dubbi sui profitti legati all'intelligenza artificiale, il balzo del petrolio e la tempesta sul mercato obbligazionario. Non è il contesto più ovvio per i nuovi record dell'S&P 500. Ma se si guarda al calendario politico, il timing è perfetto.
Il mercato si è diviso tra "tori" e "orsi", ognuno dei quali si aggrappa ai propri dati. I venditori indicano l'impennata dei prezzi dell'energia, che rischia di consolidare un'inflazione elevata e di rendere più cari i prestiti. Gli acquirenti si appoggiano sulla statistica del boom dell'intelligenza artificiale.
Andamento dell'indice dei semiconduttori
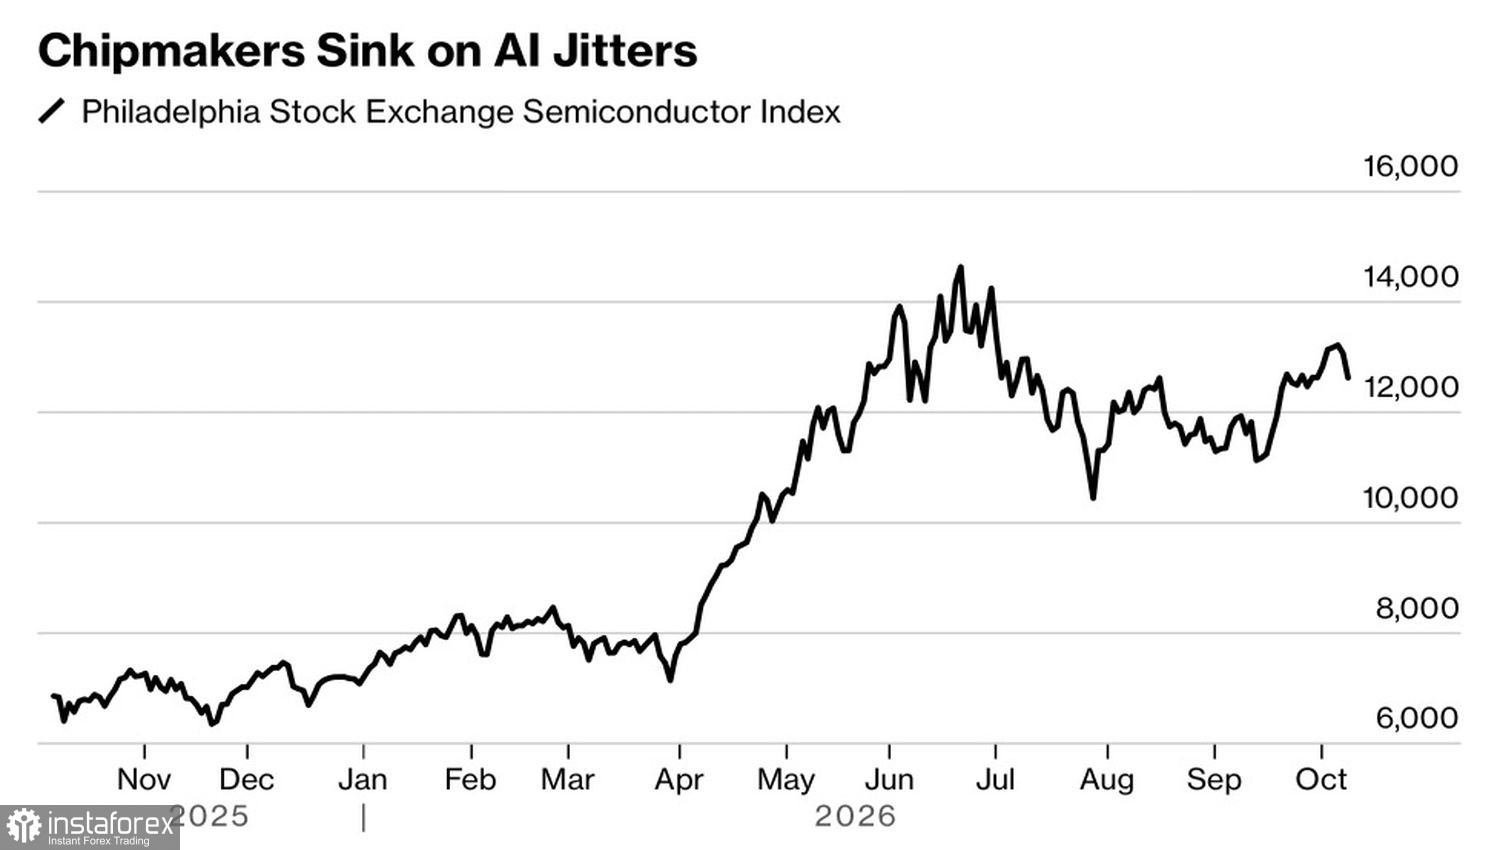
Un fattore negativo per l'S&P 500 è stata la svendita dei produttori di chip dopo le notizie che i ricavi annui del creatore di ChatGPT potrebbero risultare inferiori alle stime. I prezzi del petrolio sono saliti alle stelle, ma si sono rapidamente raffreddati dopo che il presidente Donald Trump ha dichiarato che gli Stati Uniti non avrebbero attaccato l'Iran prima delle elezioni di metà mandato. I prezzi dei bond a lungo termine sono saliti, mentre i rendimenti si sono ridotti dopo la solida domanda all'asta dei titoli a 30 anni.
Secondo fonti vicine alla situazione, OpenAI è sulla buona strada per raggiungere un fatturato annuo di circa 50 miliardi di dollari, sebbene alcune pubblicazioni avessero precedentemente riportato un obiettivo più vicino ai 70 miliardi. L'insaziabile domanda di intelligenza artificiale ha spinto al rialzo i produttori di chip dai minimi di quest'anno, ma la volatilità è tornata a causa dei timori che il boom degli investimenti sia alimentato da un debito crescente.
Gli investitori guardano con scetticismo a quanto reggeranno le spese gigantesche per l'IA con il costo dei finanziamenti in aumento. Per UBS gli investimenti nella tecnologia rimangono un vento a favore per il mercato, ma la concentrazione dei benefici aumenta il valore di un portafoglio diversificato, poiché non è chiaro come saranno distribuiti i profitti tra produttori di chip, piattaforme cloud e creatori dei modelli.
Reazione del mercato alle elezioni
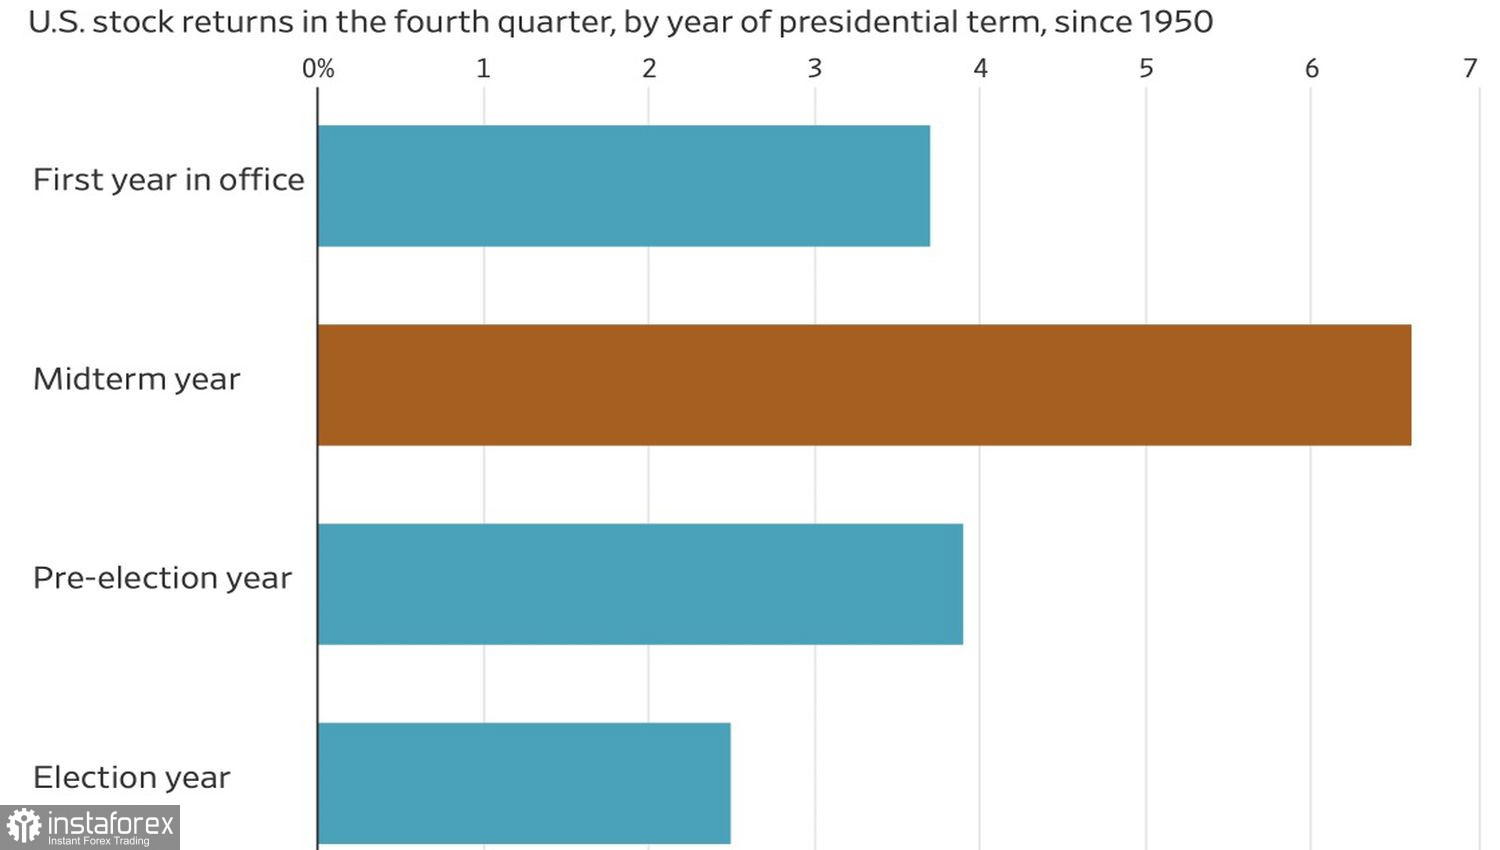
A sostenere il mercato c'è il calendario politico. Storicamente, il quarto trimestre dell'anno delle elezioni di metà mandato è stato uno dei periodi migliori per l'S&P 500: dal 1950, il rendimento medio dell'indice in questi trimestri si è attestato intorno al 29% su base annua. Gli investitori apprezzano non l'impasse di Washington ma la certezza politica che da essa deriva. Uno studio pubblicato sul Journal of Financial Economics, che ha analizzato 145 anni di dati, ha mostrato che il premio azionario statunitense nei cinque mesi successivi alle elezioni di metà mandato è stato, in media, quasi cinque volte superiore alla norma.
Un severo avvertimento arriva dalla previsione di Panmure Liberum: l'accordo sull'intelligenza artificiale potrebbe fallire già nel 2027 o nel 2028, quando il flusso di cassa degli hyperscaler si prosciugherà come un fiume in siccità e il debito diventerà insostenibile. L'obiettivo a 5.000 punti sull'S&P 500 per fine 2027 implica un ribasso del 36% ed è la previsione più pessimistica tra quelle monitorate da Bloomberg.
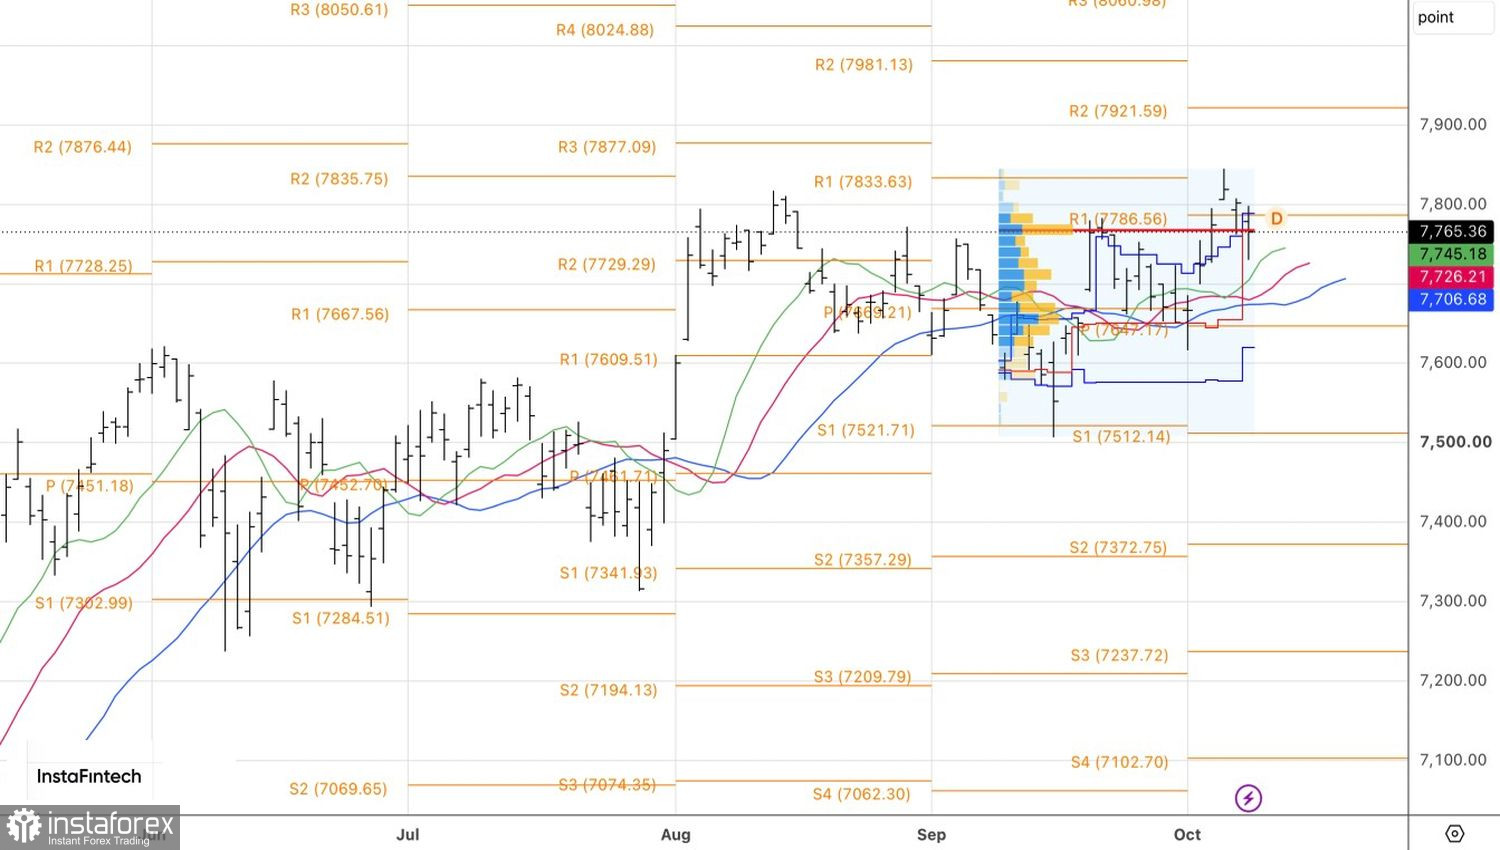
Il vento stagionale a favore riuscirà a far salire il mercato prima che scoppi la bolla dell'intelligenza artificiale?
Dal punto di vista tecnico, sul grafico giornaliero la rottura del massimo della pin‑bar vicino a 8.000 è un motivo per comprare.