 Italiano

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



I dati sul mercato del lavoro in Nuova Zelanda sono risultati peggiori delle attese: il tasso di disoccupazione è salito al 5,7% dal 5,6% del trimestre precedente, mentre sia la RBNZ sia il mercato prevedevano un mantenimento o un calo fino al 5,5%. L'occupazione totale è diminuita dello 0,1% su base trimestrale, e la crescita annuale dell'occupazione è stata soltanto dello 0,7%, ben al di sotto dell'1,5% atteso.
L'occupazione a tempo pieno è diminuita di 17.000 unità, mentre quella a tempo parziale è aumentata di 15.000; i contratti temporanei e a termine sono cresciuti rispettivamente del 19,5% e del 18,9% su base annua. Le aziende non stanno licenziando in massa, ma li stanno ricollocando in forme di impiego meno tutelate, preparandosi all'incertezza.
Ciononostante, la crescita salariale è rimasta al 2,1% su base annua, in linea con le previsioni della RBNZ. Questo attenua l'effetto accomodante dei dati: nonostante la debolezza dell'occupazione, la pressione salariale non aumenta, lasciando alla banca centrale spazio di manovra.
Paul Conway, capo economista della RBNZ, ha dichiarato la scorsa settimana che le aspettative inflazionistiche di lungo periodo lo preoccupano, perché sono simili a quelle osservate nel periodo in cui l'inflazione superava il 7% dopo la pandemia. Per il mercato ciò significa che la debolezza del mercato del lavoro non costituirà automaticamente un argomento a favore di una pausa dei rialzi.
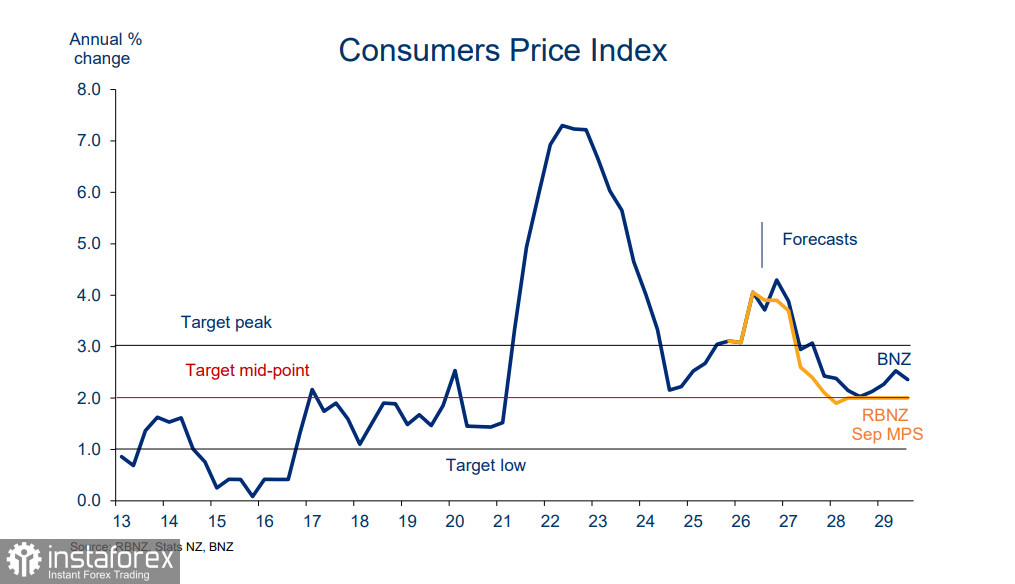
Prima della pubblicazione del report, la probabilità di un aumento dei tassi a dicembre era stimata quasi al 90%; dopo i dati è scesa a circa il 60–65%. Tuttavia si tratta ancora di una maggioranza di probabilità, e lo stesso Conway ha fatto intendere che la decisione dipenderà dagli aggiornamenti delle aspettative d'inflazione previsti prima della riunione di dicembre.
Oltre ai dati interni, la scorsa settimana il cambio NZD/USD è stato influenzato da due forti fattori esterni. Il primo è il netto calo del prezzo del petrolio dopo le elezioni di midterm negli USA, in cui i democratici hanno ottenuto il controllo del Congresso. Il mercato ha interpretato ciò come un segnale di de‑escalation nella crisi con l'Iran: il Brent è sceso da circa 121$ prima della riunione della RBNZ a circa 96$ martedì mattina. Per la Nuova Zelanda, altamente dipendente dalle importazioni di carburante, questo rappresenta un sollievo diretto per la pressione inflazionistica e per la bilancia commerciale.
Il secondo fattore sono i risultati preliminari delle elezioni generali del 7 novembre. La coalizione di governo guidata dal National Party ha ottenuto 67 seggi su 131, assicurandosi una maggioranza risicata. Restano però circa 400.000 voti speciali da conteggiare, e il risultato definitivo è atteso solo il 27 novembre. Per il mercato ciò significa che lo scenario di un cambio di governo e di una modifica del mandato della RBNZ (ad es. con l'aggiunta di un obiettivo sull'occupazione) non si è ancora realizzato, riducendo in parte l'incertezza sul kiwi. Tuttavia la necessità di negoziazioni di coalizione mantiene il contesto politico volatile.
La posizione netta corta su NZD è leggermente aumentata nella settimana di riferimento a -3,37 miliardi, ma il prezzo di regolamento, sotto pressione da fattori di breve termine, prova a stabilizzarsi sopra la media di lungo periodo.
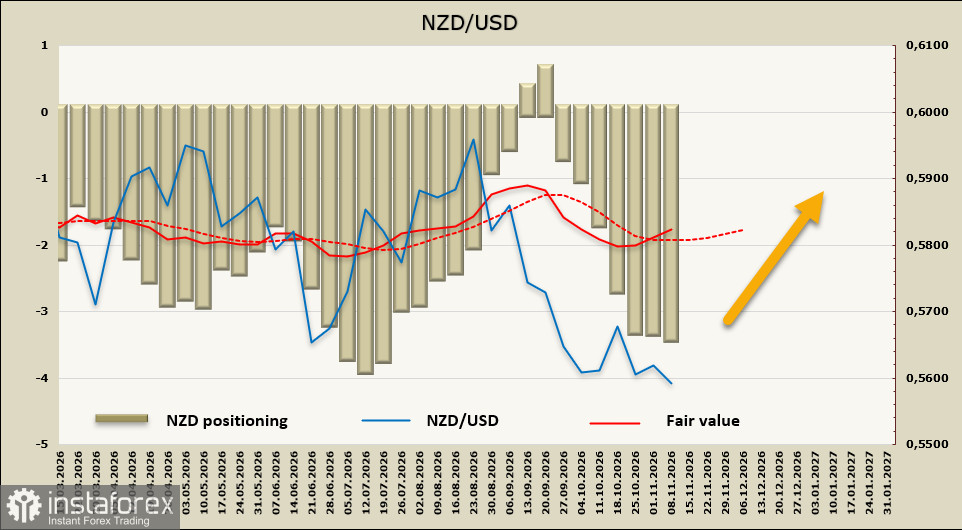
Nel precedente report avevamo ipotizzato un aumento delle probabilità di inversione rialzista per NZD/USD. Dopo il dato sull'occupazione le possibilità di acquisto si sono significativamente ridotte e la coppia ha aggiornato un minimo, ma ora il sentimento positivo inizia a prevalere. Riteniamo che il livello 0,5522 del 6 novembre sarà resistente, il dollaro neozelandese tenterà di proseguire la sua ascesa, potendo superare la resistenza a 0,5705.