 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



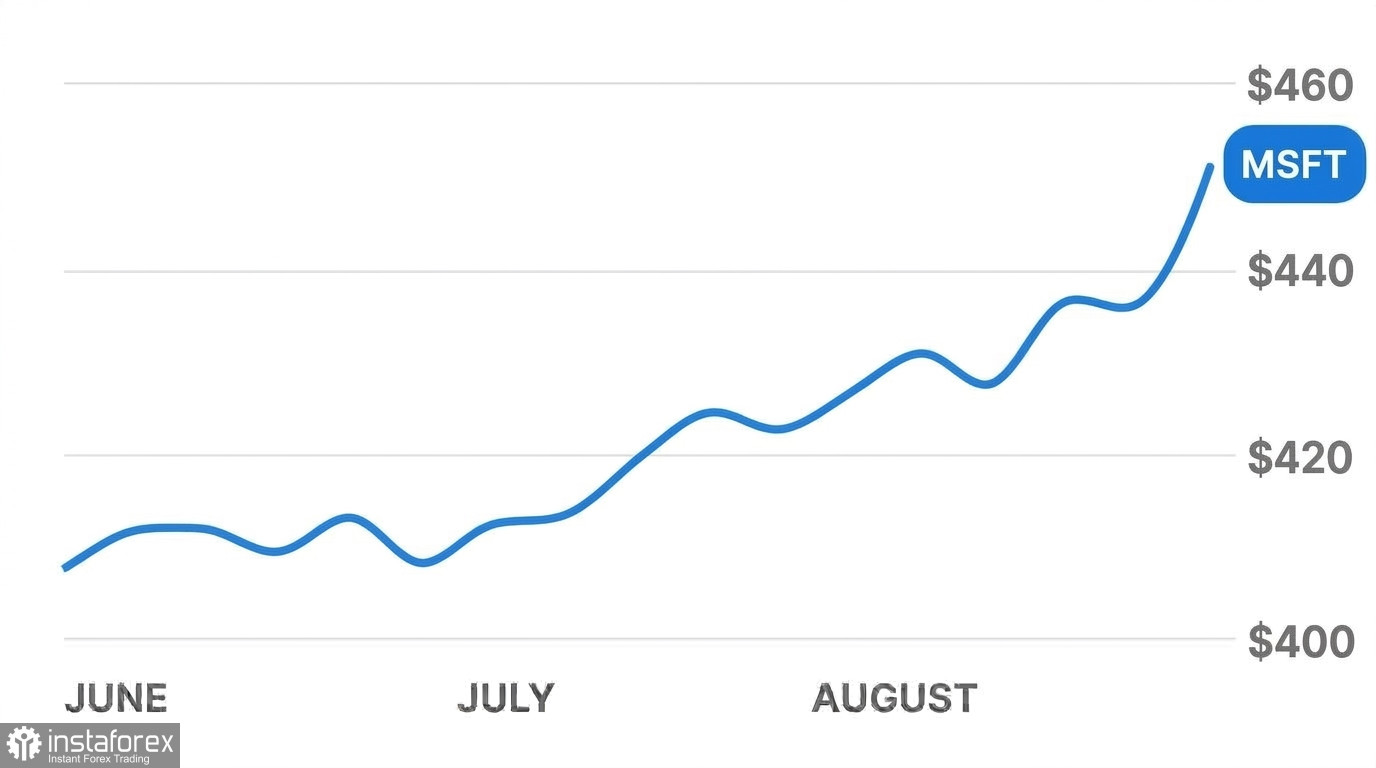 在 Azure Maia 300 發布及主要市場逆風下對 Microsoft (MSFT) 股價表現的分析
推動買盤動能的主要催化劑,是全新伺服器處理器 Azure Maia 300 的發布。這款客製化的矽晶加速器由 Microsoft 工程師設計,用於優化企業雲端服務中的神經網路工作負載。公司同時宣布,計畫自 2027 年起部署多吉瓦級(multi-gigawatt)的伺服器運算能力。轉向採用自家晶片產品線,旨在抑制持續對以 Nvidia 為首的第三方供應商高階 GPU 的支出。該系列中的入門型號 Maia 200,已經在 Copilot 數位助理中處理即時使用者查詢。與目前市面標準伺服器 GPU 相比,Maia 300 每消耗一百萬瓦功率可多處理 40% 的 tokens——這是文字與程式碼的基本單位。
為強化其伺服器基礎架構版圖,Microsoft 與 Marvell Technology 及 Oracle 在國際性 Open Compute Project 中展開合作。三方組成一個工作小組,致力於制定整合型硬體安全模組的開放標準。這一模組直接嵌入伺服器主機板,可獨立處理加密金鑰管理,並防範雲端資料庫遭遇硬體層級的資料攔截,同時降低查詢延遲。
在這樣的利多背景下,多家大型投行陸續上調 Microsoft 的目標價。Barclays 分析師將目標價自 512 美元上調至 600 美元,並維持「Overweight」評級,理由是本季軟體需求加速成長。Deutsche Bank 也將目標價由 550 美元調升至 600 美元。JPMorgan 將該股列為「首選標的」,Melius 給出 665 美元、為目前市場最高的目標價,Wells Fargo 則預期股價將推升至每股 725 美元附近。
目前市場焦點正轉向預定於 2026 年 10 月 28 日發布的季度財報。分析師普遍預估,該季每股盈餘將達 4.72 美元,總營收為 904 億美元。市場關注的關鍵重點,包括 Azure 雲端業務能否維持 44–45% 的成長區間,以及在重組為雙事業部架構後的早期營運成果。
主要逆風
五項關鍵限制因素,持續對 Microsoft 的股價與財務表現施加壓力:
• 美國勞工部暫停其參與 PERM 簽證計畫 該機構已暫停 Microsoft 贊助外籍專業人士取得永久居留權的資格。此措施衝擊 Microsoft 的人力資源運作,涉及約 6,000 件簽證展延與外籍員工的勞工證明申請。這項制裁對關鍵機器學習工程師與研究人員的留才構成即時風險。
• 義大利對遊戲事業部的反壟斷調查 在歐盟執委會支持下,義大利主管機關對該公司的遊戲工作室正式展開調查。調查焦點鎖定遊戲內虛擬貨幣交易及使用者手續費收取模式。這項調查使公司在歐洲面臨的監管壓力進一步升級,並伴隨遭逢鉅額罰款的風險。
• OpenAI 收入不如預期 《Financial Times》的報導指出,Microsoft 核心合作夥伴 OpenAI 的年度收入,相較先前預測落後約 200 億美元。這一消息再度引發市場質疑:大型生成式 AI 模型是否真的能在短期內,對投入於運算叢集的龐大資本產生足夠回報。
• 資本支出逾 500 億美元與偏高的估值壓力 每季用於資料中心建設、伺服器採購及光纖網路架設的資本支出,現已超過 500 億美元。券商 Phillip Securities 將 Microsoft 評級下調至「Neutral」,目標價定於 515 美元,並指出目前估值已完全反映短期利多,留給財測誤差的空間極為有限。
• 通膨數據發布前的散戶獲利了結 在散戶交易平台 Stocktwits 上,市場情緒已轉為淨賣出,且訊息量龐大。交易者紛紛在 52 週高點 553.72 美元附近了結獲利。即將公布的美國消費者通膨數據進一步加深謹慎情緒,恐強化聯準會維持「利率更高且更久」(higher-for-longer)緊縮政策的預期。
展望
我們對 Microsoft 近期走勢的看法仍偏保守,並不認同華爾街未來數月給出的 600–725 美元目標價區間。
在 2026 年 10 月 28 日財報公布前,股價較可能進入整理期,大致在 530–550 美元區間內盤整。散戶投資人料將持續在 553.72 美元高點附近逢高減碼,而圍繞通膨數據的不確定性,亦可能使機構資金暫緩進一步大幅加碼。
即將召開的財報電話會議將成為關鍵考驗。若要維持 540 美元以上的估值,公司必須證實 Azure 營收成長至少達到 45%,並展示每季逾 500 億美元資本支出的可行投資報酬。Maia 300 矽晶的量產出貨要到 2027 年才會真正放量,意味著該架構在本財年不會對財務數據帶來直接提振。
基準情境顯示,直到 2026 年底前,股價大致將在每股 520 至 565 美元間震盪。外籍員工簽證限制、在歐洲持續進行的法律爭端,以及 OpenAI 收入成長放緩,都將成為壓抑自由現金配置的結構性因素。投資人或許應避免在目前高位追價,等待 10 月財報後,雲端事業部的執行成效與指標獲得更明確確認,再考慮進場。