 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



美元走強、美國公債殖利率攀升——但 Bitcoin 卻固執地不肯下跌。這種「性格分裂」正驅動著加密貨幣市場的動態變化。
美國公債殖利率
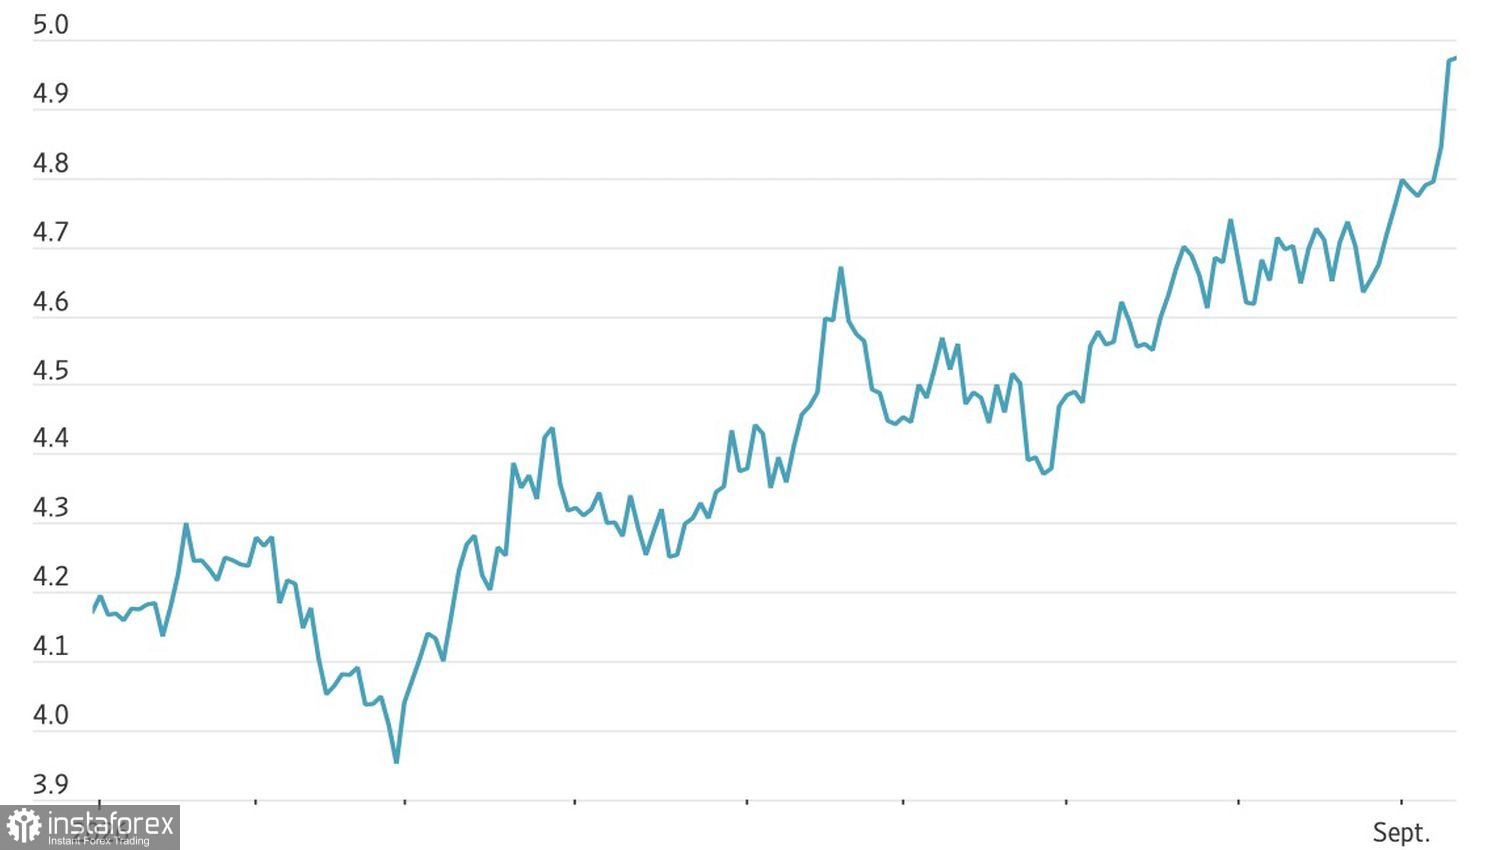
最新美國通膨數據高於預期,推升美元走強並拉高美債殖利率。市場再度開始討論聯準會(Fed)收緊而非放鬆貨幣政策的可能性。這對 Bitcoin 一向是典型逆風:較高的殖利率提高了透過 ETF 持有代幣的機會成本,資金往往因此轉向債券。
週四,Bitcoin 已連續第四個交易日下跌,價格再度跌破 80,000 美元。中東緊張局勢升溫也打擊了風險偏好:Brent 油價一度升破每桶 107 美元,而在通膨數據公布後,股市與債市雙雙遭到拋售。迄今為止,這波回落仍大致維持在 Bitcoin 自 2 月以來 60,000–80,000 美元的熟悉區間內,但多次無法穩站 80,000 美元之上,凸顯需求的不均衡。
Bitcoin 對比 S&P 500
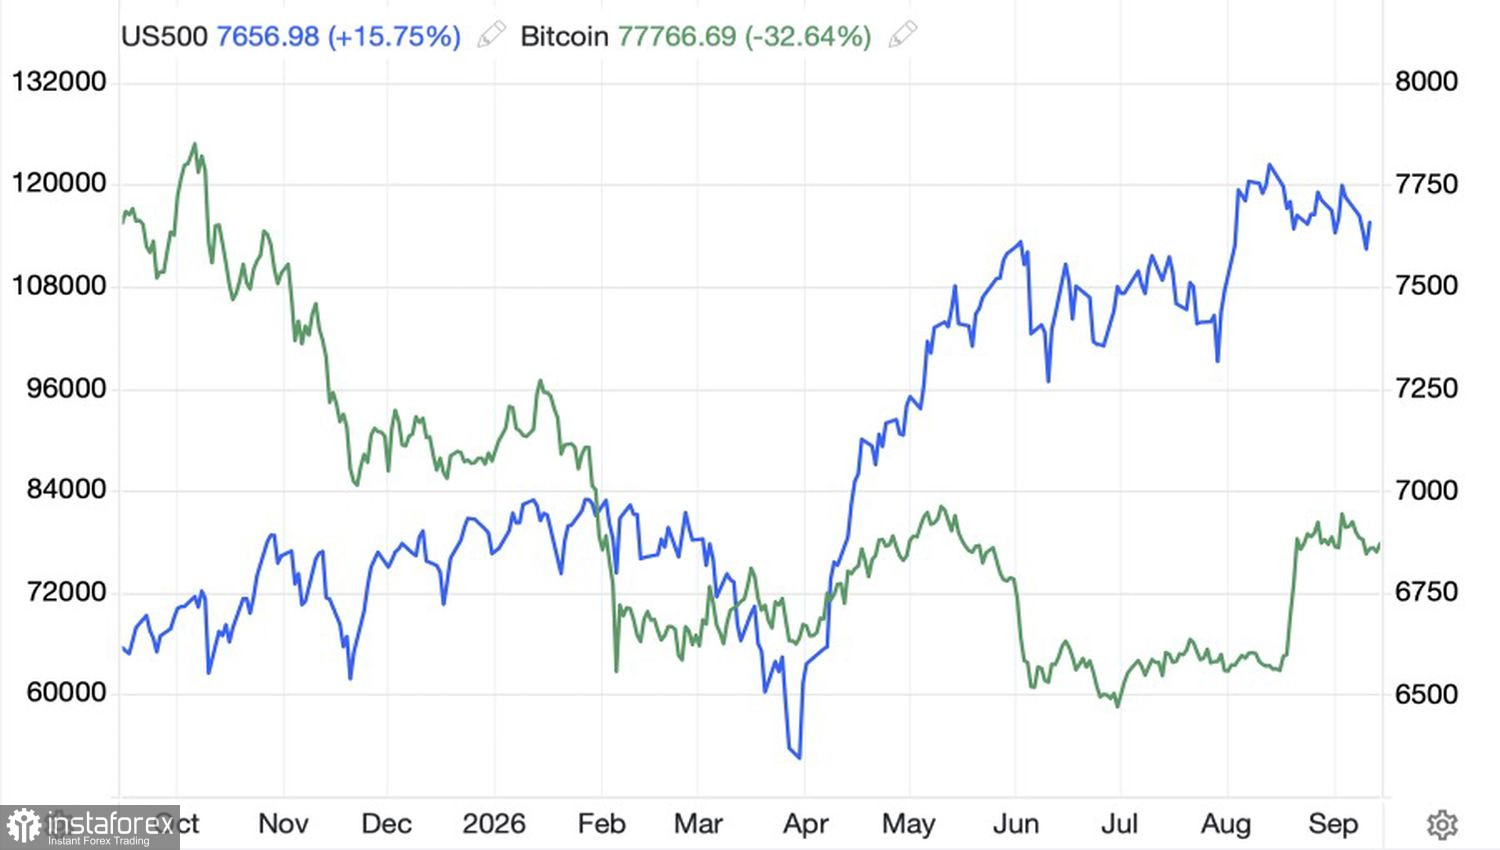
在加密貨幣市場內部,走勢呈現分化局面。以太幣上的一波空頭強制平倉在週五引發了短暫反彈:以太幣單日漲幅創下三週前上一波急升以來的最快紀錄,而比特幣漲幅不到 4%。Coinglass 的數據顯示,一天之內約有 3 億美元的以太幣空頭部位被強制平倉,相比之下,比特幣的空頭平倉規模為 2.12 億美元。這種差異顯示,在 BTC/USD 僵持不前之際,投機資金已轉而關注其他數位資產。
在這樣的背景下,Liquid Network 遭到的 3.2 億美元攻擊事件就顯得相對次要。形式上看,這其實對比特幣 ETF 有幫助:受到驚嚇的散戶正將資金轉入受監管的投資工具。不過,ETF 的資金流入仍不足以抵消強勢美元與殖利率走升所帶來的壓力——宏觀因素依然是主導力量。
結構性觀察方面,Wintermute 指出,即便目前處於盤整且動能減弱,衍生性商品市場仍在為年底描繪一幅偏多的圖景。供給端也出現結構性變化:截至 2025 年 10 月,美國礦工的算力下降了 18%,原因是部分礦場被改作資料中心使用,但這些被釋放出的算力已轉移至中國與俄羅斯,對 BTC/USD 價格的實際影響相當有限。
總而言之,目前 Bitcoin 同時受到多重力量拉扯:美元走強、美國公債殖利率上升、對 Ether 的局部投機需求增溫,以及駭客事件後針對性流入 ETF 的資金。哪一股力量最終會在這場拔河中勝出,仍然未定。
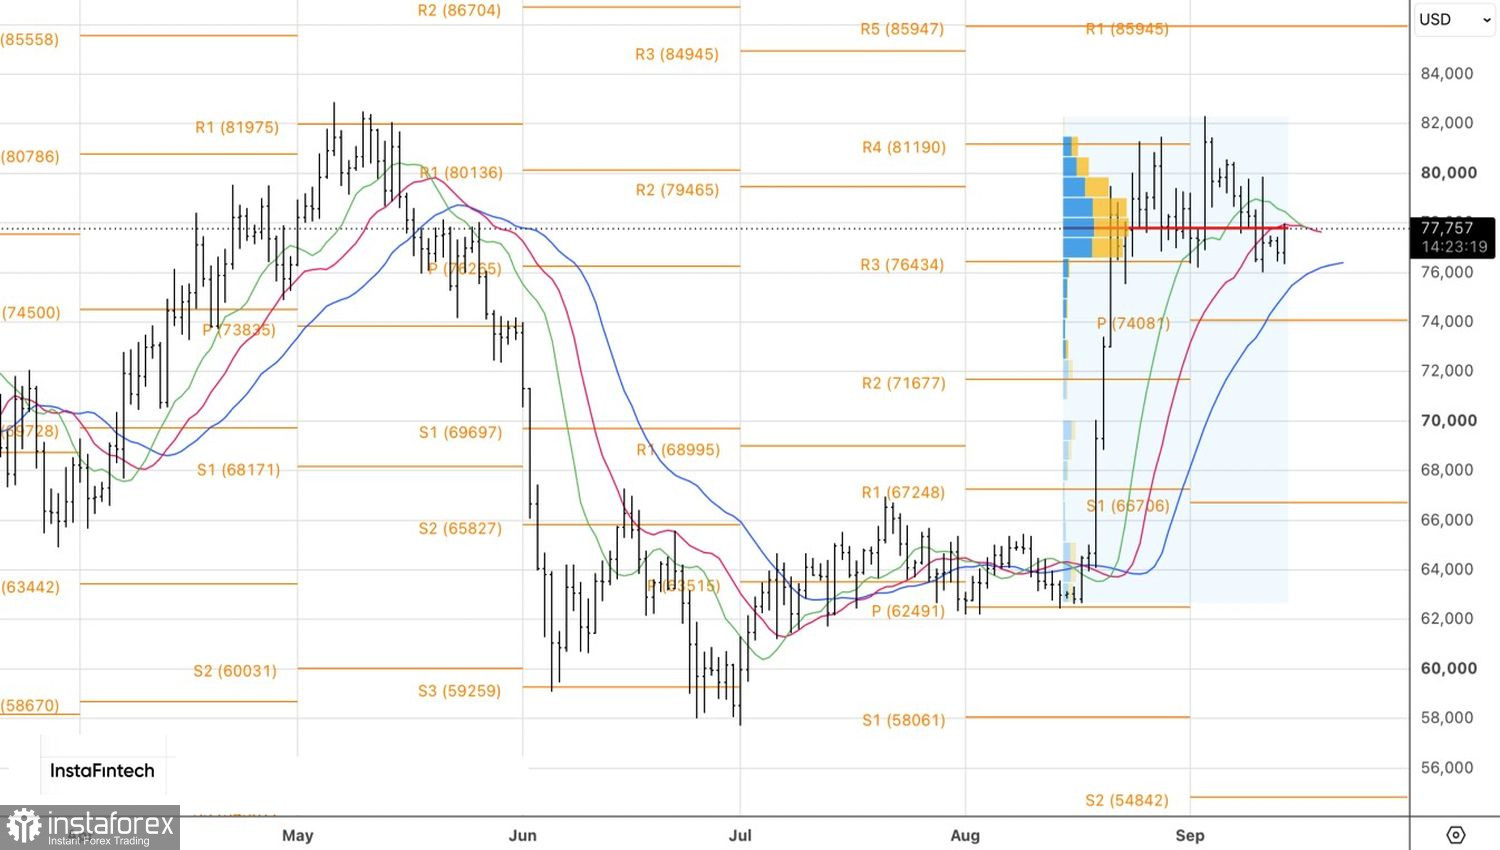
從技術面來看,在日線圖上,BTC/USD 仍面臨啟動 Anti‑Turtles 反轉形態的風險。這需要在 76,350 美元的支撐位出現一次確認測試,才會形成做空配置。只有在價格重返並突破 79,850 美元之上後,重新進場做多才較為合理。