 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



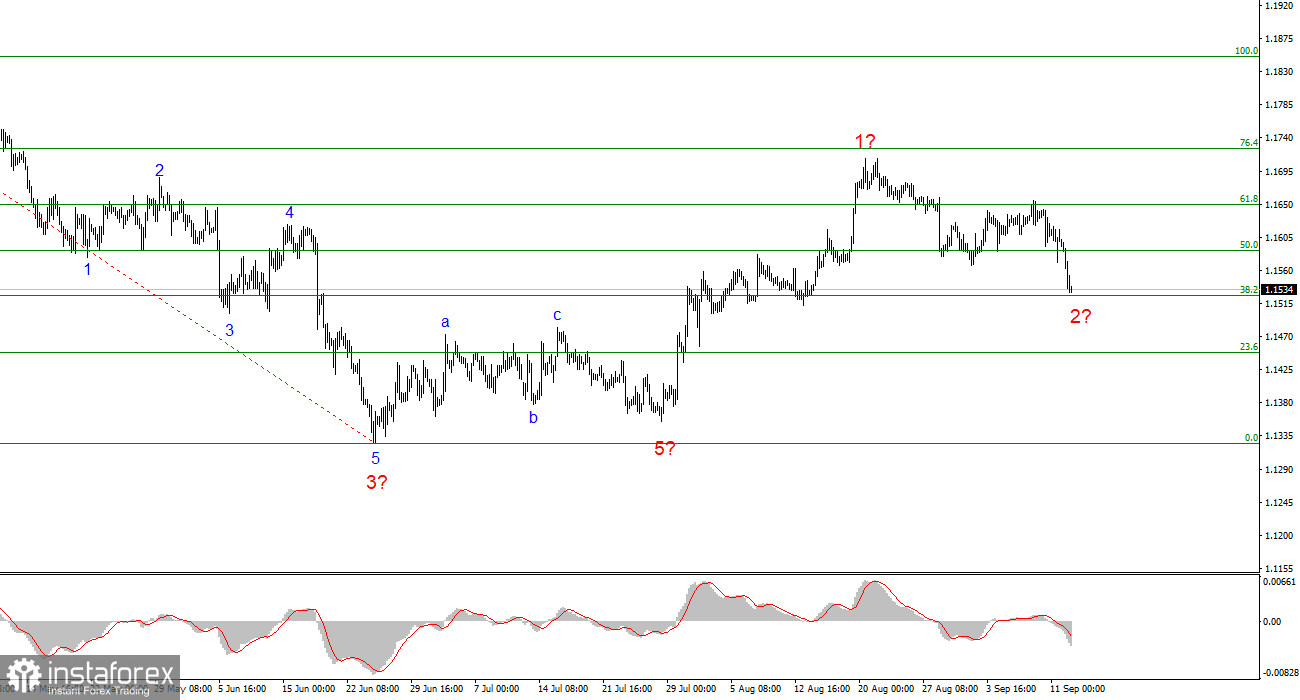
歐元/美元四小時圖上的 Elliott Wave 結構正在變得更加複雜。目前仍談不上否定自去年一月開始的那一段看漲趨勢(見下方圖表)。相反,我們已經看到了一個完整的 A-B-C 修正結構,而且極有可能已經結束。在 C 浪之中,我們始終沒有看到一個有說服力的第 5 浪;這一浪呈現出截短(truncated)的形態,而這種情況不時也會出現。要提醒的是,典型的波浪結構多半只存在於教科書中,在真實市場交易中,交易者與分析師必須在分析上保有更高的彈性。
波浪結構也可能再度演變為更為複雜的型態。C 浪可能採取三浪結構,而後續的一段可被標示為 D 浪,整個自 1 月 27 日開始的趨勢段,則可能會形成 A-B-C-D-E 的五浪修正結構。若此假設正確,D 浪本身也會呈現三浪結構,而在 8 月 21 日,歐元/美元已進入 E 浪的發展階段,其低點理應跌破 C 浪在 1.1325 的低點。同時,這仍只是一種替代情境。從消息面來看,我更傾向預期將會展開一段更大級別的看漲波浪與趨勢段。
對美元的需求大幅上升
在週一的交易中,歐元/美元下跌了 60 點,這可以說是近幾週以來罕見的市場活躍程度。有趣的是,除了 Christine Lagarde 的演說之外,當天基本上並沒有什麼重要的消息背景。然而,即便如此,這場演說因多項因素本就不被預期會引發太大關注。
首先,ECB 上週剛召開會議,並已經上調了三項主要利率,而這一舉措幾乎未被市場事前消化。做個比較:看看本週一市場如何為即將到來的 Fed 會議做準備,再回頭看市場先前是如何迎接 ECB 會議的,差異顯而易見,儘管外界對於歐洲央行將會收緊貨幣政策幾乎沒有任何懷疑。
其次,市場在上週已經獲得了關於 ECB 未來政策路徑的所有關鍵資訊。因此,週一歐元走弱,並不是由於 ECB 總裁的講話所引發。
因此,只剩下一種合理解釋。上週五發布的通膨報告顯示,美國通膨年率仍維持在 3.4%,市場因而將此視為本週三進一步收緊貨幣政策的「綠燈」。我不確定究竟是什麼導致市場對 Fed 採取鷹派立場如此樂觀,但幾乎無法忽視的是,交易員對週三晚間升息的信心接近百分之百。
因此,未來 FOMC 的升息預期可以被視為美元走強的主要且唯一原因。若此假設成立,那麼一旦 Fed 週三晚間真的升息,我們應該預期什麼?看起來美元反而可能出現回落,因為市場早已將「收緊政策」的因素充分計價。
總體結論
根據我對歐元/美元的分析,該貨幣對仍運行在一段本地級別的看漲趨勢段之中。需要指出的是,自今年一月開始的這一趨勢段仍有可能發展為一個 A-B-C-D-E 結構。若此假設成立,匯價的跌勢將會恢復,目標落在 C 浪 1.1325 低點之下。不過,目前我仍將此視為替代情境。我認為,一段新的看漲趨勢段已於六月開始發展,將把歐元推回至 1.20 一帶,甚至遠高於該水準。因此,我仍偏向持有多頭部位,目標位於 1.17 之上。
在更高級別的時間框架中,可以看到一段看漲趨勢段,其後形成了一個 A-B-C 修正結構。這一結構理論上可以進一步演變為五浪型態,但在目前階段,我傾向視其為已經完成。如果情況確實如此,那麼一段新的推動型看漲趨勢段已經開始展開。
我的分析主要原則
- 波浪結構應當力求簡潔明瞭。過於複雜的結構不利於交易,且經常會被重新修正。
- 當對市場狀況沒有把握時,最好不要貿然入市。
- 對市場走勢的方向永遠不可能有 100% 的把握,切勿忘記使用保護性止損單。
- 波浪分析可以與其他分析方法及交易策略結合運用。