 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



昨天,市場迎來本週最重要的事件——Federal Reserve 的利率決議——其結果徹底決定了美元、歐元和英鎊之間的此消彼長。美元對這兩種貨幣大幅走強;歐元和英鎊同步下跌,其中英鎊在英國公布負面數據後跌勢更為嚴重。
先從歐洲說起。今天早上將公佈 8 月歐元區通脹最終數據——市場預期整體年增率為 3.3%,核心通脹為 2.4%。嚴格來說,這些並不算全新的數字,而比較像是過去幾天德國、法國、西班牙和義大利已先後公佈數據後的一次「彙總」,也可視作下次歐洲央行會議前的最後整理。如果實際數據明顯高於預期,歐元將有真正機會收復昨日部分跌幅:較高的通脹會給歐洲央行鷹派更多論據,至少能在一定程度上對沖聯準會明顯升高的緊縮決心。若數據符合預期或弱於預期,在缺乏自身利多題材的情況下,匯價多半會在昨日聯準會決議的壓力之下進一步整理。
與歐元不同,英鎊今天有自己的重大事件——英國央行的利率決議與政策聲明。經濟學家預期基準利率將維持在 3.75% 不變,但真正的看點在於其他方面:英國通膨昨日意外加速至 3.1%,明顯高於央行先前預測,市場現在將關注英國央行是否承認,這一輪回升並非僅由油價等外部因素所推動,也來自於國內需求。如果英國央行的措辭比預期更加強硬,有可能引發針對性的英鎊買盤,對昨日的大幅跌勢做出小幅修正。目前為止,英鎊仍承受兩大利空因素的壓力——一是昨日對該貨幣不利的「通膨偏弱」敘事,二是聯準會決議對所有非美貨幣帶來的打擊。
接著進入重點。聯準會昨日將政策利率上調 25 個基點,而這項決議出乎意料地以 12 比 0 全票通過。相比之下,在 7 月會議上,有 3 名聯邦公開市場委員會成員主張應立即收緊政策,而不是按兵不動。主席 Kevin Warsh 給出了三個理由:勞動市場與整體經濟有所好轉、通縮進程過於緩慢,以及地緣政治風險改變了整體局勢構圖。他同時強調,金融條件並未真正收緊,這讓聯準會保留了進一步行動的空間。比升息本身更重要的是最新預測:年底政策利率中值從 3.75% 上調至 4.125%,且 18 位聯準會官員中有 16 位預期今年至少還會再升息一次。新的利率路徑預示政策利率將維持在較高水準直到 2027 年,並要到 2028 年才開始下調。
對市場而言,這遠不只是一次性的升息訊號,而是宣示一輪更長期緊縮周期的開始。這也是為何美元呈現全面走強,而不只是對「符合預期」的數字做出短暫反應。對歐元來說,這進一步擴大了其與歐洲央行之間的政策差異:儘管歐洲央行仍是 G7 中立場最偏鷹派的央行之一,但其 9 月的升息已經落地,且尚未釋放出類似聯準會那種「長期多次升息」的暗示。英鎊則更加脆弱——昨日的英國通膨數據已經透過削弱市場對英國央行升息預期而打壓匯價,如今又疊加聯準會明確轉向更強硬的語氣,使英鎊再度承受衝擊。
Momentum
對歐元而言,關鍵上行轉折點在 1.1486;若能有效突破,匯價有機會推高至 1.1507,進一步指向 1.1529。只有在今日歐元區通膨顯著強於預期,且市場認為歐洲央行準備以自身的進一步緊縮來回應聯準會時,這一情境才算現實。若缺乏這樣的確認,我更傾向認為跌破 1.1457 的情境更具可行性,將打開通往 1.1436 與 1.1412 的下行空間——這條路徑在我看來,更符合昨日聯準會決議以及今日兩大央行之間利差擴大的邏輯。
對英鎊而言,上行關鍵位在 1.3401,若能突破,價格有望延伸至 1.3435 及 1.3464,但這一走勢幾乎完全仰賴英國央行今日能否發出真正偏鷹派的訊號——若沒有這點,英鎊缺乏足夠的上漲動能。相較之下,跌破 1.3368,進一步下探 1.3334 與 1.3304 的走勢看起來更加合理,特別是在該貨幣已同時受到兩大利空因素壓制的背景之下。
Mean Reversion
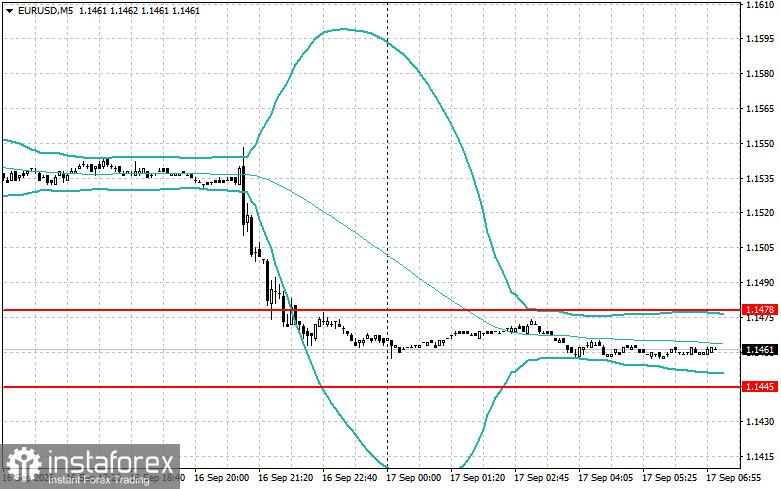
對於歐元,我關注的是上方邊界 1.1478。邏輯很簡單:匯價向上刺破該水平,但無法找到延續的買盤,隨後又滑回下方——這就構成一個做空訊號。考慮到昨天的 Fed 決議,這種情境看起來是合理的,因為市場參與者需要非常強而有力的理由,才會選擇無視 Fed 顯著增強的決心。下方參考位 1.1445 則是相反的邏輯,不過在那裡進場做多要謹慎——在如此鷹派的 Fed 決策之後逆勢做空美元並不容易,而且這種反彈的目標價應該設定得保守一些。
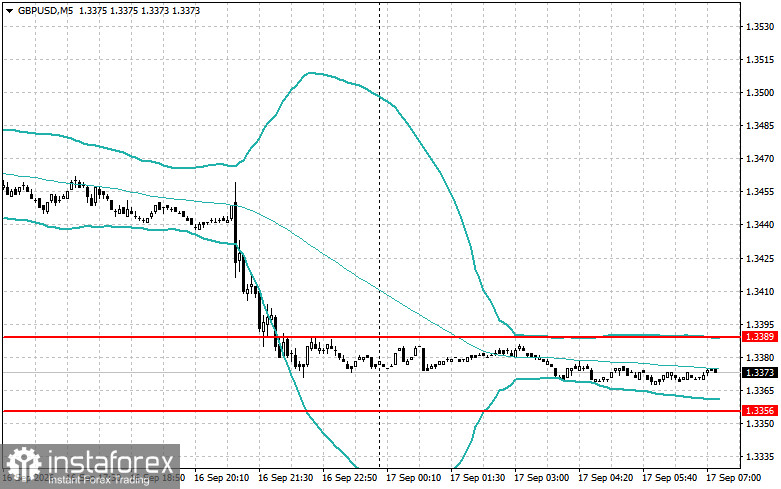
對於英鎊而言,上方邊界在 1.3389。邏輯同樣適用:若匯價上破該水準但無法延續漲勢,則構成賣出訊號,考慮到今日匯價正面臨雙重壓力,這種情況相當有可能出現。下方參考位 1.3356 則意味著,若出現假跌破後回升,可考慮在反彈時買入,但需謹慎操作,並結合英國央行(BoE)的決策結果來判斷——如果 BoE 的論調比預期更為溫和,即便技術面反彈成功,該貨幣對可能也難以久守漲勢,隨後重新轉為下跌。