 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


8 月通膨年增率加速至 3.1%,創五個月新高,明顯高於 7 月的 2.9%;而核心通膨則連續第四個月維持在 2.6%。整體通膨指數的加速完全是由能源價格推動,國內基礎物價壓力則未出現加劇跡象。
8 月零售銷售較前月成長 0.5%,完全收復 7 月 0.5% 的跌幅,與市場先前預期的再度下滑相反。以年率計算,成長達 2.4%,明顯優於 1.6% 的預測。
截至 7 月的三個月內,失業率維持在 4.9%;同時,自 7 月至 8 月,薪資名冊上的就業人數減少 26,000 人,與去年同期相比則減少 145,000 人。排除獎金的常態薪資增幅維持在 3.5% 不變;其中民間部門僅為 2.9%,而公共部門則高達 6.3%。
9 月 17 日的英國央行會議如市場預期結束,基準利率維持在 3.75% 不變。這是自去年 12 月以來連續第五次維持利率不變。在隨附聲明中,貨幣政策委員會首次明確表示,通膨風險已轉向上行,而且這一轉變較 7 月報告中所示更為顯著。
英國央行總裁 Bailey 承認,能源價格向整體經濟的傳導迄今為止「相當溫和」,但隨即補充說,這種情況持續越久,政策挑戰就越大。在他看來,唯一的解決之道,是中東衝突結束,且能源價格實際回落至衝突爆發前的水準。Brent 原油上週突破每桶 100 美元,為 7 月以來首見。在截至 9 月 6 日的十天內,每日通過荷姆茲海峽的商船平均僅有 10 艘,為 5 月以來最低,且自 9 月 2 日起便未有超大型油輪離開波斯灣。
英國對天然氣的依賴度極高,但國內儲氣能力有限。因此,在需求高峰期間或再生能源發電不足時,該國必須依賴海運 LNG 供應——而這正是目前最脆弱的環節。9 月初,OPEC+ 自 4 月以來首次暫停增產,令市場失去額外供給。其結果是,目前價格的決定因素不再是供需平衡,而是運輸能力,這意味著產量決策的重要性幾乎已經喪失。
投資人目前預期,年底前至少還會有一次升息,機率約為 75%,第二次升息的機率則約為 50%。Bailey 等於是表示,這樣的預期與英國央行實際會議的情況脫節。然而,市場關注的並非口頭說法,而是能源價格曲線:只要天然氣與原油價格持續上行,更高利率就會被反映到定價之中。
在統計週內,英鎊的投機性部位維持不變,但估值水準則持續下移。
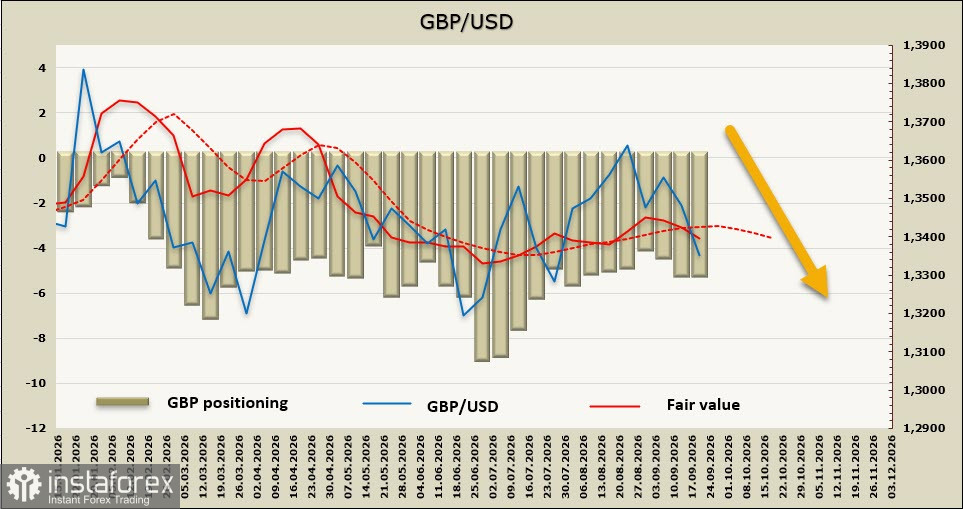
一週前,我們預期如果 Fed 採取鷹派立場,GBP/USD 將會走跌。事情正如預期發展:英鎊跌破 1.3425,並下探至 1.3325 的趨勢線位置,在那裡獲得強勁支撐。我們預期後市仍有下行空間,上漲動能將受限於 1.3410 這一技術關卡。在短暫反彈修正之後,我們預計匯價將再度嘗試跌破 1.3325,朝 7 月低點 1.3272 進發。