 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


我們不在的地方總是顯得很好,我們所在的地方卻總覺得不好。這句話正在成為歐元的寫照。凡是被這個區域貨幣「碰到」的地方,似乎都變得有如中毒一般。先前被視為利多、對 EUR/USD 有支撐作用的油價下跌,如今也不再能阻止這對主要貨幣的跌勢,因為油價走低降低了歐洲央行收緊貨幣政策的可能性。期貨市場對歐洲央行在十月收緊的定價機率為 38%,低於聯準會的 54%。其他過去支撐漲勢的驅動因素,如今情況也大致相同。
同樣地,美元一般被視為避險資產,按理說在全球風險偏好回升、股市指數大漲時應該走弱——但這次卻不是這樣。Nasdaq Composite 和 S&P 500 飆升至歷史新高,卻並未阻止 EUR/USD 空頭延續自 FOMC 會議以來展開的攻勢。投資人認為,Kevin Warsh 已經重建了市場對聯準會以及美國資產的信心,促使資本自歐洲流向北美。
歐洲企業活動動能
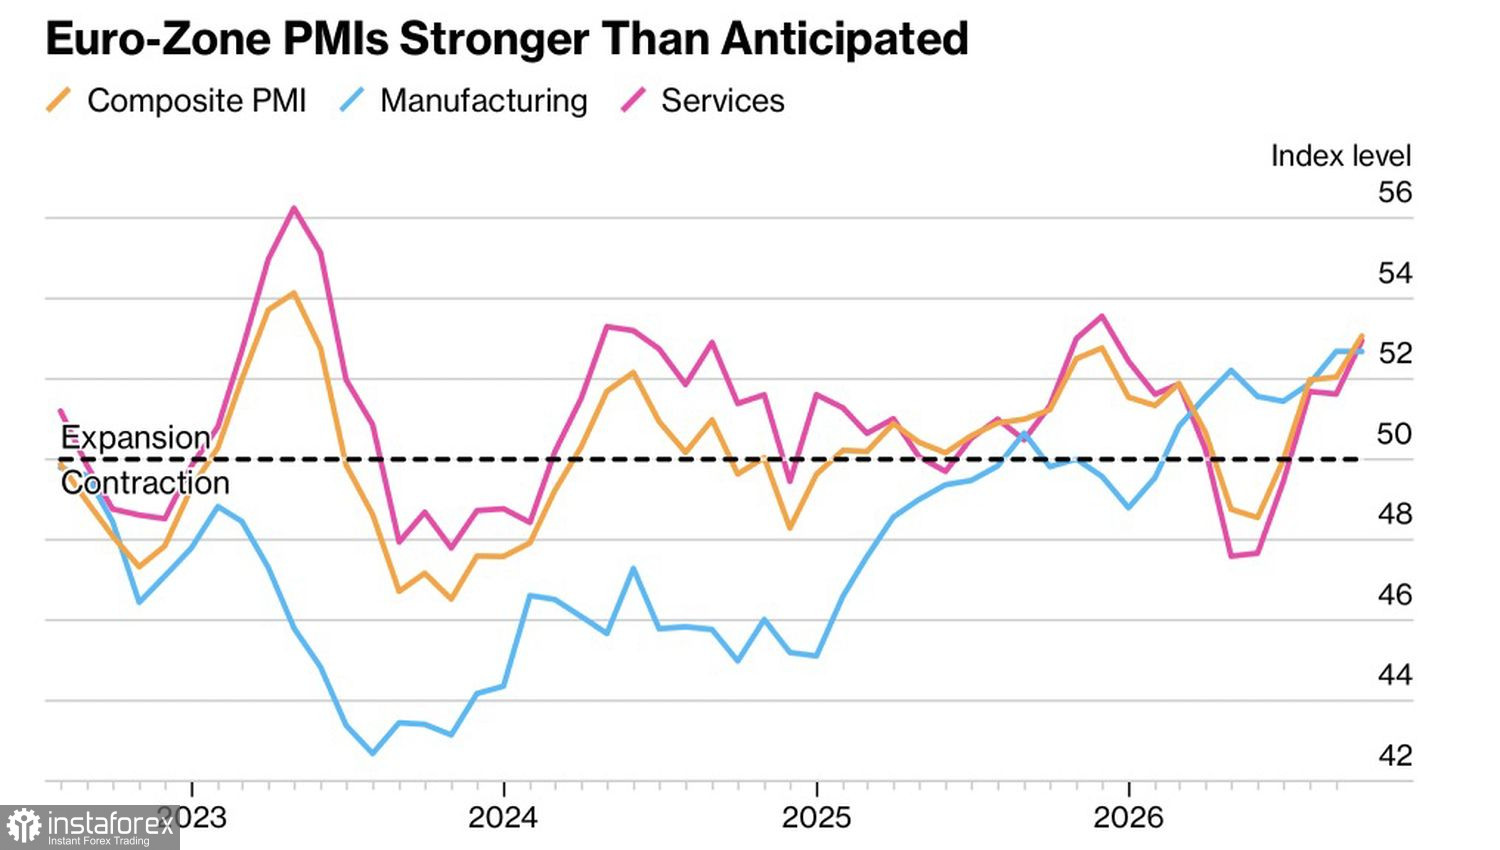
即使歐元區商業活動上升至三年多來的最高水準,也未能為歐元帶來支撐。德國和法國的採購經理人指數表現亮眼,顯示經濟對地緣政治及其他衝擊仍具韌性。
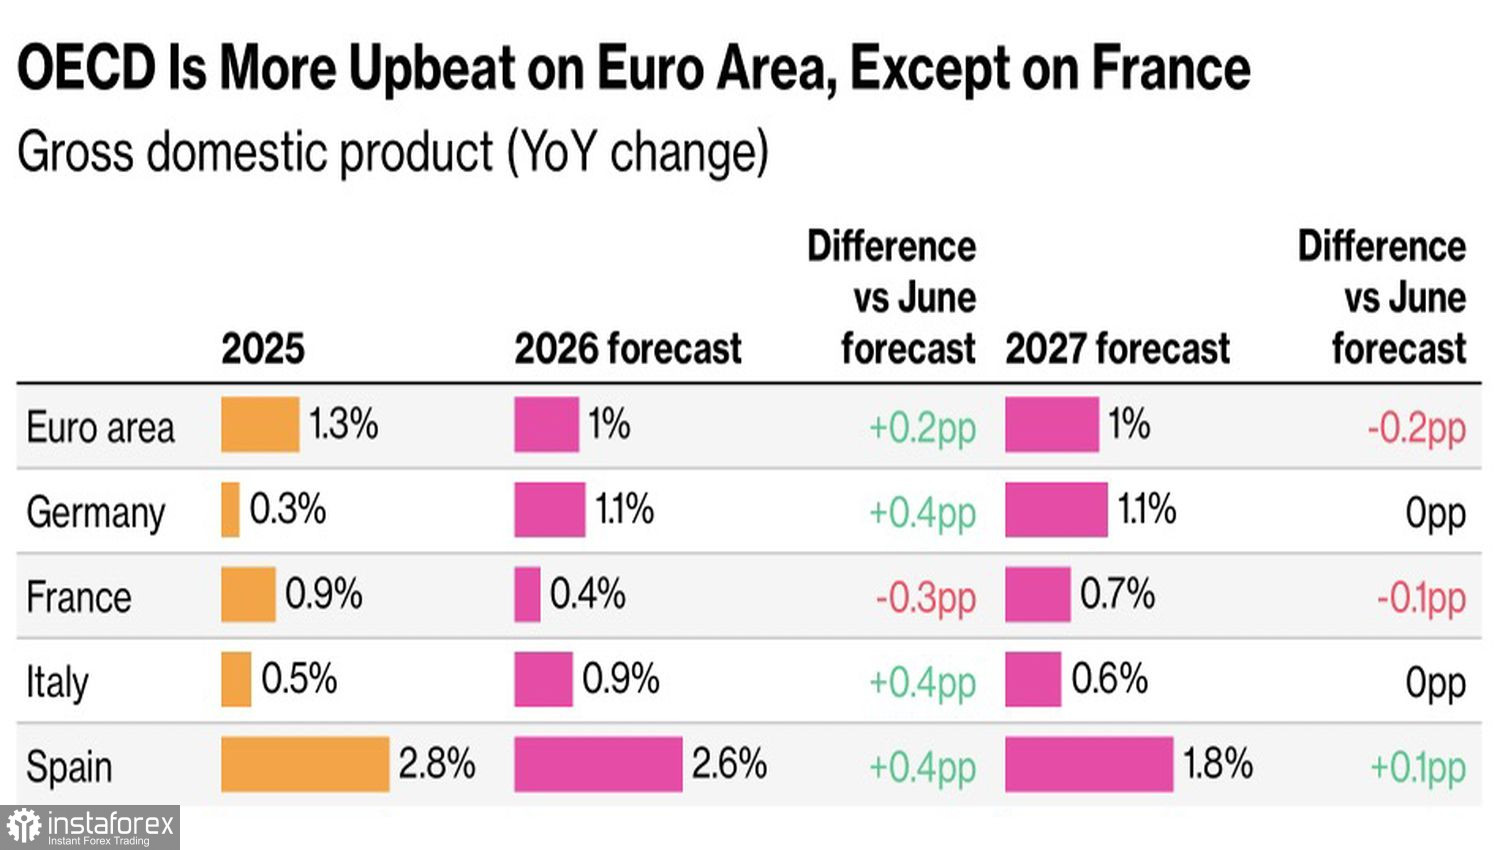
同時,OECD 上調了德國、西班牙及義大利的 GDP 成長預測。結果,對貨幣聯盟 2026 年國內生產毛額的預估被上調了 0.2 個百分點,至 1%。一切看起來是否都如此光鮮亮麗?
歐洲各國 OECD 預測變化趨勢
實際上情況並非如此。經濟越具韌性,ECB 就越有空間進一步升息,而這最終將不利於歐元區。此外,一切都是相對的。市場正等待即將公布的美國商業活動數據,而該數據很可能同樣表現亮眼。歐洲並不具備如人工智慧技術投資這樣強而有力的王牌,而這類投資能帶動生產力提升、增加稅收收入並加速 GDP 成長。
因此,更快速的聯準會貨幣緊縮、從歐洲流向美國的資本,以及所謂的「American exceptionalism」,正把 EUR/USD 匯價往南壓。強勁的經濟表現並未給歐元帶來支撐,因為在德國與法國政治風險上升的情況下,投資者如同老鼠逃離正在下沉的船隻般撤離歐陸。國際油價下跌,降低了歐洲央行升息的可能性,也同樣無法成為支撐這一區域貨幣的救生索。一切因素都對這一主要貨幣對不利。
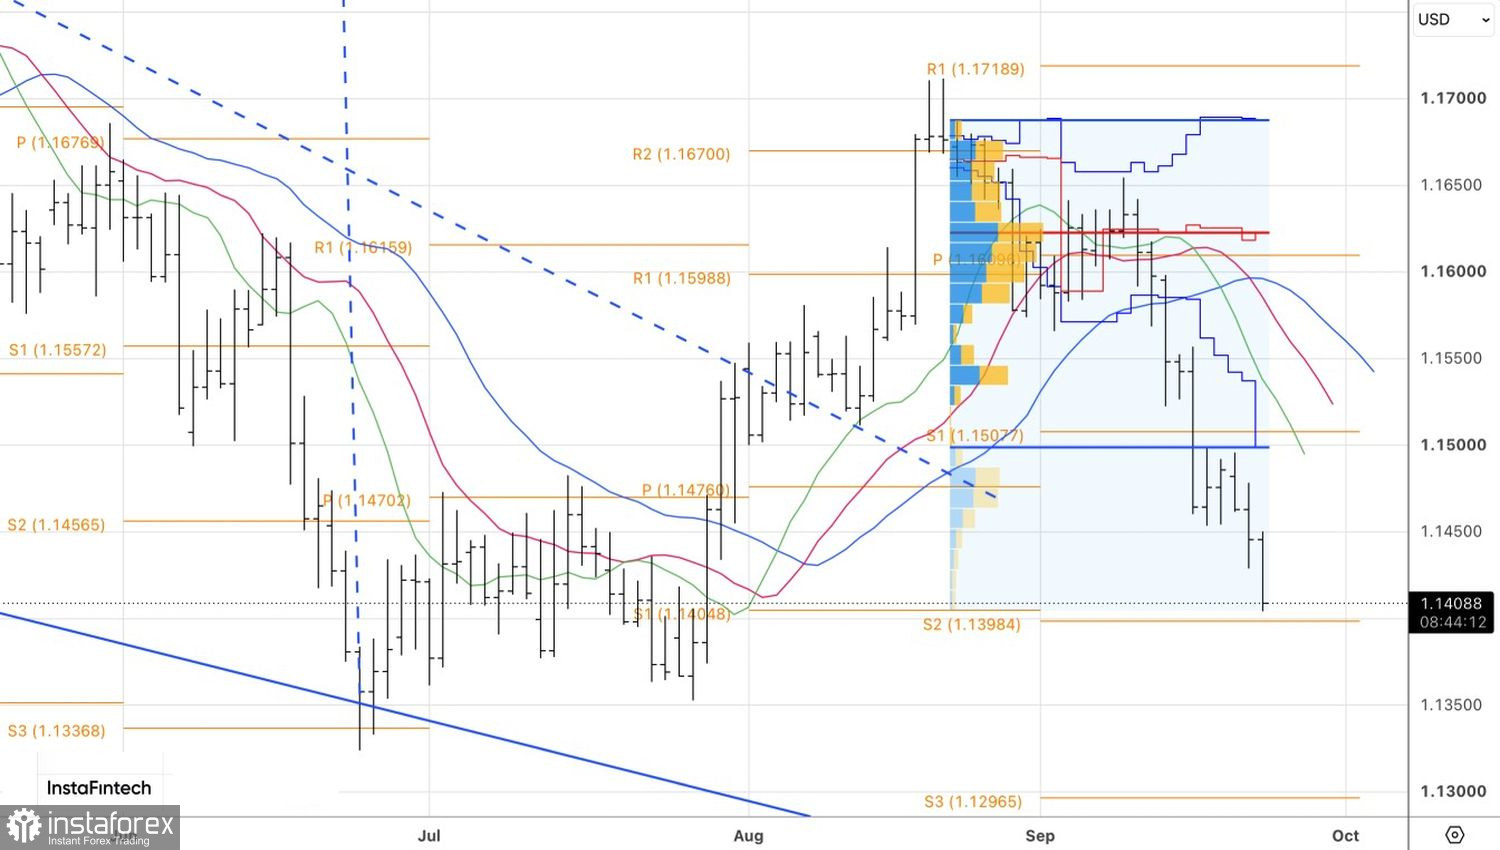
技術面來看,在日線圖上,EUR/USD 正逼近先前所指的兩個目標位中的第一個:1.1400 和 1.1300。於 1.1495 阻力位回落時建立的歐元兌美元空頭部位,以及在 1.1455 支撐位被跌破後加碼的空單,應予以持有,並不時逢機加倉。