 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



昨日,全球股票市場重挫至本週低點,原因是油價飆升且市場對聯準會再次升息的預期升溫,推動美國公債殖利率攀升至多年高位。
作為關鍵指標的 MSCI All‑Country World Index 下跌 0.2%,跌至 9 月 18 日以來的最低水平,而亞洲股市則約跌 1%。Nasdaq 100 期貨下滑 0.4%,預示在週一由大型科技股領跌的拋售之後,華爾街可能面臨進一步壓力。
在亞洲時段,美國國債殖利率在紐約時段大跌後趨於穩定。10 年期美債殖利率在週一飆升至 2007 年以來高位後,進一步上升 1 個基點至 5.25%。30 年期殖利率也上升 1 個基點至 5.56%,美元兌多數主要貨幣溫和走強。
Brent 原油連續第二天上漲,因市場對中東地區快速取得外交突破的期望逐漸破滅,投資者情緒因此轉趨悲觀。在聯準會明確聚焦通膨之際,進一步升息的可能性或將提高——這一動態預料將持續對股市構成壓力。
其他市場方面,黃金在週一暴跌近 4% 後,上漲 0.3% 至每盎司 4,130 美元。白銀則守在每盎司 60.60 美元附近。中國股市大致持平,此前北京方面釋出迄今最明確的訊號,表明將迅速採取行動以應對日益加深的成長放緩,並承諾推出新的經濟支持措施。
本週交易員也將關注密集的美國經濟數據日程,以判斷經濟是否足夠強韌,足以支撐聯準會進一步收緊政策。週二將公布消費者信心數據以及 8 月 JOLTS 職位空缺報告,隨後將有關於消費支出與通膨的進一步數據出爐。
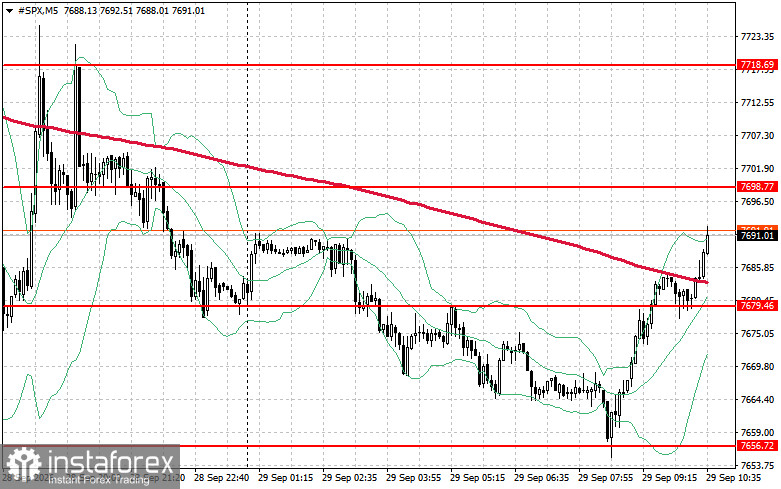
從技術角度來看,S&P 500 的走勢圖顯示,買方當前的首要任務是突破 7,698 點的阻力位。若能成功突破,將有望重啟升勢,並為指數進一步上行至 7,718 點打開空間。若能穩守在 7,737 點之上,將進一步強化多頭的優勢。
在下行方面,買方必須守住 7,679 點的支撐位。若跌破該水平,指數很可能回落至 7,656 點,並進一步為下探 7,631 點打開空間。