 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



十五年前,歐洲的主權債務危機幾乎拖垮金融市場,而導火線只是希臘一筆規模不大的債務。如今類似的焦慮感捲土重來,如同既視感再現,但這次被指責的對象已經改變。歐元在最近 14 個交易日中有 11 天收低,EUR/USD 也跌至 6 月以來的新低。這一次,歐元區最大借款國——法國——成了市場懷疑的焦點。
政治風險對歐元構成利空。法國 10 年期公債殖利率已經比德國同期限公債高出一個百分點,這種情況自 2012 年以來前所未見。這一躍升顯示政府債券市場中瀰漫著恐慌情緒。2023 年,當 Emmanuel Macron 規避國會程序、逐步將退休年齡提高到 64 歲時,引發了大規模抗議。2027 年選舉的極右翼民調領先者主張恢復原本較低的退休年齡,而一名極左翼對手則提議乾脆將國家債務一筆勾銷。這兩種承諾都將使每年的融資需求增加數十億歐元。全球股市目前尚未出現恐慌,因為資金正流向美國科技股,而非當地股票。
歐洲通膨動態
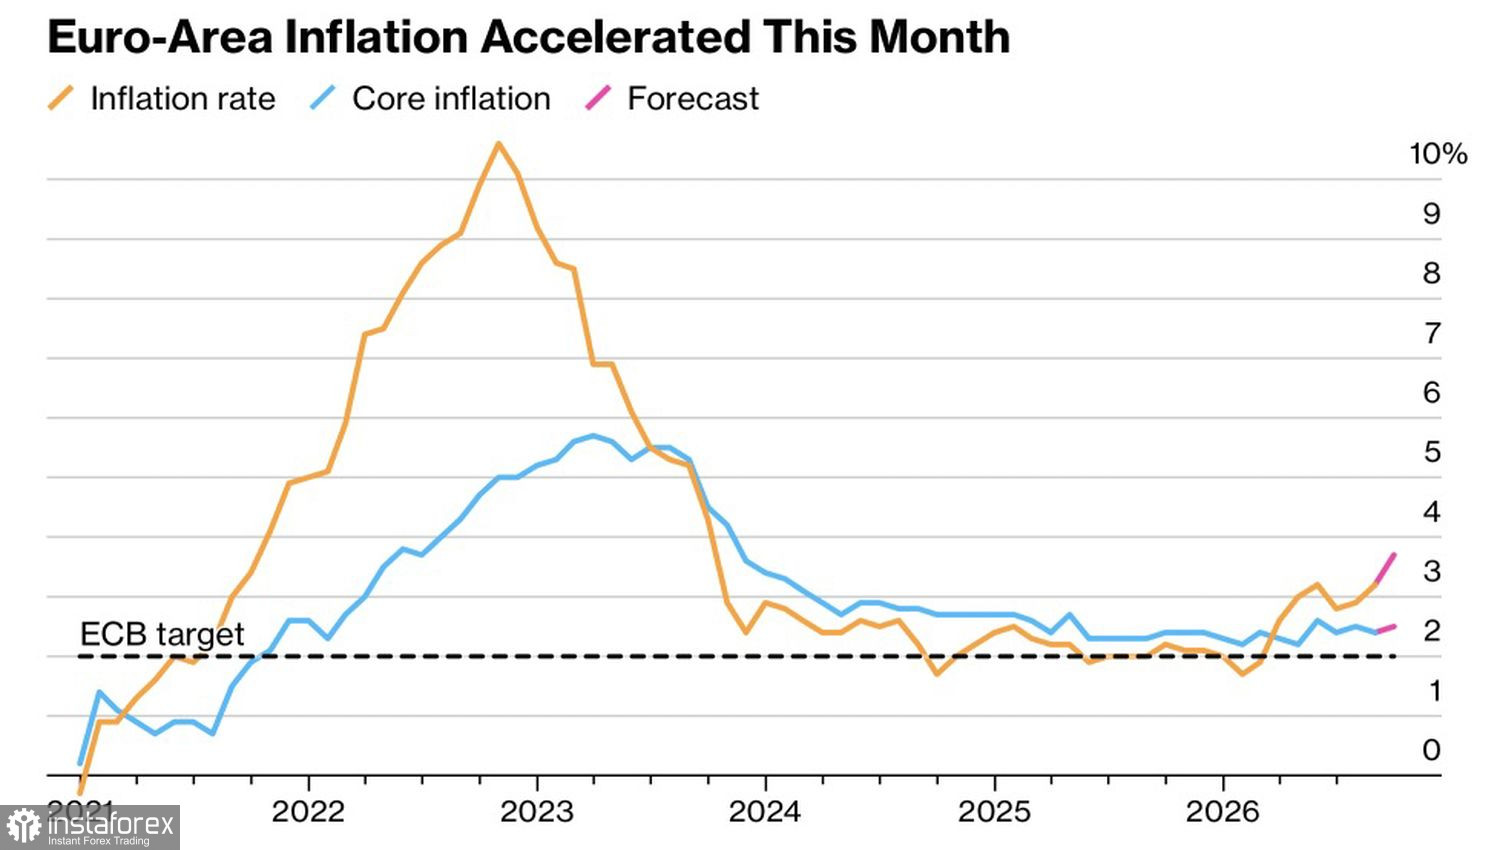
歐元面臨的另一個逆風是歐洲央行的謹慎態度。Christine Lagarde 表示,央行在通膨與經濟成長放緩風險之間,採取一條「中間道路」。由於伊朗戰爭以及高昂的能源價格,ECB 將 2027 年與 2028 年的通膨預測分別上調至 2.5% 與 2.1%,而 Lagarde 也表示,AI 對通膨的影響仍不明朗。
這種謹慎的說法,使期貨市場對 10 月存款利率升息的機率預估,從 39% 下調至 31%。在大西洋彼岸,衍生性商品的定價顯示,聯準會在同一個月份進一步收緊政策的機率約為 73%。Fed 如同短跑選手搶先起跑,升息步調明顯領先 ECB,利率差仍是支撐美元的利多因素,讓歐元兌美元匯價持續承壓。
支撐美元的另一項因素是 AI 投資熱潮。資本正自歐洲流出,轉往北美,當地正興建規模最大的資料中心。
歐洲的 LNG 進口
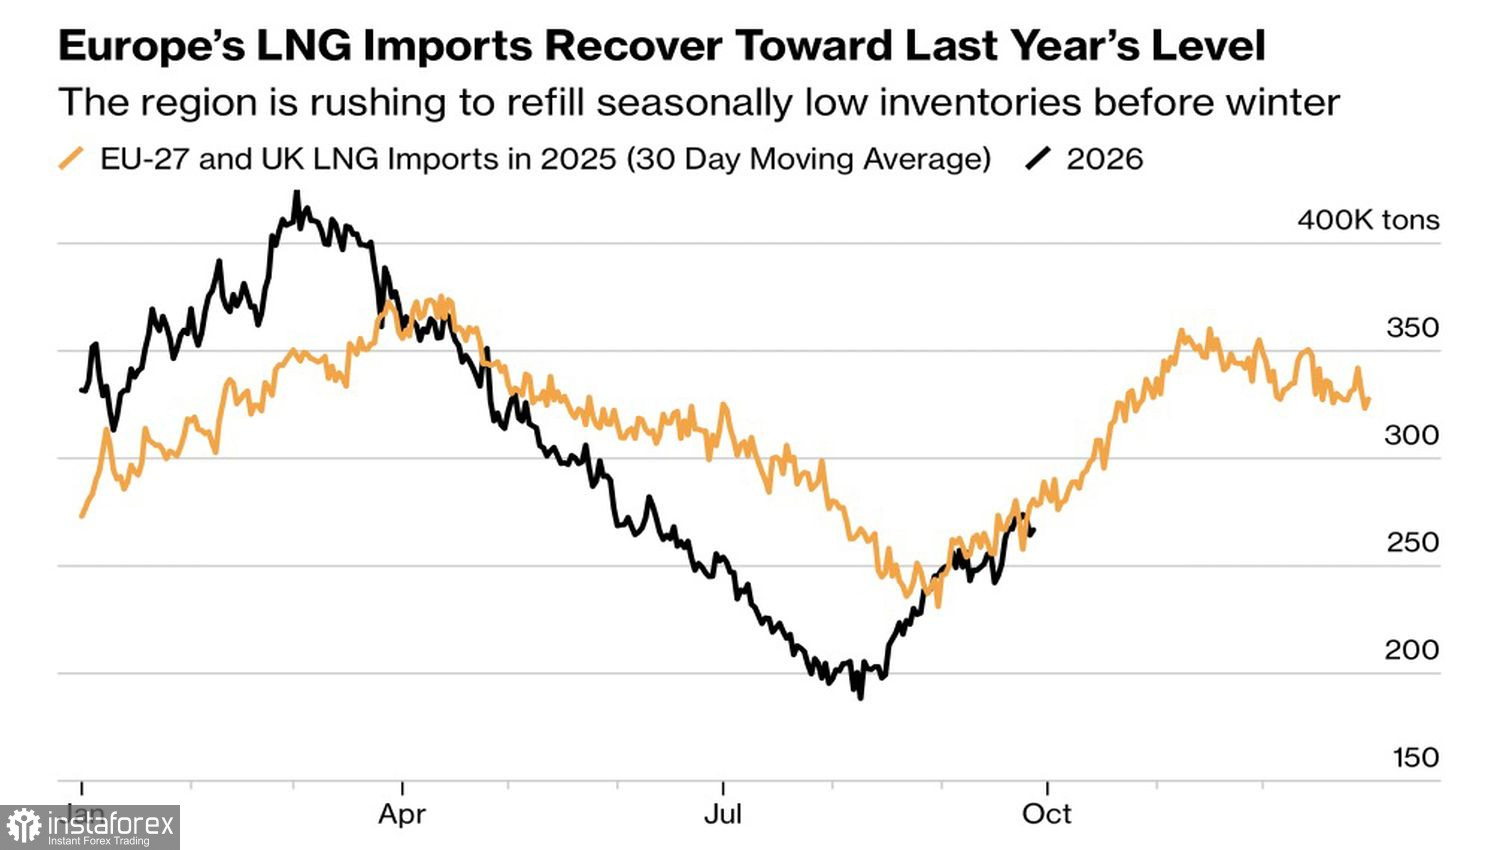
揮之不去的,還有 2022 年能源危機的陰影,當時歐元兌美元匯率一度跌破平價。關於霍爾木茲海峽的談判已陷入僵局,而歐洲的天然氣庫存目前僅達庫容的 71%,低於過去五年 87% 的平均水準。Axpo Holding 警告稱,若天氣轉冷,價格可能飆升至每兆瓦時超過 100 歐元。根據 Kpler 的數據,歐洲目前消耗了全球液化天然氣運量的四分之一,而 7 月時僅為 19%。
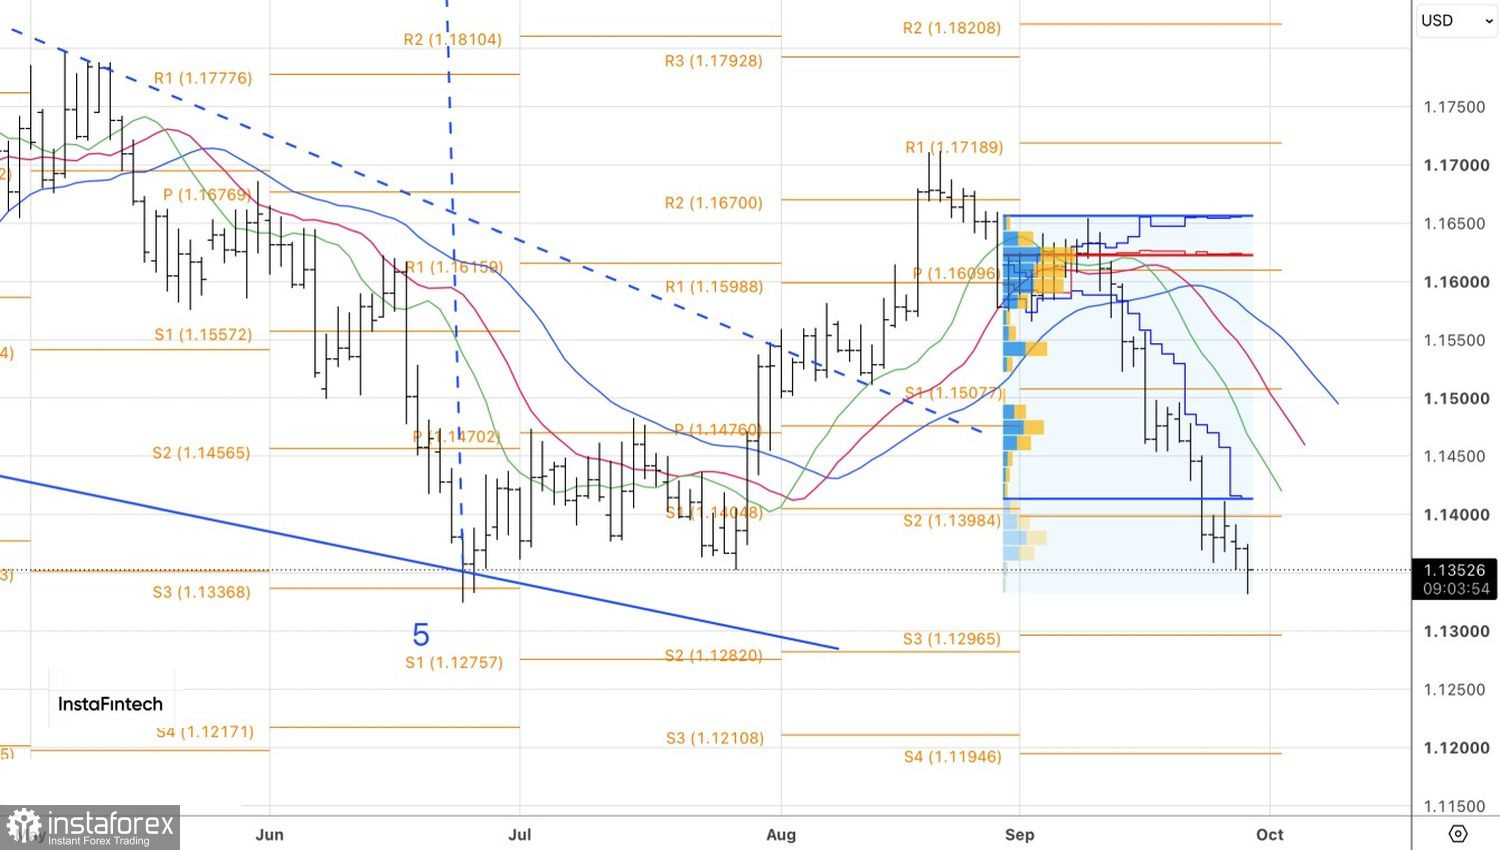
因此,歐元/美元正同時承受來自法國政治危機、美聯儲加快貨幣緊縮步伐,以及歐洲能源危機威脅等多重壓力。只有當 Christine Lagarde 的言論出現轉向,或霍爾木茲海峽局勢出現緩和,才能重新為歐元帶來支撐。
從技術面看,在日線圖上,歐元/美元的走勢符合既定規劃。該主要貨幣對正穩步朝先前所指明的 1.13 和 1.12 目標位邁進。我們繼續利用價格反彈機會,增持空頭部位。