 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



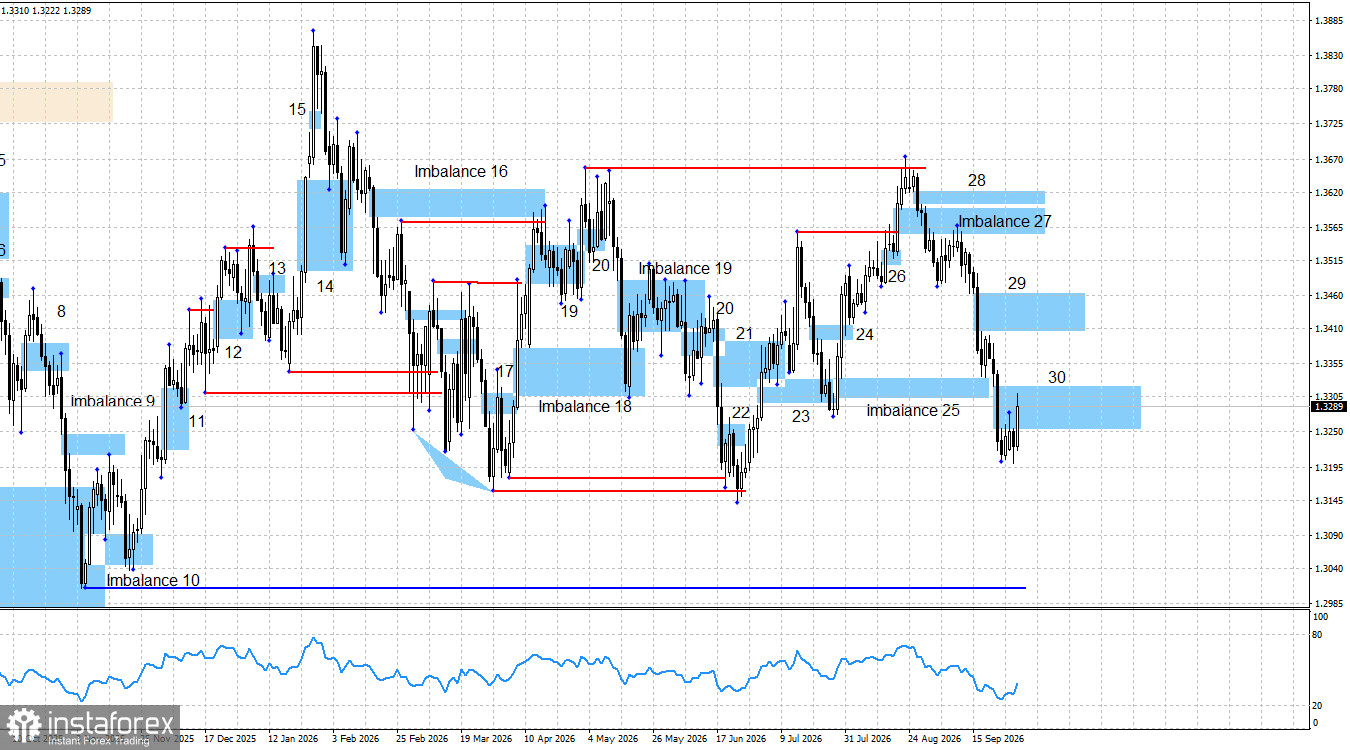
GBP/USD 貨幣對此前連續十一個交易日幾乎不間斷地下跌,但本週已開始明顯嘗試終結這一跌勢。週初英鎊未能吸引足夠的交易興趣,且市場重要消息也偏少。不過到了週三,多項關鍵事件為英鎊提供了支撐。首先是 John Williams 的講話,削弱了市場對聯準會在十月再次升息的預期。隨後公布的英國第二季 GDP 年增率達 1.4%,高於市場預期的 1.2%。之後出爐的美國通膨數據又低於預期,在一定程度上印證了 John Williams 的說法。結果是,在短短一天之內,市場幾乎完全放棄了對聯準會十月再度緊縮的預期。我不會說美元「崩跌」,但確實開始回落,而英鎊則展開反彈。多頭現在面臨 imbalance 30 區間內的艱難任務,此形態目前偏空,若多頭目標不僅僅是技術性反彈,就必須先讓該形態失效。週五的 Nonfarm Payrolls 或失業率報告若數據疲弱、進一步證實美國勞動市場放緩的疑慮,可能有助於多頭完成這一點。
我還要補充的是,交易員目前仍預期 Bank of England 將實施與 Fed 相同次數的兩次貨幣政策緊縮。此外,如我先前提到的,dot plot 目前僅顯示一次緊縮。因此,最終 Bank of England 的緊縮幅度可能會比 Fed 更大,這顯然不利於美元進一步走強。
儘管過去幾週對英鎊來說局勢並不理想,美元本身在近幾個月同樣遭遇不少阻力。若 Fed 未在九月選擇升息,且沒有暗示年內至少再緊縮一次,我原本仍會預期美元走弱。我現在依舊看美元中長線偏弱,只是參考點位已經移到更高區間。不過,目前多頭的空間主要限於回補 7 月 28 日或 6 月 24 日低點附近的流動性,並形成新的看漲形態,而這又需要一段持續性的上漲。從圖表可以清楚看到,過去一年大多數反轉都出現在「吃到流動性」之後,因此在我看來,這仍是一個潛在的機會。另一方面,空頭手中尚有 imbalance 29 與 30 可用,尤其是後者,已被市場大致測試過一次,這意味著在接下來幾天內可能形成新的賣出訊號。
空頭還有多少下行空間?在我看來已不算太多,但必須承認,目前美元所處的環境仍相對有利。Fed 不僅選擇升息,還在本週向市場明確表示,未來仍準備進一步緊縮。我不認為僅憑這一點就能推動 GBP/USD 出現非常長期的下跌,但最近幾週市場幾乎只是在定價進一步 FOMC 升息的可能性。在 Fed 偏鷹立場的背景下,市場又有什麼理由不能再多買幾週美元呢?
從技術面來看,在吃掉 5 月高點上方的流動性後,空方結構已經完全確立。英鎊對 bearish imbalance 27 做出反應,導致該貨幣對出現約 320 點的跌幅。Imbalance 25 是這波下跌的目標,不僅被測試,且隨後被跌破。同時,新的 bearish imbalances 29 與 30 也已形成,繼續為空頭提供助力。
週三的經濟數據一度扶助多頭反擊,但若要真正扭轉空頭動能,後續仍需更多基本面配合。下一批關鍵數據將在週五公布:Nonfarm Payrolls 和失業率。依我看,此前的消息面並不足以支撐美元連續十一個交易日的上漲。
整體來看,從長期基本面出發,我仍然很難對美元抱持除「走弱」以外的預期。伊朗與美國之間的戰爭並未改變我的看法。地緣政治一度讓市場數個月內集中關注美元的避險屬性,但目前衝突已過了最尖銳的階段。未來 FOMC 貨幣政策走向依舊不明,而市場目前幾乎只看得到「緊縮」這一面,這正是空頭維持信心的主要來源。在我看來,美元的任何一波上漲都屬於短期、由階段性因素驅動。值得一提的是,GBP/USD 已經在一個區間內盤整了一整年,區間盤整意味著在其邊界之內,價格幾乎可以走出各種路徑。
美國與英國經濟日曆
- 美國 — Initial Jobless Claims 變動(12:30 UTC)。
- 美國 — ISM Manufacturing PMI(14:00 UTC)。
10 月 1 日的經濟日曆上有兩項主要數據,其中包括 ISM 指數。這些數據可能會在週四下半場影響市場情緒。
GBP/USD 走勢展望與交易建議
英鎊的長期前景仍偏多。雖然近幾週由空頭掌控盤面,但即使在日線級別上,區間結構依然非常明顯。5 月 1 日低點的流動性被吃掉後,引發了新一波下跌,而在 inverted imbalance 27 之內出現的賣出訊號,又讓跌勢得以延續。因此,目前英鎊仍處於幾乎不間斷的下行中,這波走勢可能延伸至 6 月低點附近,先吃掉那裡的流動性後,再出現有利於英鎊的反轉。不過,本週匯價也有機會先對 bearish imbalance 30 做出反應。