 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



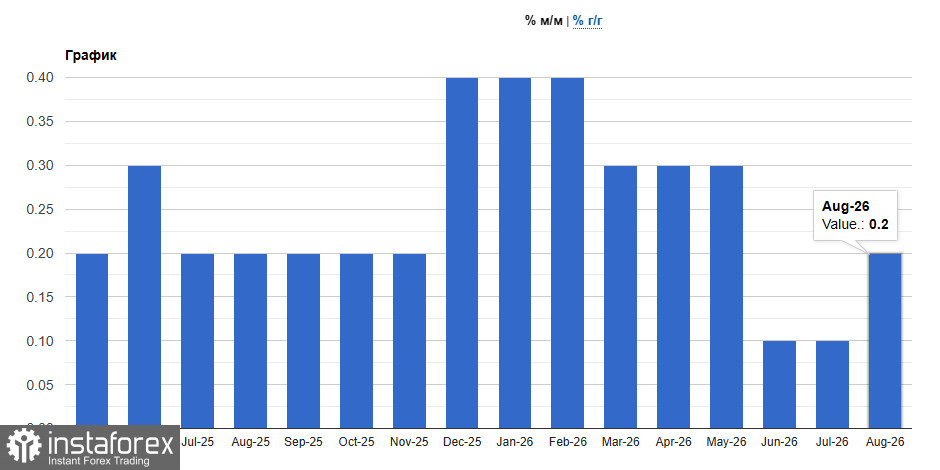
美元對於美國支出與通膨數據的反應顯得相當緊張,因為這些數據勾勒出一幅相互矛盾的圖景。原因在於美國經濟分析局發出的訊號相當混雜。根據該機構的報告,8 月實質個人消費支出成長 0.6%,為 2025 年 3 月以來最強勁的單月增幅。不過,聯準會偏好的通膨指標──剔除食品與能源價格的核心個人消費支出物價指數──僅上升 0.2%,低於預期的 0.3%,且 7 月的數據也被下修。
按年比較,整體指數上升 3.4%,與修訂後的 7 月讀數相同,而核心 PCE 為 3.0%,低於預期的 3.3%。7 月核心數據由 3.3% 下修至 3.0%,且這已是連續第三個月維持在 3.0% 恰好不變。需要注意的是,通膨已連續逾五年高於 Fed 2% 的目標,而年增率的回落,很大程度上是透過修訂與方法調整所達成,而非來自當月價格動態的實質變化。
支出增幅主要集中在高單價商品——例如汽車與家具——以及服飾、餐飲、飯店等可自由支配支出類別。穩健的勞動市場以及走高的股市,使家庭即便面對偏高的油價與整體物價水準,仍然維持支出動能。零售商、汽車經銷商與旅遊接待業因此受惠;相對地,Fed 的抗通膨努力則受挫,因為需求具韌性,讓企業無需下調利潤率。
美國 GDP 遭上修:2026 年第二季年化成長率由先前估計的 1.5%,上修至 2.2%,主因是投資、消費支出與政府支出增加。第一季數據亦遭上修。較強勁的 GDP 支撐了「軟著陸」的敘事,但借款人因此受害,因為貨幣政策延長緊縮的可能性變得更大。
服務業部門值得特別關注,因為這是 Fed 眼中黏性最強的領域。無論是商品或服務,月增物價均走高,其中包括汽油、運輸、餐飲與住宿。扣除能源與住房的服務類通膨上升 0.4%,為 5 月以來最高。這種持續性值得留意:即使整體通膨表面看起來較溫和,服務項目的表現顯示 Fed 在物價方面的工作仍未完成。
回顧本月,Fed 為三年來首次升息,並正在權衡下一步動向。New York Fed 總裁 John Williams 本週表示,並不急於再次升息。市場也認同 10 月暫停升息的看法,但仍反映在年底前再升息一次的預期。同樣在週三,私人部門於 9 月新增 90,000 個就業機會,為近三個月最佳表現,同時,商品貿易逆差意外擴大至 2025 年初以來最大。強勁的招聘推升所得、所得帶動支出、支出支撐成長與通膨,這正是 Fed 難以宣告緊縮循環結束的原因。
在我看來,未來幾個季度,消費者仍會是美國經濟的主要引擎,但一種「支出成長快於所得成長」的模式,只會維持到就業開始出現疲弱跡象為止。基準情境是:支出持續成長但步調較溫和、年底前 Fed 再升息一次,以及對借款人的壓力持續存在。我也不排除這種可能性:若 10 月所得數據停滯不前,有關政策轉向的討論,可能會比目前市場預期更早回歸。
EUR/USD 的技術面顯示,買方應考慮如何突破 1.1346。只有在站上該水準後,才有機會測試 1.1379。自那裡進一步上探至 1.1410 也並非沒有可能,但若缺乏主要市場參與者的支持,要達成這一點將相當困難。向下方面,預期只有在約 1.1312 一帶才會出現較明顯的買盤。若該位置買盤依然缺席,那麼審慎之舉是等待價格創出 1.1284 的新低,或考慮在 1.1249 進場做多。
GBP/USD 的技術形勢顯示,英鎊買方需要先突破 1.3270 的近期阻力,才能以 1.3307 為目標;而要再往上突破此位將更具挑戰。較遠的上方目標在 1.3341。一旦匯價走低,空方將嘗試奪回 1.3238 的控制權;若成功,區間將被跌破,對多方造成嚴重打擊,並可能推動 GBP/USD 下探 1.3206,且進一步延伸至 1.3173。