 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



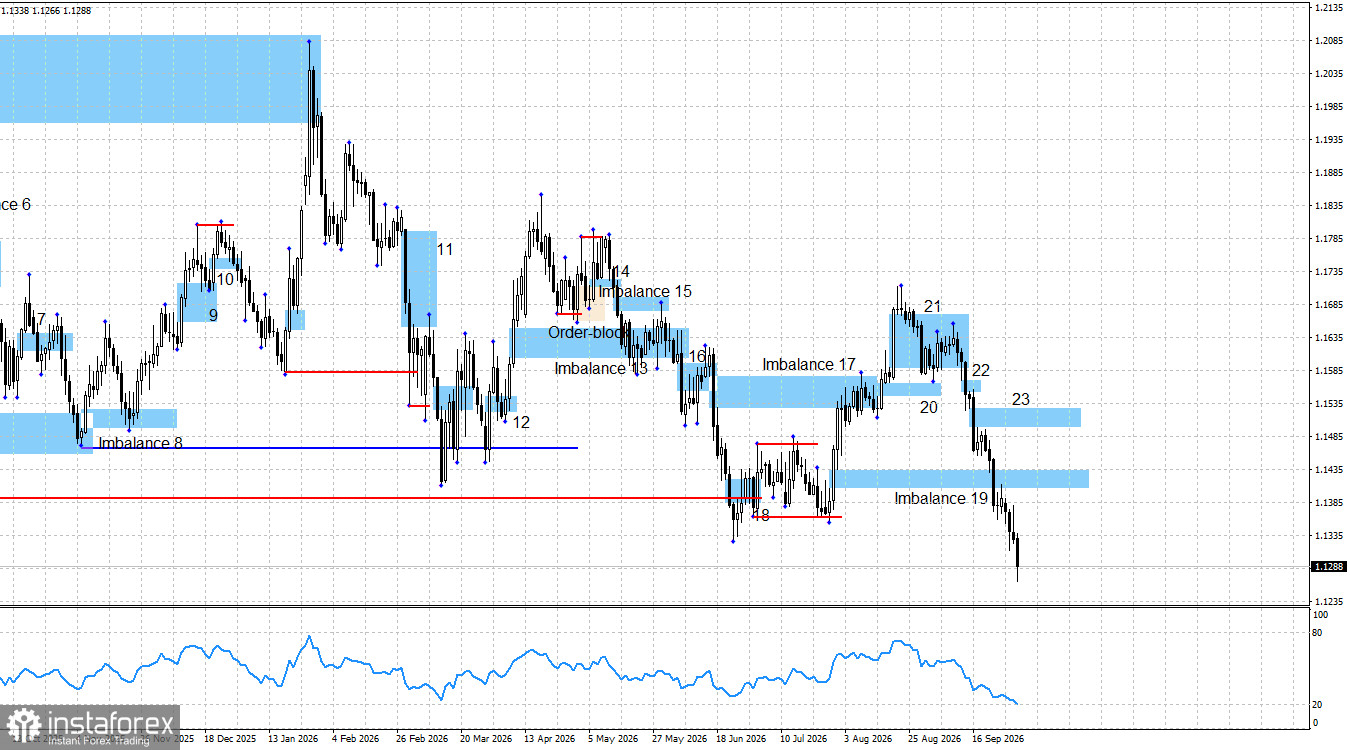
除了幾次短暫的停頓之外,EUR/USD 這一波已連跌十六個交易日。在這段期間,歐元累計下跌了 380 點。歐元的回落始於三週前,當時市場正為 FOMC 升息做準備。自那之後,市場持續在聯準會偏鷹派的貨幣政策立場支撐下買入美元,儘管這一立場其實已多次被 FOMC 決策官員的言論所自我矛盾。許多聯準會官員公開表示仍有必要進一步收緊貨幣政策,但同時又沒有給出任何關於未來緊縮幅度的具體指引。最新的點陣圖顯示,市場仍應預期再有一次 0.25% 的升息。本週,紐約聯邦儲備銀行總裁 John Williams 甚至表示,聯準會不應急於進一步收緊政策。那麼,在市場已經消化兩次升息預期、且第二次升息時間點仍不明朗的情況下,美元是否已經漲得過頭了?美元現在的走勢,就好像聯準會是從完全中性,一口氣轉為極端鷹派,而這種劇烈轉向在此前幾乎被市場視為不可能發生。實際上,貨幣政策寬鬆最早可能在 2027 年就會啟動,因為聯準會官員自己也表示,油價上升的影響屬於時間有限的暫時性。同樣的判斷也適用於 Donald Trump 的貿易關稅衝擊。
目前沒有任何東西能真正阻止歐元下跌。歐洲央行更緊縮的政策、歐盟樂觀的經濟數據,甚至技術面上包括看漲形態在內的各種訊號,都未能為歐元提供實質支撐。隨著 Imbalance 19 被確認失效,歐元現在非常有機會跌破 1.10 這一心理關卡。而且,Bullish Imbalance 19 不僅是被否定,甚至已經轉變成 Bearish Inverted Imbalance,並且給出了新的做空訊號。多頭原本還可以依靠最近的兩段波動結構,但最終也未能守住。
上週,FOMC 委員會表達了願意繼續收緊政策的態度,而這一點就已經足以讓空頭持續強勢推進。即便聯準會已在九月收緊貨幣政策,且可能在十月或十二月再次緊縮,我目前也看不出還會有什麼額外因素,能驅動交易員進一步擴大美元多頭部位。毫無疑問,美元近幾週表現強勢,但在這段時間內真正支撐美元的因素是什麼?除了 FOMC 的貨幣政策緊縮,還有別的嗎?
整體而言,在我看來,基本面背景仍較有利於多頭。儘管聯準會的貨幣政策立場變得更鷹派,但這並不是影響匯價的唯一變數。我要提醒的是,美國國債殖利率正在攀升至歷史高位,對聯邦預算造成巨大壓力;美國經濟在最近幾個季度明顯放緩;2026 年,Donald Trump 恢復了與全球多個國家的一系列貿易與非貿易爭端;同時,美股市場因為大量透過信貸槓桿投入、集中在 AI 科技相關公司的投資而顯得風險極高。
當前技術面顯示,空頭動能依舊完好。眼下並沒有任何已啟動的形態,無論是看跌還是看漲。不過,本週收盤時很可能會形成新的看跌不平衡。就目前而言,多頭甚至連潛在形態都沒有。
週四的經濟面訊息幾乎毫無影響力。週三、週二、週一以及上週的情況也都是如此。做空的一方持續發動攻勢,不管基本面是利多、利空,或者幾乎沒有新訊息。明天將公佈多項重要的美國就業與失業相關報告,但在美元已連漲三週之後,這些數據的重要性也相對被弱化。
多頭在 2026 年仍有不少理由發動攻擊。從結構性與全球視角來看,Trump 那一套在去年導致美元大幅走弱的政策,至今並沒有實質改變。就目前來看,除了 FOMC 偏鷹的立場之外,我看不到有什麼顯著且可持續支撐美元的因素。至於在 2026 年上半年大部分時間支撐美元需求的地緣政治因素,如今其推升效果也明顯減弱。
美國與歐盟經濟日曆:
- 歐盟 – 消費者物價指數(09:00 UTC)。
- 美國 – 非農就業人數變化(12:30 UTC)。
- 美國 – 失業率(12:30 UTC)。
- 美國 – 平均薪資變動(12:30 UTC)。
10 月 2 日的經濟日曆中共列有四項數據,除了美國的薪資報告之外,其餘都可以算是重要指標。這些經濟數據可能在整個週五乃至整個交易日中,對市場情緒產生顯著影響。
EUR/USD 展望與交易建議:
在我看來,該貨幣對仍處於一個被暫停了一整年的中長期多頭趨勢之中。七個月前,基本面突然大幅轉向有利空頭,但這並不代表已持續四年的上升趨勢就此被取消或結束。從更長遠的角度來說,我會將目前的走勢定義為區間盤整,而區間本身並不會推翻更大級別的多頭趨勢。因此,多頭在 2026 年仍有可能重新發起攻勢,但當下他們缺乏具體、明確的入場機會。相反地,空頭已在 Imbalance 19 區間內獲得了新的做空訊號,而本週內也可能再度形成新的看跌不平衡。多頭現階段唯一可以寄望的,恐怕只剩下表現疲弱的非農就業數據。