 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



歐洲再次出現對重演 2011–2012 年債務危機的擔憂。邊陲國家公債的風險溢價正在上升,市場正評估這一次哪個國家可能成為最薄弱的一環。受到關注的不僅是法國,西班牙也位列審視壓力升高的國家之中。
西班牙首相 Pedro Sanchez 在國會否決一項旨在抑制社會抗議升溫的住房計畫後,宣布於 11 月 29 日提前舉行大選。西班牙 10 年期公債殖利率變動不大,但相較於較為穩健的德國公債,其利差已擴大至 65 個基點。EUR/USD 隨之下跌,觸及自 2025 年 5 月以來的最低水準。
歐元反轉風險的動態
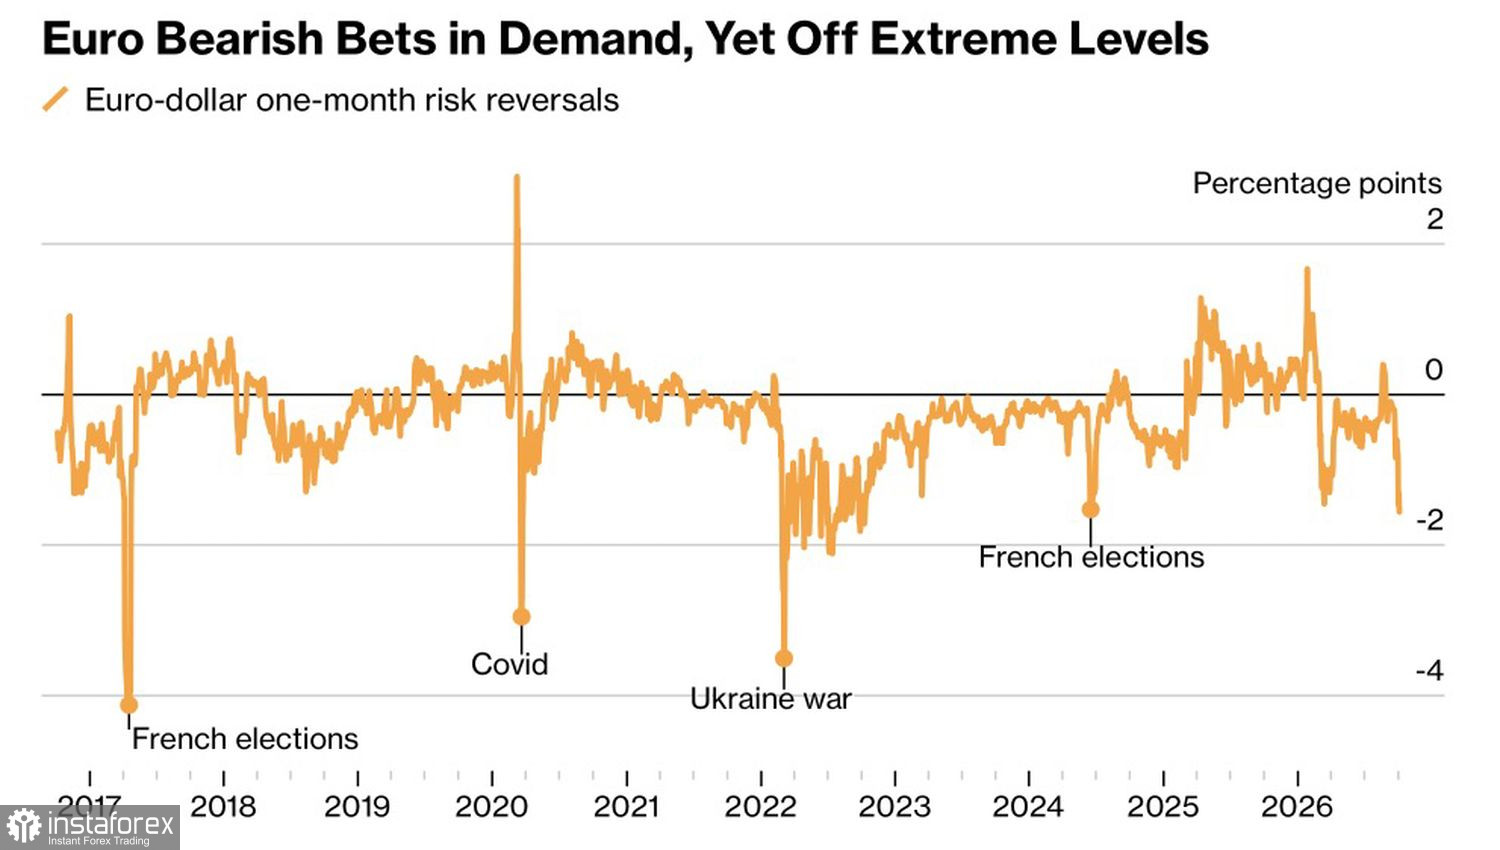
兩個歐元區國家的政治風險同時升溫,持續對歐元構成負面影響。Credit Agricole 認為,西班牙方面的消息對匯價的實際衝擊有限,但確實缺乏對歐元的支撐作用。ING 補充指出,歐元下跌反映出在該地區金融不穩定情況下,風險溢價上升,而 EUR/USD 可能進一步回落至 1.10。投資人開始回想 15 年前的主權債務危機,因為法國、義大利及比利時的高債務負擔,若借貸成本上升,恐再度成為脆弱點。
隨著美元走強,對 EUR/USD 的壓力也在加大。期貨市場目前已經反映出,為了抑制通膨,聯邦基金利率在 7 月前可能累計升息三次的預期。
歐元的疲弱不僅體現在對美元上。歐元對瑞郎已連續第三個交易日走低,兌英鎊亦走弱,對日圓的匯價更跌至自 2025 年以來的最低水平。JP Morgan 認為,市場尚未完全反映法國公債利差可能進一步擴大的情況,並預期 EUR/CHF 仍有下跌空間。
然而,情勢並非全然單向。Commerzbank 指出,德國公債目前仍相對穩定,意味著歐元的進一步下跌空間應該有限。法國公債殖利率正在上升,而德國公債殖利率則下滑,進一步鞏固德國公債作為避險資產的地位。
Lazard 認為,ECB 應該暫停量化緊縮,並將資產負債表縮減描述為次要工具。ECB 首席經濟學家 Philip Lane 警告,第二波能源衝擊將同時對通膨和經濟成長帶來風險。
歐洲通膨動態
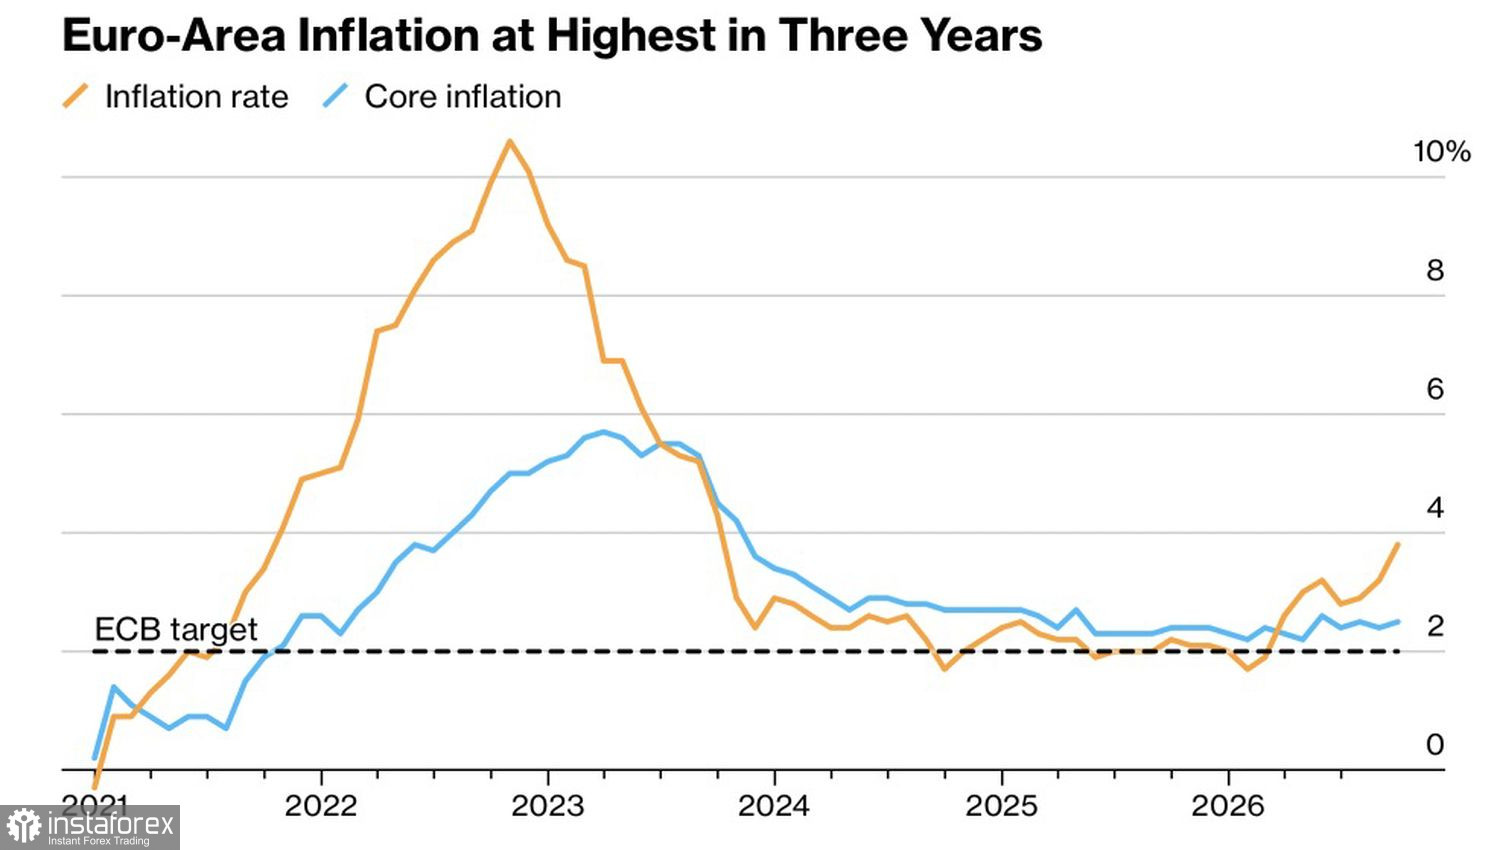
同時,歐元區通膨在九月加速升至 3.8%,高於八月的 3.2%,創下三年來新高。能源價格上漲可能迫使 ECB 恢復上調存款利率,而非維持暫停。在正常的市場條件下,這通常會成為推動 EUR/USD 上漲的利多因素。然而,在當前環境中,此類預期可能進一步推升債券殖利率,並加劇債市的不穩定性。
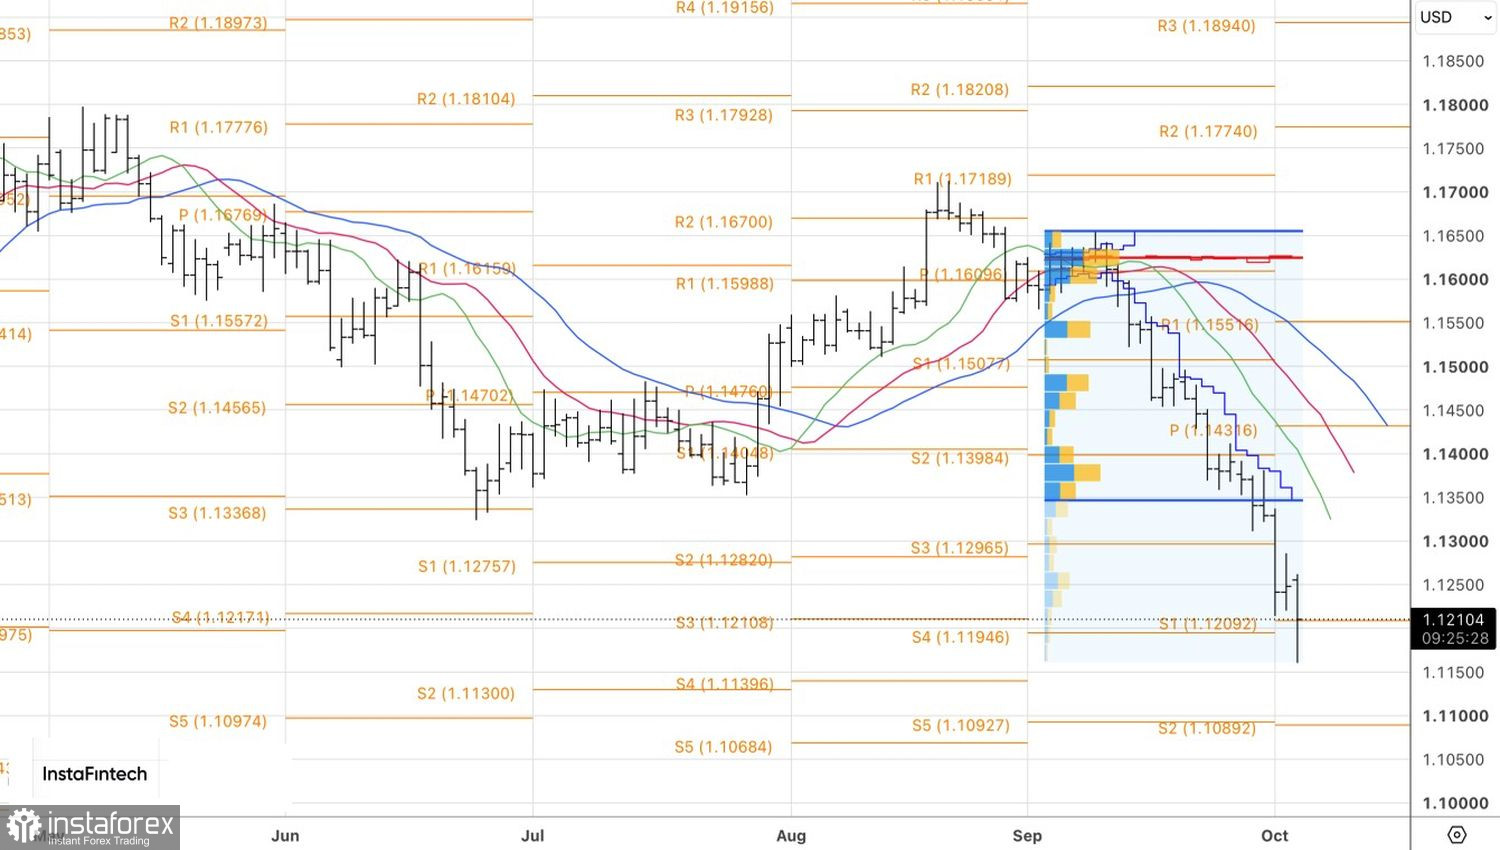
單一貨幣能否承受來自政治風險與通膨攀升的雙重壓力?
從技術面來看,EUR/USD 日線圖上出現了內包線形態,為加碼空單提供了機會。目標位在 1.110 與 1.087。