 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



比特幣在今日亞洲交易時段自 86,000 美元急挫至 83,500 美元,現報約 84,000 美元,周跌幅約 2.9%。槓桿多頭部位的強制平倉放大了這波跌勢:大約 3.6 億美元的槓桿做多部位在約十分鐘內被掃光。價格在連續兩日回調後,未能守穩 86,000 美元上方,而背景則是 10 年期美債殖利率維持在高檔與美元走強。
在這樣的背景下,市場再度把目光投向 11 月 3 日的期中選舉,而參與者的預期也出現分歧。一種說法指出,在 2014 年、2018 年和 2022 年,投票時間都恰逢 Bitcoin 進入跌勢。2014 年,BTC 在夏季約 480 美元,到了投票日已跌至 330 美元,之後在 2015 年 1 月進一步跌到 180 美元。2018 年,它大致在 6,000–6,500 美元區間震盪,但在投票後的一個月內下跌了 45.5%。2022 年,BTC 在選前約為 20,500 美元,到了 11 月跌至 15,500 美元——大約是 25% 的跌幅。
另一種觀點則較為樂觀。CryptoQuant 的數據顯示,在 2014、2018 和 2022 年期中選舉之後的 12 個月內,Bitcoin 分別上漲了 24.5%、44.9% 和 92.3%。也就是說,在 2018 年選後最初那波下跌過後,一年之後市場已高出近 45%。股票市場也存在類似的季節性表現:自 1950 年以來,S&P 500 在期中選舉之後的一年裡,19 次全數錄得上漲,平均漲幅為 15.4%。在這種情境下的贏家,是在選後回調時逢低買進的投資人;輸家則是那些在第一次反彈回撤時被擠出的槓桿交易者——就像今天這筆 3.6 億美元多頭擠壓一樣。
我不會把這當成鐵律。CryptoQuant 本身也強調,僅憑三次觀察不足以證明期中選舉與 Bitcoin 漲勢之間存在因果關係,而且價格與活躍地址數也不一定總是同步變動。政治不確定性的消除確實可能支撐市場,而總統任期的第三年在歷史上往往表現最強,但要維持漲勢,仍需要配合有利的條件:殖利率下滑、ETF 資金流入以及監管環境的改善。
我的基準情境分為兩步。在投票前,我認為市場可能持續修正並進一步測試支撐位:市場對殖利率高度敏感,而聯準會 9 月會議紀要將在今天公布。投票之後,我認為出現反彈復甦的機率大於進一步深跌,因為歷史顯示選後一年表現往往相當強勁,而且目前 ETF 的需求結構已不同於 2018 年與 2022 年。
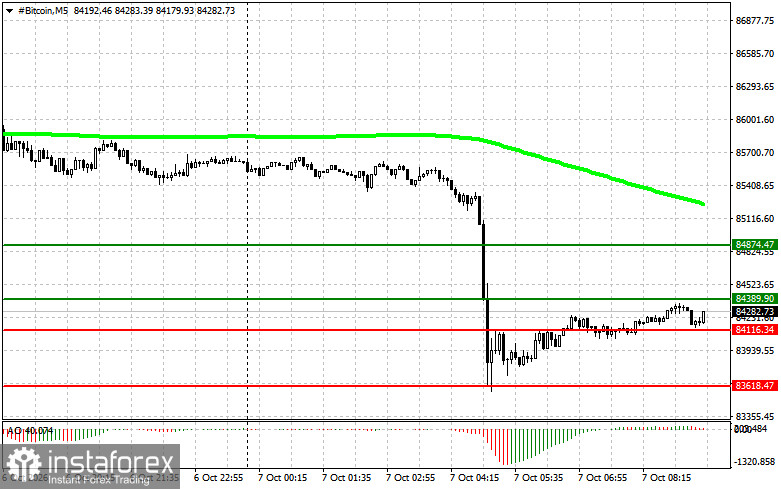
對於 Bitcoin,目前價格在 84,100 支撐與 84,400 壓力之間的窄幅區間內波動,外側邊界分別在 83,600 與 84,800。操作計畫圍繞兩種鏡像方向構建,包含完整的一組突破與受阻情境。買入有兩種進場方式。其一:若 84,400 向上突破獲得確認——在該位置之上買入,目標看向 84,800,在那裡獲利了結,並在價格回落時考慮做空,前提是價格位於 50 日移動平均線之上,且 Awesome Oscillator 高於零軸。其二:若向下跌破失敗、83,600 的下探變成假突破,且價格自 84,100 附近出現明顯反彈——則在 84,100 的受阻回升處買入,先看反彈至 84,400,其後再看 84,800。
賣出策略與之對稱。若 84,100 向下有效跌破,考慮在該處做空,目標指向 83,600,前提是移動平均線位於價格上方,且 Awesome Oscillator 低於零軸。若 84,400 向上突破失敗,價格重新跌回該水平下方,則在此壓力位附近佈局空單,第一目標回看 84,100,其後再看 83,600。
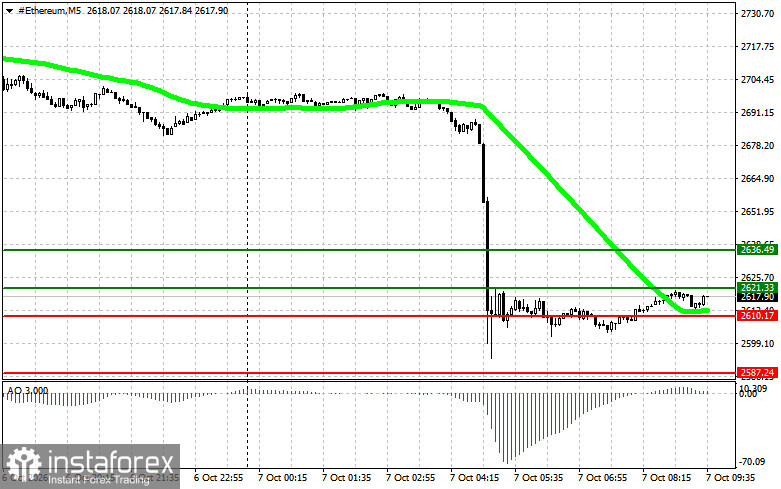
對於 Ether,其邏輯在自身的價格區間上完全對應 Bitcoin:內部區間介乎支撐位 2,610 與阻力位 2,621 之間,外側邊界則在 2,587 與 2,636。若確認向上突破 2,621,可考慮買入,目標價為 2,636;在該位置獲利了結,並可在回調時考慮進場做空。條件相同——價格需位於 50 日移動平均線之上,且 Awesome 指標高於零。若價格自 2,610 獲得支撐而出現明顯「拒絕」下破的走勢,可考慮買入;若向下突破失敗,初步目標為 2,621,其後看向 2,636。
在做空方面,若確認跌破 2,610,則可開立空單,目標價為 2,587,前提是移動平均線位於價格之上,且 Awesome 指標低於零。若價格自 2,621 遭遇壓力而「拒絕」上破,且向上突破失敗,則可考慮做空,目標先看回 2,610,其後為 2,587。這兩項指標的作用在於過濾假突破,而非作為過早進場的獨立依據,只有在價格對上述水準給出明確確認後,才執行交易。