 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



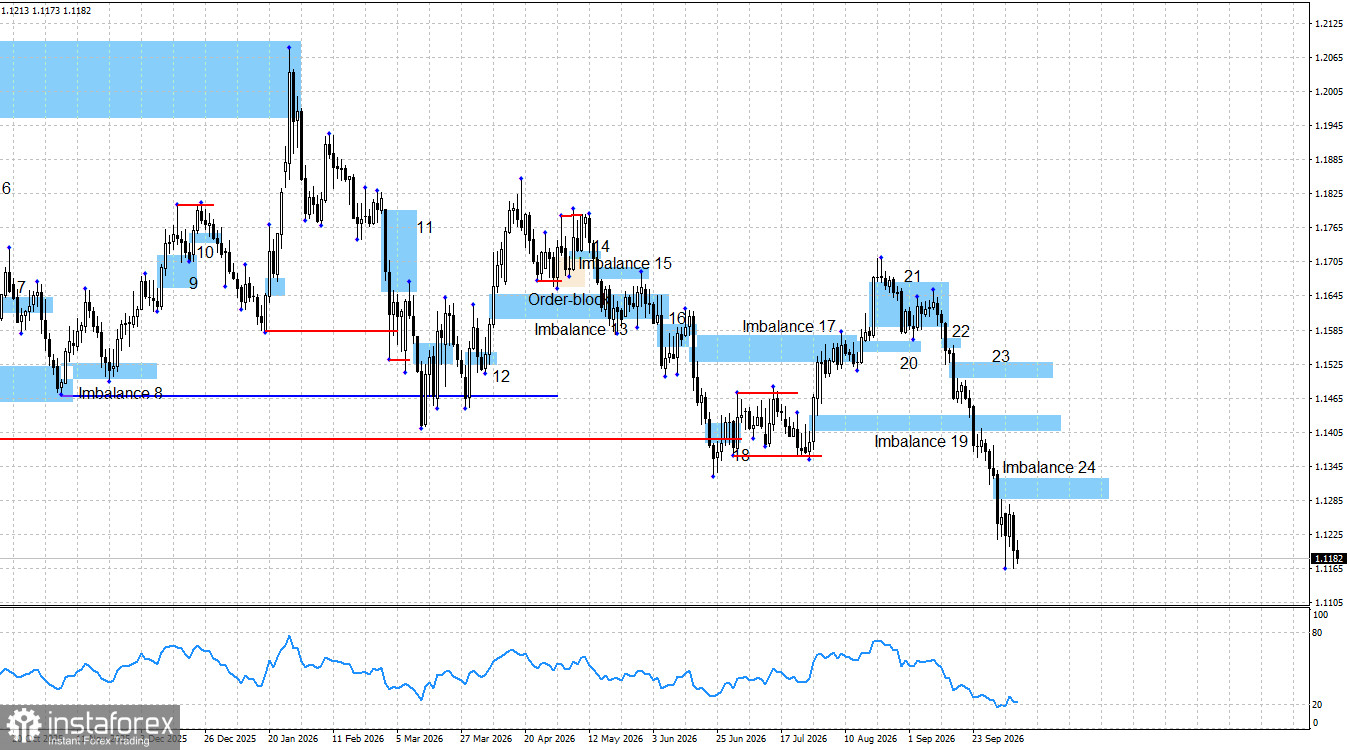
除了幾次短暫的停頓之外,EUR/USD 貨幣對已經連續第 21 天走低。在此期間,歐元已經下跌了 470 點。歐洲貨幣的跌勢始於一個月前,當時市場正為 FOMC 上調基準利率作準備。自那之後,市場持續買入美元,並且抓住任何形式上的理由來這麼做。用市場術語來說,這種走勢被稱為「order flow」,也就是訂單流。一般而言,市場中的大型參與者會先在某個區間內累積訂單流一段時間,之後這些訂單才開始被執行。到那個時候,基本面背景便在很大程度上變得無關緊要,因為訂單早已掛出並正在執行。
例如,本週幾乎沒有任何真正的理由去拋售 EUR/USD,除了法國持續發酵的預算危機之外。然而,預算與公共債務問題在世界許多國家都存在,在 21 世紀這並不罕見。美國的情況其實遠比法國嚴重得多。儘管如此,市場仍然持續幾乎不間斷地單邊運動,完全沒有出現修正性反彈的跡象。
昨日,美國公布了 9 月 FOMC 會議紀要。文件內容在很大程度上與交易員的預期一致。因此,市場對這份報告幾乎沒有任何反應,只有一個例外:美元在當天已經上漲了 60 點。許多經濟學家如今甚至已不再嘗試解釋美元持續升值,因為這樣做每天都變得更加困難。目前唯一能做的,只能是承認這個事實。
到目前為止,歐元的跌勢尚未被任何因素阻止。無論是更為緊縮的 ECB 政策,還是歐盟方面良好的經濟數據,抑或是令人失望的美國勞動力市場數據,以及技術圖形與看漲形態,都不足以扭轉局勢。由於 imbalance 19 已告失效,歐洲貨幣現在極有可能跌破 1.10 這一心理關口。看漲的 imbalance 19 已轉化為看跌的反向 imbalance,並產生了賣出信號。多頭未能守住兩段看漲 swing,也未能利用美國疲弱的勞動力市場數據作為支撐。本週,空頭甚至無須等待對 imbalance 24 的反應,就已重新展開他們的下行走勢。
在 9 月,FOMC 不僅上調了利率,還表達了繼續收緊貨幣政策的準備,這一點就足以讓空頭延續其強勢攻勢。即便聯準會在 9 月收緊了貨幣政策,且極可能在 10 月或 12 月再度收緊,也沒有任何理由得出在這段期間歐元完全缺乏正面發展的結論。
總體而言,按照目前的評估,基本面背景仍然是偏向於多頭的。儘管聯準會採取了更為鷹派的貨幣政策立場,但這並非決定匯率走勢的唯一因素。美國公債殖利率正攀升至創紀錄的高位,對聯邦預算造成巨大壓力;美國經濟在過去幾個季度明顯放緩;美國勞動力市場多次表現令人失望,多於超出預期;Donald Trump 在 2026 年重新掀起了與多國之間的一系列貿易與非貿易爭端;同時,美股市場也持續令人憂心,因為在人工智慧開發相關科技公司中,出現了大量以信貸融資投入的、缺乏控制的投資行為。
目前的技術圖形顯示,看跌動能仍然存在。上週收盤時出現了一個新的看跌 imbalance 24,本週它可能再度為交易者提供一個賣出信號。多頭現在只能寄望於最近的一個 swing——1.1066 的價格水準,以及可能在該水準出現的一次流動性掃盤。
週四幾乎沒有任何經濟面背景,白天也沒有重要的新聞發布。目前交易員的活躍度偏低,但這一天尚未結束。最關鍵的美國盤仍在後面,交易員在收盤前仍可能找到額外買入美元的理由。
展望 2026 年,多頭仍然有許多理由採取行動。在結構性與全球層面上,Trump 去年導致美元大幅走弱的那套政策並未改變。目前,除了 FOMC 的鷹派立場之外,幾乎沒有什麼重要因素在支撐美元。曾在 2026 年上半年大部分時間支撐美元需求的地緣政治發展,如今也已不再產生同樣的效果。
美國與歐盟經濟日曆:
- 美國 – University of Michigan 消費者信心指數(14:00 UTC)。
在 10 月 9 日的經濟日曆上,只列有一項次要數據發布。預計這一經濟面背景在週五對市場情緒的影響將極其微弱,甚至可能完全缺席。
EUR/USD 預測與交易建議:
依本評估,該貨幣對仍處於形成一個看漲趨勢的階段,只是這一趨勢已出現長達一整年的修正性停頓。基本面背景自七個月前起已明顯向空頭一方傾斜,但這一持續了四年的更大級別趨勢,至今仍無法被視為已失效或結束。多頭有可能在年底前重啟攻勢,但目前他們唯一較具份量的機會,是去年六月創下的 1.1066 低點。空頭已在 imbalance 19 收到新的賣出信號,本週還可能在 imbalance 24 再度收到信號。即便是疲弱的 Nonfarm Payrolls 以及歐盟通脹的急劇上升,也仍未能為多頭提供足夠支撐。